2026年9月22日18点起
外购神优2品种价格:782(+15)元/吨
外购5500卡价格:756(+5)元/吨
外购5000卡价格:683(+5)元/吨
外购4500卡价格:592(-)元/吨
外购4000卡价格:509(-)元/吨
7天一个周期对单个供应商发运≤7列,加价8元/吨,≥8列,加价10元/吨。相当于降8-10元/吨。
南线激励恢复8元/吨,相当于降10元/吨。东线不奖,相当于降7元/吨
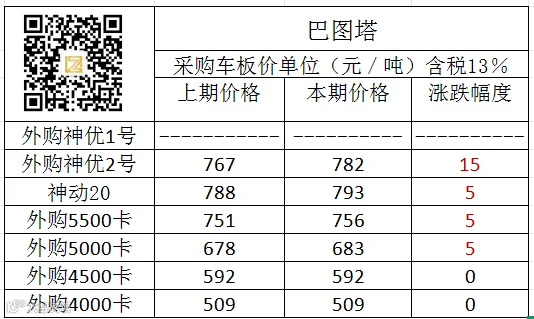
黄骅港
2026年9月22日0点起
特低灰(神冶1)品种1072(+5)元/吨
神冶2品种1030(+5)元/吨
外购神优2号品种1042(+15)元/吨
外购神优4号品种1003(+5)元/吨
神动20品种1016()元/吨
外购5500卡品种(-)元/吨
外购5000卡品种(-)元/吨
外购4500卡品种(-)元/吨
外购4000卡品种(-)元/吨
外购石炭5500卡品种(-)元/吨
外购石炭5000卡品种(-)元/吨
外购石炭4500卡品种(-)元/吨
外购石炭4000卡品种(-)元/吨

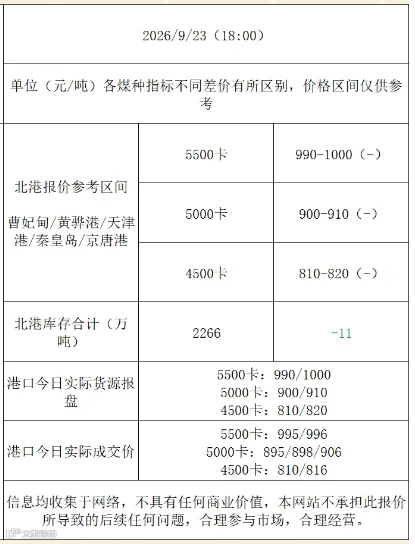
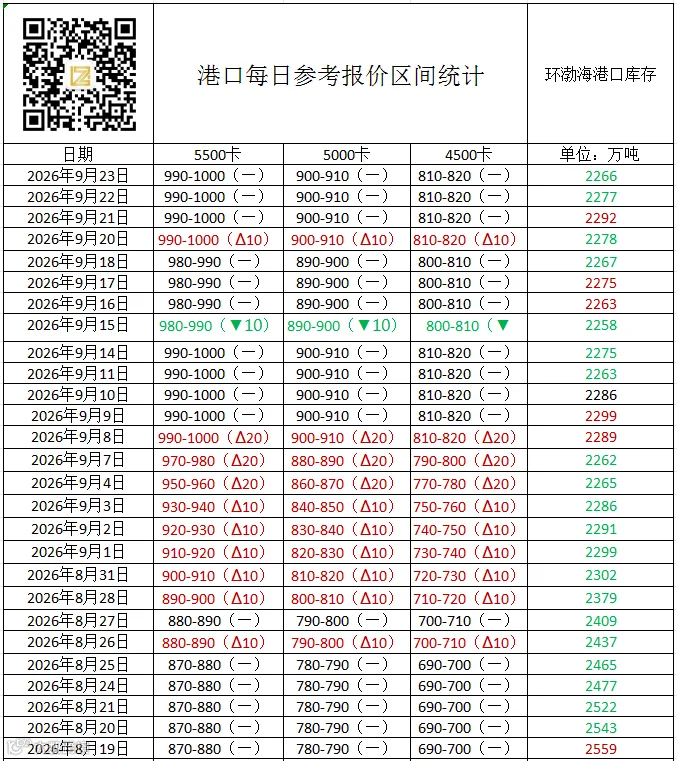
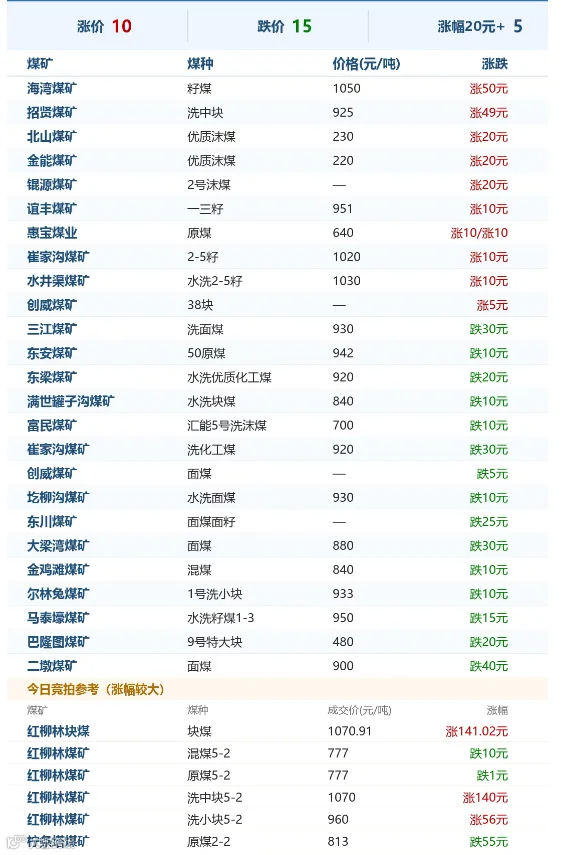
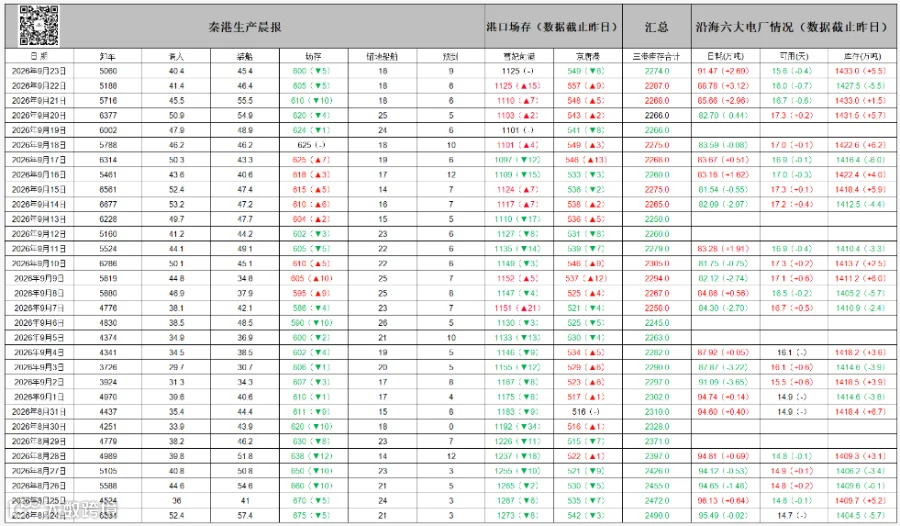
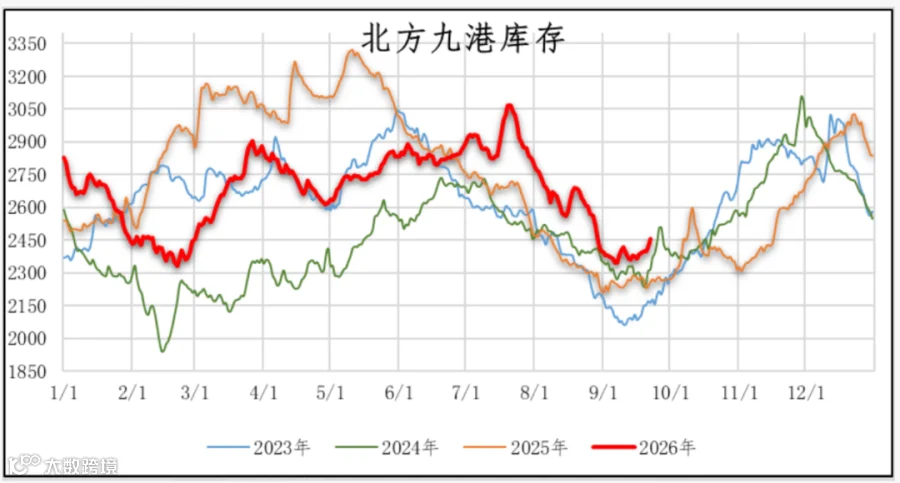
临近中秋假期,北方港口市场成交活跃度明显下降,市场进入节前收尾模式。终端节前备货需求陆续兑现完毕,新增采购意愿转弱,港口询盘问价减少,实际成交趋于清淡;与此同时,产地煤炭市场同步降温,坑口价格稳中涨跌调整、内蒙大矿连续下调,前期支撑港口价格的上游涨价动力明显减弱。供需两端同步转弱之下,港口报价变得缓和下来,前期高位的部分报价有所松动,个别煤种让价空间扩大,市场供需重回相对平衡状态。整体看,港口市场调入高位、库存小累、需求转弱、报价趋缓,供需平衡格局延续,市场暂无明显下行压力,但上涨动能亦已明显衰减。
价格层面,卖方挺价意愿有所松动,部分报价缓和让价,但下行空间同样受限。成本端,坑口价格虽现松动但整体仍处高位,产地至港口发运成本倒挂尚未根本缓解,贸易商低价出货意愿有限,对港口价格形成底部支撑;供应端,山西复产推进带来增量(沁源地区已复产煤矿合计8座、产能1020万吨,近期预计再复产5座、产能480万吨),但晋北、太原等地仍有停产扰动(太原新增1座安全隐患停产矿,停产产能570万吨),产地供应恢复节奏偏缓,实际放量有限。值得关注的是,双节假期将带来供需两端的同时收缩,中秋后紧接国庆,终端采购节奏将阶段性放缓,港口成交或进一步清淡;但节后大秦线秋季集中检修(10月7日至26日)将至,调入收缩预期将对节后库存形成约束,港口供需或将再度转向偏紧。节前平稳、节后待变的格局,决定了市场参与者观望为主的操作节奏。
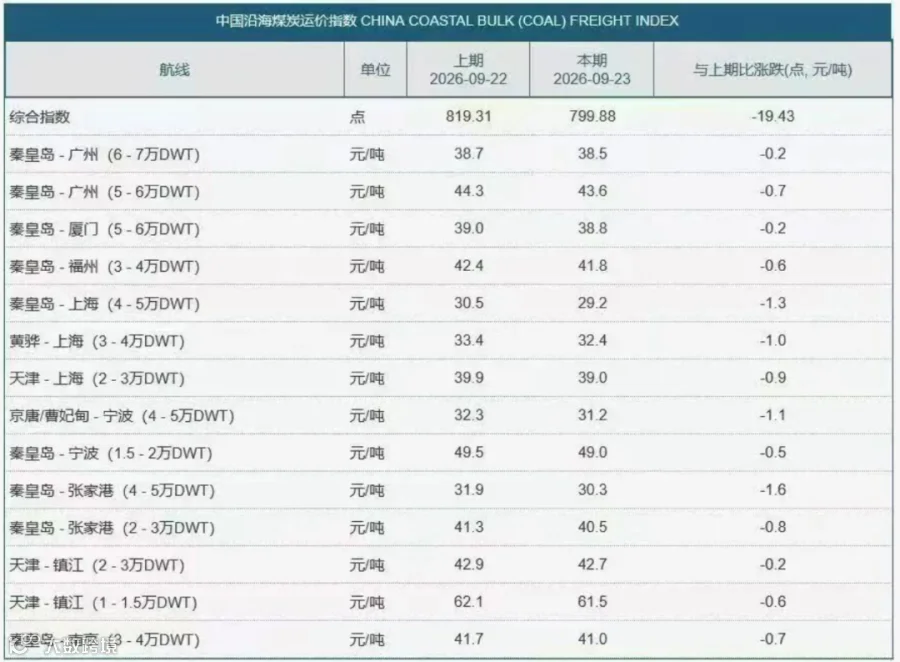
今日江内市场相对平稳运行,价格波动有限。供应端,下游部分长协及月度合同进入集中兑现期,江内港口到货有所增加;需求端,终端维持刚需采购节奏,节前备货基本收尾,市场成交以平稳兑现为主。成本端则出现边际改善,国际运费回升推动国内江内运价触底反弹,运输成本上行对江内到货成本形成一定支撑,贸易商报价获得成本端托底。整体看,江内市场供需两淡、交投平稳,报价以稳为主、暂无明显波动。
江内港口动力煤(非电厂流向)市场价:5500CV,1015元/吨(-);5000CV,925元/吨(-)。