


俄罗斯油料市场正进入新季集中上市阶段。葵花籽和油菜籽种植规模扩大,大豆供应保持充足,油用亚麻继续受到中国进口需求支持。然而,亚速海—黑海航运受阻,植物油海运出口明显下降,俄罗斯国内市场正在形成“原料供应增加、出口通道收窄、地区价格分化”的格局。
未来一个至两个月,决定俄罗斯油料价格的关键因素将不只是产量,还包括加工厂开工率、油粕库存、铁路运力、口岸通行效率以及港口实际装船能力。
截至9月18日,俄罗斯约85%的粮食作物面积已经完成收获,粮食总产量达到约1.20亿吨,其中小麦超过9000万吨。南部地区已经开始收获玉米。
俄罗斯2026年油料种植结构发生明显变化:
葵花籽种植面积约1216万公顷,同比增长约9.7%;
油菜籽种植面积约388万公顷,同比增长约30.8%;
大豆种植面积约417万公顷,同比下降约12.6%;
油用亚麻种植面积约189万公顷,同比下降约3.3%;
籽粒玉米种植面积约253万公顷,同比下降约3.7%。
油菜籽扩种最为明显。2026年俄罗斯油菜籽面积已达到约380万至386万公顷,是2020年的2.5倍以上。
9月初,俄罗斯大豆收获刚刚启动,已收面积约1.5万公顷,占种植面积的0.36%。初期平均单产为2.03吨/公顷,高于上年同期的1.24吨/公顷。葵花籽初期单产也好于去年,但随着主产区进入集中收获期,供应压力将逐渐增加。
葵花籽市场流动性稳定,尽管行业尚未全面启动:截至9月中旬,新季首批100万吨已经收获。收割进度符合预期,但西伯利亚尚未开始,首批田块表现疲弱。未来7至10天我们将关注田间作业和市场饱和情况——随后将调整供需平衡表(S&D)。中小型工厂大多仍将被排除在出口之外,因此10月不应期待良好的开工率。即便收割出现中断,在供应过剩的平衡格局下,停产和加工放缓的风险依然很高。交易可能变得更加缺乏竞争力,而2026/27年度的结转库存约130万吨已经受到质疑——但仅在亚速海-黑海流域长期无法通航的情景下成立。
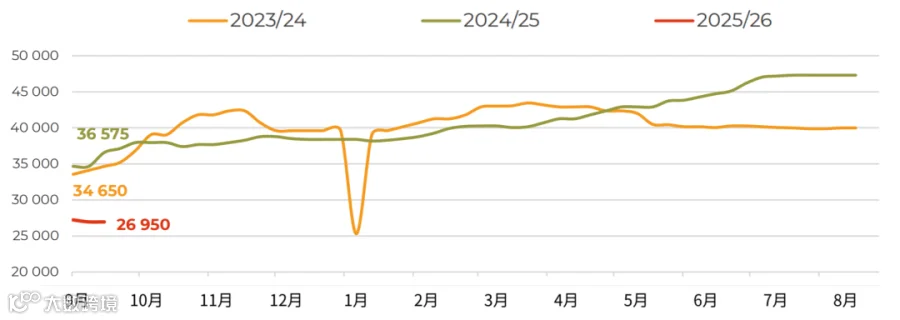
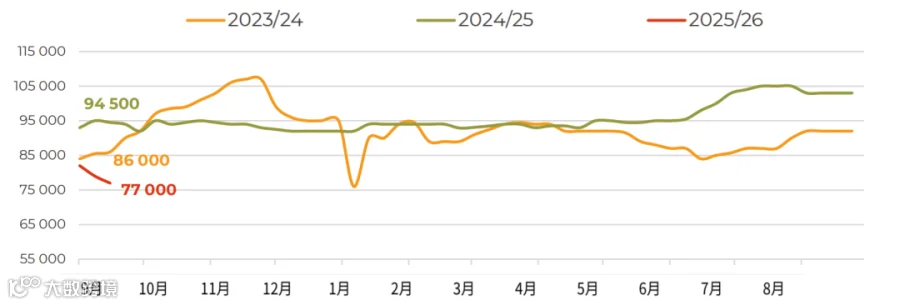
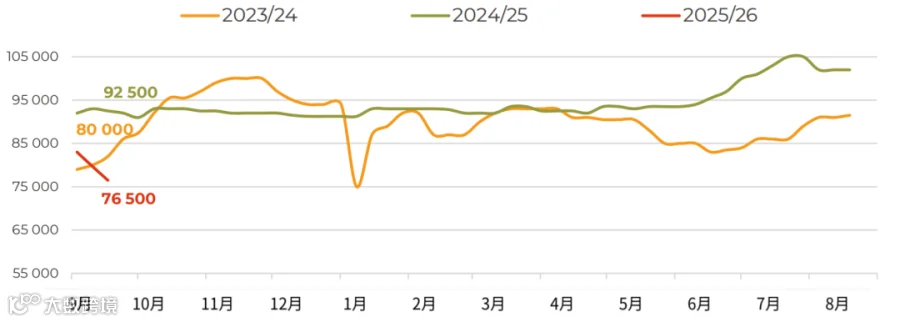
市场正承受严重的下行压力。截至9月17日,黑海FOB葵花籽油约为1300美元/吨(环比下降2%,同比上涨9%)。CIF报价为1340–1350美元/吨,买方出价接近1300,印度买家希望低于1400——价差持续存在。国内葵花籽采购价格承受双重压力——新季上市和出口困难。9月中旬工厂含增值税价格:南部——23,900卢布/吨,中央区——28,100卢布/吨,伏尔加地区——27,000卢布/吨。自9月起,葵花籽油出口关税上调至14,377.7卢布/吨,压缩利润空间并抑制原料采购。中小工厂的主要问题不是原料,而是葵花籽油和葵花籽粕无法及时出口。如果南部港口物流拖延,部分工厂将降低开工率,这将加大对葵花籽价格的压力。
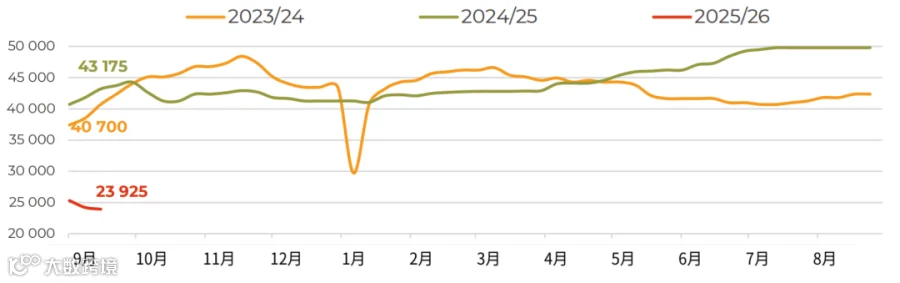
下图为俄罗斯中部地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):
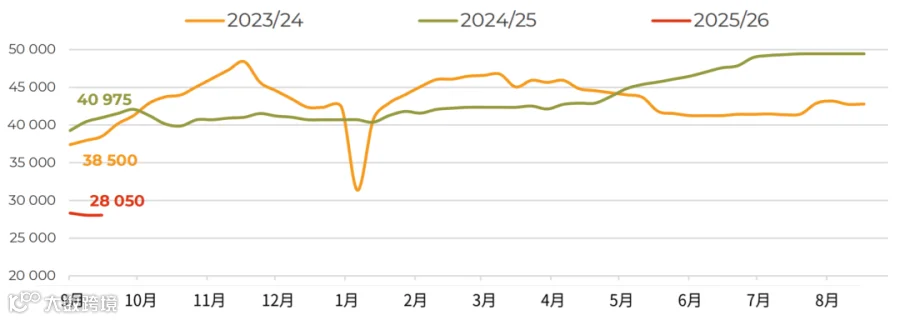
下图为俄罗斯伏尔加地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):
2025/26农业年度俄罗斯向外部市场出口了超过170万吨大豆(同比增长181%),成为有观测史以来第二高指标,仅次于2020/21年度的173万吨。同期大豆进口量则显著下降至53万吨(-44%),为14年最低,主要受国内产量大幅增长影响。因此,俄罗斯近三年来首次、也是观测史上第二次成为大豆净出口国。在出口关税维持20%的情况下,该指标刷新的前景仍存,但最终趋势将取决于收获结果和美元汇率——后者也将影响南美原料进入俄罗斯的动态。
尽管预计2026/27年度油籽产量将下降,我们仍预计大豆油和豆粕产量将保持增长,考虑到远东向亚洲的原料流出放缓、从南美进口大豆增加,以及伊朗需求可能放缓——有信息显示,尽管霍尔木兹海峡局势紧张,大豆和豆粕仍通过南部港口进入该国。
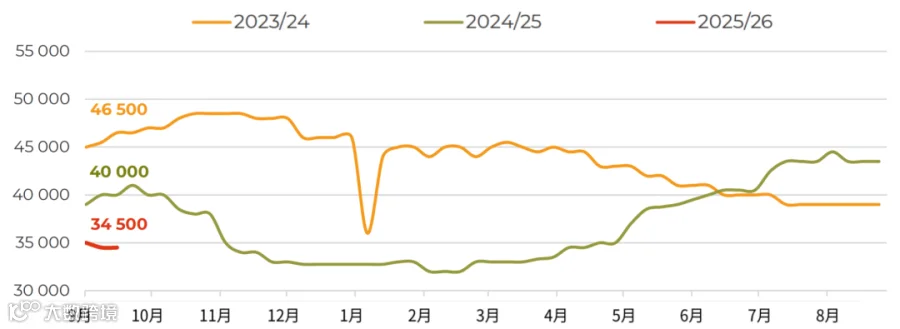
俄罗斯已成为大豆净出口国。2025/26年度大豆出口超过170万吨(+181%),进口降至53万吨(-44%),为14年最低。主要原因包括:2025年俄罗斯大豆产量大幅增长、远东对亚洲出口扩大、国内油厂压榨能力提升、大豆进口需求下降。出口仍受20%关税限制,该政策有利于国内加工企业获得原料,但降低俄罗斯大豆在国际市场的直接出口竞争力。中国油厂当前大豆库存较高,节前备货弱于预期,因此中国市场对俄罗斯大豆的新增需求将更加重视价格、蛋白含量、非转基因要求和交货地点。
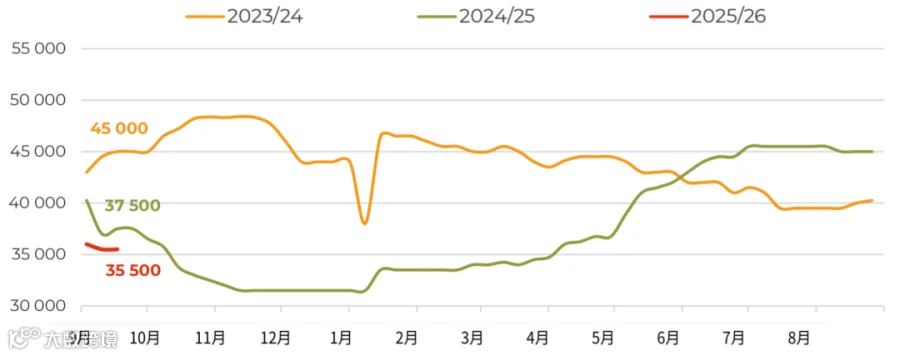
下图为俄罗斯南部地区大豆的价格动态(到厂价,含增值税,卢布/吨):
下图为俄罗斯中部地区大豆的价格动态(到厂价,含增值税,卢布/吨):

油菜已收割180万公顷(占面积的47%)——比去年同期(138万公顷)快近三分之一。总产量为390万吨,去年同期为310万吨(增长26%),但由于复杂天气条件,平均单产从22.4公担/公顷降至21.2公担/公顷。主要贡献来自中央联邦区(153万吨)和南部联邦区(48.4万吨),这些地区因天气有利,进度高于计划;布良斯克州收割接近完成(99%,38万吨,比上年增加14.8万吨)。
伏尔加联邦区(较2025年下降4.2公担/公顷)、西伯利亚(下降3.2公担/公顷)和西北地区因夏季干旱单产下降,但南部(增长4.4公担/公顷)和北高加索(增长3.1公担/公顷)单产上升。国内油菜籽价格在新季上市背景下下跌——南部最为明显,中央联邦区和西伯利亚较为温和;同比低10%至11%。

2025年俄罗斯油用亚麻籽出口量达到120万吨,同比增长9%。2026年出口量预计超过110万吨。
2026年1月至7月,中国油用亚麻籽进口量达到99.99万吨,同比增长47.2%。其中,从俄罗斯进口65.15万吨,占中国进口总量约65%。
7月份,中国从俄罗斯进口亚麻籽6.26万吨:
环比下降9.3%;
同比增长约104%;
平均海关价格约548美元/吨。
目前中国市场俄罗斯亚麻籽参考价格为:
天津港俄罗斯一级亚麻籽:约4650元/吨;
天津港俄罗斯二级亚麻籽:约4400元/吨;
满洲里俄罗斯二级亚麻籽:约4300元/吨;
俄罗斯货源到中国口岸参考成本:约3450至3650元/吨。
俄罗斯亚麻籽价格低于加拿大货源,但通常高于哈萨克斯坦货源。近期中国大型油厂对价格较低的二级亚麻籽采购较为积极,而中小型企业节前补库已经基本完成。
随着俄罗斯、哈萨克斯坦等产区的新季亚麻籽在9月底以后陆续进入中国市场,短期价格上涨空间有限。

菜籽油铁路出口相对稳定
与葵花籽油相比,俄罗斯菜籽油拥有更稳定的中国铁路出口渠道。
现有物流记录显示,俄罗斯菜籽油已从巴尔瑙尔、鄂木斯克、沃罗涅日、奥廖尔等地区,通过后贝加尔斯克、阿拉山口、霍尔果斯等口岸运往成都、青岛和其他中国市场。
从俄罗斯发车到中国目的地的运输时间通常约为三至七周,具体取决于口岸、换装、集装箱调配和境内运输效率。
中国菜籽油价格约为10342元/吨,进口到岸参考成本约为8410元/吨。中国沿海油厂进口油菜籽周度压榨量已经恢复至12.4万吨,主要地区菜籽油库存增至38.85万吨。
这意味着中国对俄罗斯菜籽油的需求仍然存在,但随着中国压榨量和库存回升,俄罗斯产品价格继续上涨的空间有限。
俄罗斯菜籽油2026/27年度出口预测约为190万吨。9月份出口量预计为9万至13万吨,是当前俄罗斯主要植物油中表现相对稳定的品种。
主要葵花籽油出口商继续转向西北港口。南部货流的大规模改道使铁路运力吃紧,9月的空闲舱位很快用完。在这种情况下,主要参与者不再从第三方加工商手中大量采购葵花籽油。一些工厂考虑通过公路运输向港口供货,但并非所有北方码头都具备汽车转运能力。这严重压制了俄罗斯国内价格,国内卢布价格与出口港口价格之间的价差极为悬殊。若亚速海-黑海流域无法通航,物流在很长一段时间内仍将是核心问题。两年前,当出口量超过500万吨时,国内运输已经十分紧张,如今挑战看起来更加严峻,但行业目前或许能够避免这些问题——在缺乏通畅出口销售渠道的情况下,许多工厂没有动力积极加工葵花籽。
下图为俄罗斯南部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):

下图为俄罗斯中部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):
下图为俄罗斯伏尔加地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):

亚麻油增长较快但亚麻粕仍需解决销路
2026年1月至7月,中国亚麻油进口量达到1.22万吨,同比增长422%。仅7月份,中国亚麻油进口量就达到4410吨,其中约4390吨来自俄罗斯。
俄罗斯亚麻油在中国市场具有一定发展潜力,但当前进口规模仍远低于亚麻籽贸易规模,暂时无法替代种子出口。
亚麻粕是俄罗斯扩大国内亚麻加工需要解决的关键问题。7月份中国没有记录亚麻粕进口,而中国国内油厂亚麻粕库存正在增加。
因此,俄罗斯加工企业扩大亚麻籽压榨时,需要同时落实亚麻油和亚麻粕销售渠道。仅依靠亚麻油价格,无法保证整体加工利润。
俄罗斯亚麻籽出口税目前为海关价值的10%,有效期已经延长至2028年8月31日。俄罗斯行业组织提出进一步提高出口税,以推动国内加工,但这一提议尚未成为已经实施的新政策。


葵花籽粕板块没有明显变化:新一轮出厂价下调,且仍有进一步回落空间。大型加工商是该趋势的受益者:凭借对用廉价原料出口高价葵花籽油的把握,它们能够轻松将折价库存消化到国内市场。葵花籽粕和油粕很可能最后才获得对外供应的通道——货物优先排序和疲弱的出口平价构成阻碍。不排除在价格进一步下跌的情况下,对外供应会变得更有利可图。市场参与者正在试探新季油粕的价格,但在缺乏出口且主要参与者准备倾销的情况下,油粕与葵花籽粕之间没有很大价差,尽管油粕报价略高。
下图为俄罗斯南部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):

下图为俄罗斯中部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
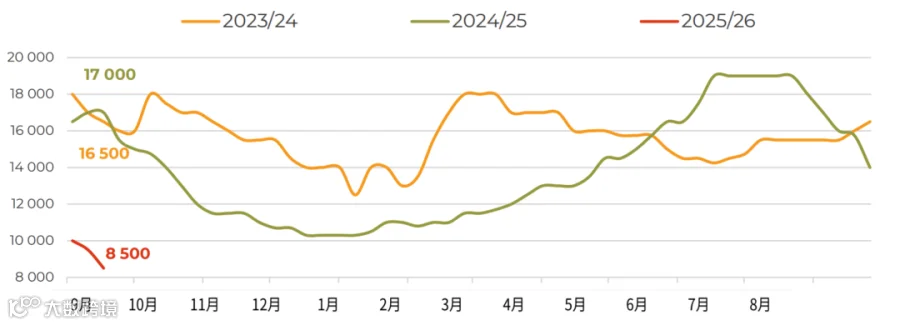
下图为俄罗斯伏尔加地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):

信息来源:Agroexport,Ruseed,VK
