|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
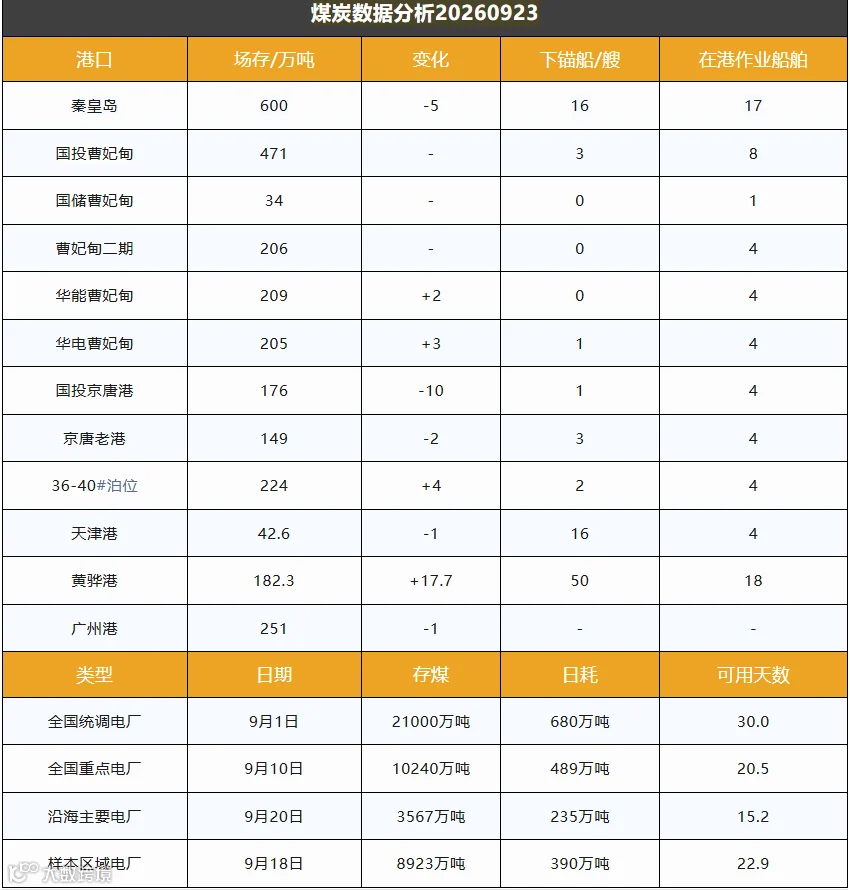
截至9月23日,环渤海主要港口库存2498.9万吨,较前一日环比增加3.7万吨,港口库存持续小幅抬升。
主产区煤价运行偏弱。受冶金、化工等非电行业补库节奏放缓影响,煤场、站台贸易商对高价煤接受度有所回落,采购意愿减弱,坑口拉运车辆数量明显减少,坑口煤价出现5‑10元/吨的回调。
北港贸易商受政策变化扰动,陆续出货兑现,节前市场逐步进入僵持趋稳格局。当前整体发运成本处于高位,叠加后期冬储补库需求预期尚存,若成本端无显著回落,煤价底部仍具备一定支撑。
进口煤市场稳中偏弱。下游采购流标现象频发,进口商出货意愿较强,投标报价小幅下行。外盘报价依旧维持高位,海外供应商对冬季用煤需求预期乐观,但国内政策调控预期升温,高价外盘货源实际成交较为清淡。
沿海煤炭综合运价指数回落19.43点,报799.88点,各航线运价跌幅区间0.2‑1.6元/吨。沿海市场交易氛围偏冷清,在保供政策导向与电煤需求季节性回落双重作用下,终端对高价市场煤接受度不足,新增货盘跟进不足,市场船舶运力相对过剩,运价承压,延续下行态势