简单来说:手机银行里一键帮别人还信用卡的快捷入口,没有了。
很多商户、持卡人第一反应:家人临时帮忙还款怎么办?第三方代还还能用吗?今天一次性讲清楚政策变化、背后原因,以及所有人必须重视的用卡风险。
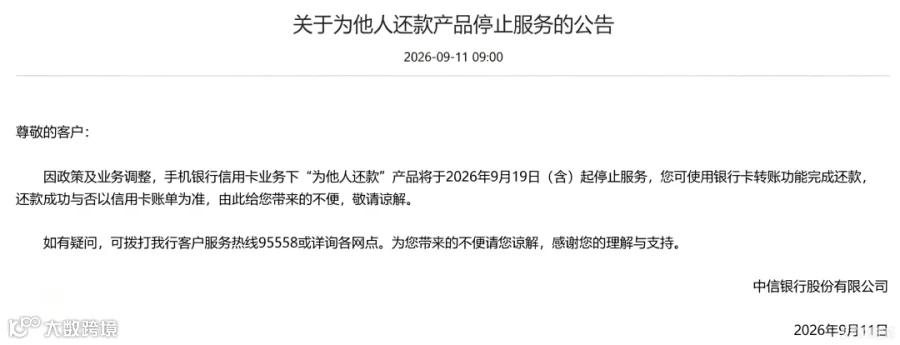
中信银行公告原文:因政策及业务调整,手机银行信用卡业务下“为他人还款”产品停止服务。如需帮他人还款,可走银行卡转账渠道,还款结果以信用卡账单为准。
⚠️划重点:
1. 只是关闭手机银行专门的“代还快捷入口”,并不是完全禁止转账给他人信用卡。亲属之间临时救急,依旧可以通过储蓄卡转账到对方信用卡卡号还款;
2. 风控审核会变严:频繁、多人代还、大额陌生账户转账还款,会触发银行风控监测;
3. 其他银行管控力度各有不同:部分银行直接拦截非本人账户还款,部分银行限制代还账户数量,一旦监测异常,会触发降额、止付、冻结卡片。
二、好好的代还功能,为什么要关掉?
这个功能原本是便民设计:夫妻互还、子女帮父母还款,方便家庭资金周转。
但该通道被大量灰色代还中介滥用,成为风险通道:
✅ 洗钱、涉诈资金流转
不法分子利用代还通道,把诈骗赃款转入信用卡,再通过POS虚假交易套现洗白资金,这是监管重点打击的行为。
✅ 第三方违规垫还业务泛滥
市面上很多“代还APP、养卡中介”,就是利用他人代还通道循环垫资、虚假交易套现。这类业务本身属于违规操作,一旦资金断裂,持卡人会面临逾期、征信受损。
✅ 掩盖真实负债水平
持卡人本身资金不足,靠外部资金代还账单,银行无法识别真实还款能力,增加信用卡不良风险。
监管要求银行加强支付结算风控,银行逐步取消一键代还入口,从源头压缩灰色代还业务生存空间。
三、普通人&商户最关心的问题
✅ 问题1:家人之间还能帮忙还款吗?
可以。
关闭的只是手机银行专属代还按钮,直系亲属临时周转,用储蓄卡直接转账至对方信用卡卡号,依旧可以还款。
强烈不建议,风险极高!
1. 违规代还属于灰色业务,中介掌握你的信用卡信息,极易泄露隐私,遭遇盗刷;
2. 银行风控系统识别垫还+虚假套现交易,直接降额、封卡;
3. 垫还中介收取高额手续费,一旦中介跑路,账单直接逾期,留下征信污点;
4. 接收涉案资金还款,你的银行卡、信用卡会被冻结,卷入案件。
✅ 问题3:商户收款需要注意什么?
近期银行、收单机构风控持续加码,信用卡套现、虚假交易、异地异常交易都是重点核查对象。
不要相信“POS机养卡、代还提额”等宣传,坚持真实交易、保留交易凭证,避免商户结算资金被暂缓结算。
四、用卡合规提醒(必看)
1. 信用卡遵循本人用卡、本人还款原则,优先使用本人名下储蓄卡偿还信用卡账单;
2. 减少非本人账户频繁还款,非必要不要接收陌生人资金还信用卡;
3. 远离各类代还APP、垫资中介,不要向任何人提供信用卡卡号、验证码;
4. 合理规划消费,如资金紧张,优先选择银行官方账单分期,不要走灰色渠道;
5. 一旦收到银行风控短信,及时规范用卡,避免持续异常操作。
结尾
这次银行关停代还功能,是支付行业风控升级的信号。
监管对于资金流转、信用卡违规交易的管控只会越来越严格。不管是普通持卡人,还是线下商户,都要坚持合规用卡、真实交易,守住资金和征信安全。