大家都知道企业真正产生巨大财富的时候,往往不是创业第一天,而是公司融资、上市、并购或者股权出售的时候,税务结构可能直接影响最终能够保留多少财富。
所以,我们在硅谷有一些企业家持符合条件的创业公司股份,想提前卖掉股份,但是又不想交很多的税,那有什么办法来帮助他们?QSBS Section 1202(合格小型企业股票免税) 与 Section 1045(QSBS Rollover) 是美国联邦所得税法中针对创业者和天使投资人极具吸引力的两大优惠政策。本文主要针对1045来进行讲解。
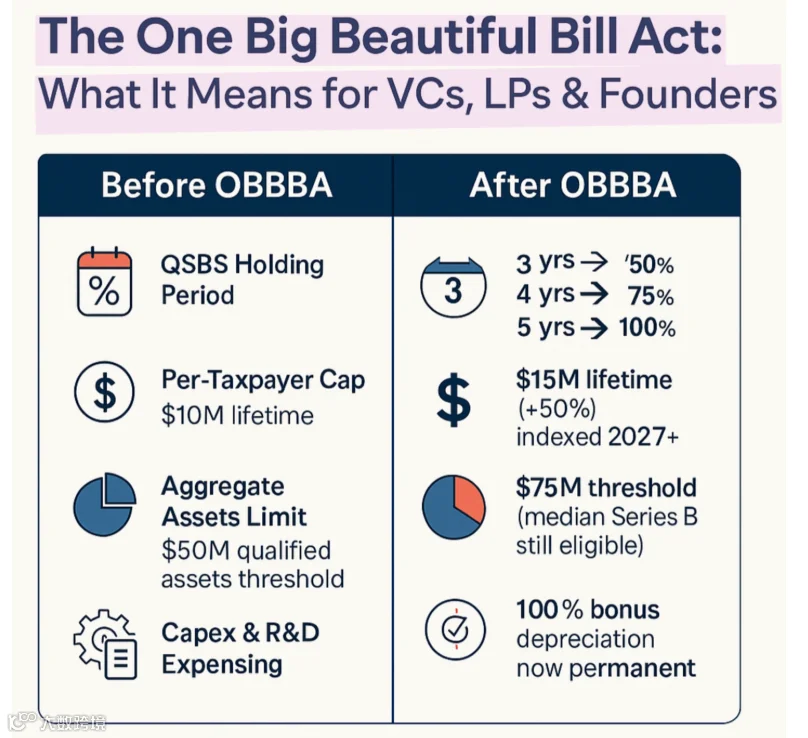
如果等不及公司上市,或者提前想退出,但是持有股份还没持满5年,1045 Exchange可以将资本利得税延后,甚至实现免税。
1045交换的核心价值可以简单理解为:如果符合条件的QSBS持有时间还不到5年,出售之后在规定期限内将所得再投资于另一项符合条件的QSBS,有机会实现资本利得税的递延,并衔接原有的持股期间。对于创业者、科技公司创始人以及早期投资人来说,这可能是一项非常值得提前了解的税务规划工具。
出售原来的QSBS → 在规定期限内再投资新的QSBS → 递延部分资本利得 → 延续原有持有期间。但前提是必须在出售后 60 天内重新投入新的 QSBS。所以是需要提前设计、提前准备的交易安排。但有个前提并不是所有行业都符合条件,比如:
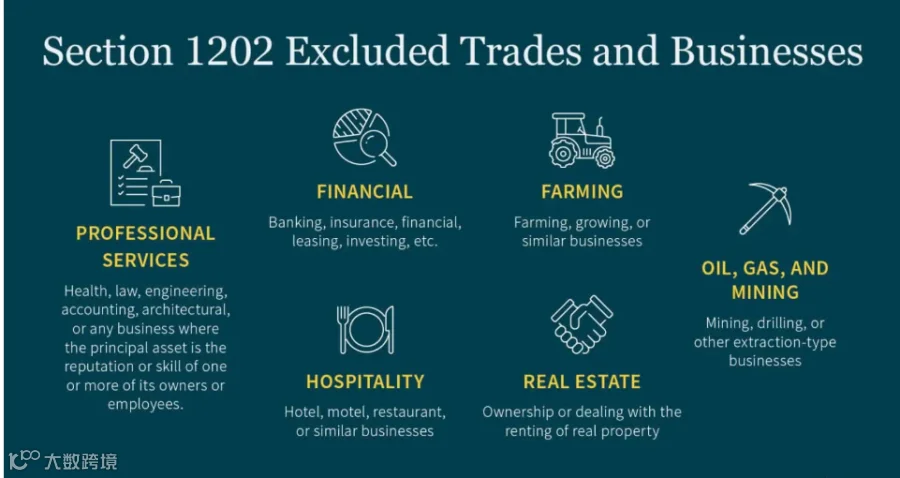
公司的核心业务不能属于以下排除领域(通常为服务型、金融型或资源型行业):
专业服务: 法律、医疗、会计、工程、建筑、咨询、金融服务、经纪服务等。
金融与投资:银行、保险、融资、租赁、投资等。
服务与餐饮酒店: 酒店、汽车旅馆、餐厅等。
农林矿产: 农业、采矿、油气开采等。
依靠个人名誉: 业务主要依赖某个人(如明星或创始人)的名誉或技能的行业。
这样子的话,比如:
第一家公司持有3年
第二家公司持有2年
合计达到5年
因此可能符合1202条款,使收益符合相关免税规定。由此产生的税务影响可能非常巨大,联邦税和州税合计可能高达 30% 多。
何时考虑使用该策略:
-
你持有符合条件的 QSBS 股份已满 6 个月,但在满 5 年之前卖出。 -
你希望通过将收益再投资于新的 QSBS 来保留 QSBS 的税收优惠。 -
你已经找到了符合要求的新 QSBS 投资标的。 -
你能够在卖出初始 QSBS 股份后的 60 天内完成置换。 -
相较于保留出售所得现金并缴纳相应税款,你更愿意承担将资金重新投资于新 QSBS 股票的投资风险。
何时不要使用该策略:
-
你需要从初始投资的出售收益中获取流动资金(现金)。 -
你卖出的原始股份本身并不具备 QSBS 资格。 -
你无法在卖出后的 60 天内找到新的 QSBS 投资机会。 -
你不愿承担将资金投入新的 QSBS 交易所带来的投资风险。