
本文来源于洪观世界。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
现在市场做多橡胶,最大的炒作故事,就是 NOAA 最新预警的强厄尔尼诺预期。不少资金盯着这张 ENSO 概率图,秋冬季出现强厄尔尼诺的概率居高不下,市场担心东南亚橡胶主产区遭遇持续暴雨、洪涝灾害,进而造成割胶受阻、产量下滑,这也是近期胶价向上驱动的核心题材。

但如果翻看泰国出口数据就能发现,供给现实并没有市场想象的那么紧张。
泰国是全球橡胶供应的核心,月度出口就是最硬核的现实指标。对比历年出口曲线,2026 年泰国天然橡胶,包含混合胶、复合胶,出口并未出现断崖式下滑。即便进入传统雨季,出口也维持在历年正常区间,部分月份甚至优于往年同期。
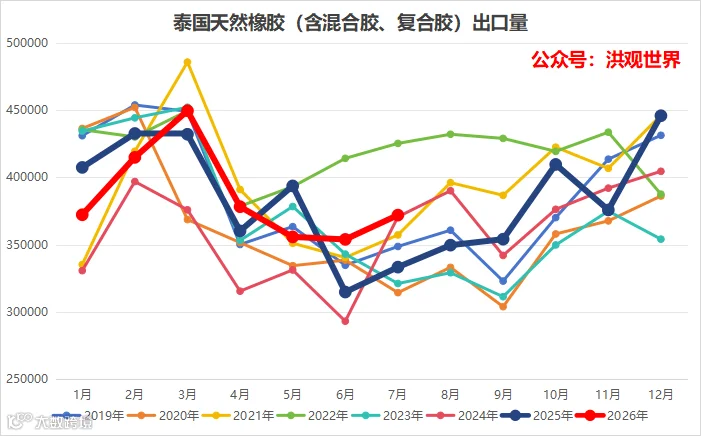

天气带来的更多只是情绪冲击。短期降雨会制造行情脉冲,但并不等于实质性减产,货源实实在在流向全球,并没有出现供给硬缺口。
事实上,目前市场炒天气本质是炒预期,厄尔尼诺只是提升灾害发生的概率,不等于产量必然崩塌。一旦天气风险无法转化为真实出口收缩,炒作故事很快就会证伪,这波行情明显预期跑在了现实前面,持续性值得打一个大大的问号。
02
很多人交易橡胶,只盯着产地阴晴,却忽略了需求端的底层逻辑。国内天然橡胶核心消耗,并不来自家用轿车,而是重卡全钢轮胎,包含新车配套和占比更高的替换需求。看国内重卡销量图表一目了然,近几年重卡销量长期运行在低位,并没有出现爆发式增量。

重卡的景气,本质锚定地产和基建链条,这一点可以从两组数据交叉印证。房地产累计新开工面积连年收缩,对比过去几年,当前开工规模大幅缩水,地产端的土建、渣土、建材运输需求自然随之萎缩。

再看工程机械月均工作时长,挖掘机等设备开机工时持续回落,工地实际干活的强度上不去,说明真实工程活跃度并不高。
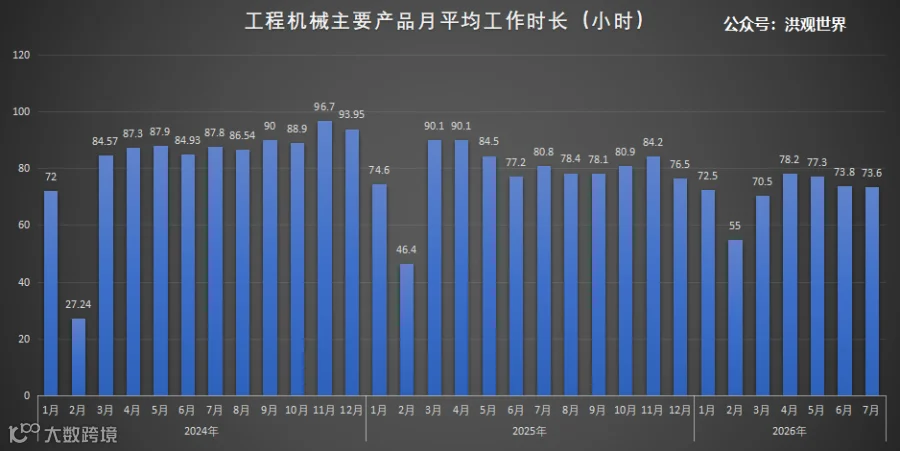
地产新开工不足,直接带来连锁反应。工地开工少,工程机械干活时间下降,货运拉货的需求就起不来。一方面,物流渣土生意冷清,企业没有动力大批量采购新重卡;另一方面,车辆跑的里程变少,轮胎磨损放缓,替换需求也被压制。
不管是重卡新车销售,还是轮胎替换需求,源头都要看工地活多不多。地产不见实质性企稳,基建也没有超预期放量,工程机械开机时长就很难回到往年高位,重卡也就很难走出大级别行情。橡胶内需自然被死死压制,只靠供给端讲故事,需求底盘托不住,所谓大行情不过是空中楼阁。
03
原料涨价的成本压力,已经沿着产业链快速传导到下游。8 月 27 日开始,国内轮胎厂掀起一轮集中涨价潮,广饶、潍坊等主产区多家企业,全钢轮胎普遍上调 2%-3%,大部分 9 月 1 日正式执行,正新橡胶也将在 10 月跟进涨价,涨价的直接原因就是橡胶原料上涨,企业扛不住生产成本。
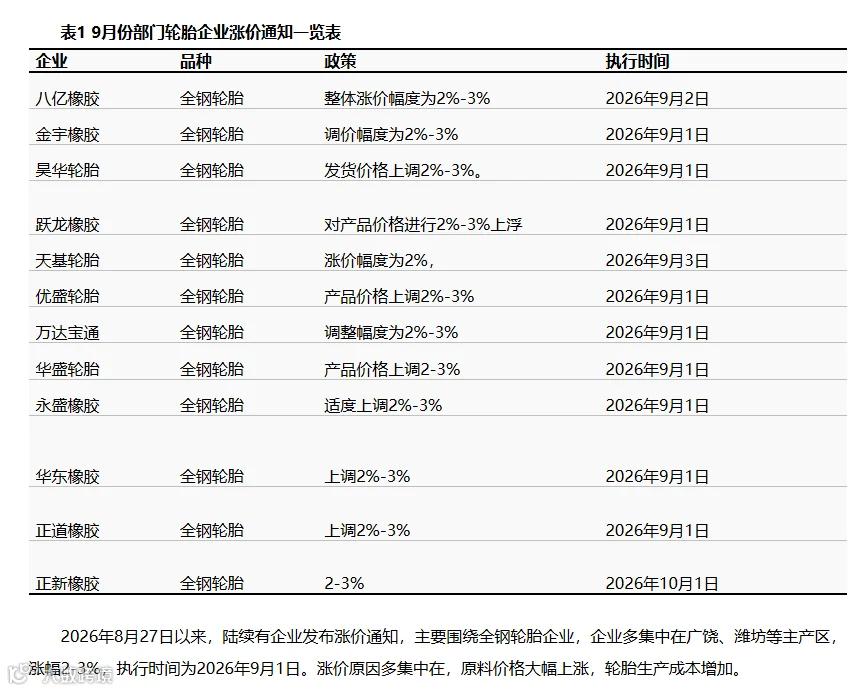
但必须认清,这一轮属于成本倒逼的被动涨价,并不是需求爆发带动的主动提价。当下轮胎终端整体需求偏弱,重卡销量看不到明显增量,工程机械开机数据印证工地活跃度有限,货运景气一般,海外出口也没有超预期表现。在需求本就孱弱的环境下,成品端强行涨价,负反馈的隐患已经埋下。
面对涨价,下游经销商会主动收紧补库,减少囤货意愿,终端替换需求也会被高价抑制,轮胎厂出货压力会逐步显现。工厂不可能无限硬扛高位原料,一旦成品卖不动,最直接的手段就是压低开工、缩减橡胶采购。轮胎厂买盘收缩,最终会反过来压制天然橡胶价格。
当然负反馈不会瞬间爆发,中间存在传导时差。前期已经锁订的订单,会短期托住工厂开工,原料消耗依旧存在。但有两个信号必须重点跟踪,一是轮胎涨价之后真实的出货与库存数据,如果涨价却带不动走货,降负荷就近在眼前;二是泰国后续出口兑现情况,只要出口持续维持高位,供给宽松的现实,就会不断瓦解天气炒作的根基。
总结
总体来看,当前橡胶市场预期远强于现实。厄尔尼诺的强预期搅动盘面,成为多头最重要的叙事抓手,但我认为,局部的减产不影响全球橡胶供需平衡的大格局。供给端看不到硬缺口,天气炒作存在时间窗口,但很难走得太远。底层需求被地产、基建链条牢牢约束,地产新开工持续走弱,工程机械开机工时低迷,传导到重卡与轮胎端,难有大增量,行情先天缺少走牛的基础。轮胎集体被动涨价,在弱需求的大背景之下,负反馈风险正在不断累积。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
🔥大宗商品研究和交易体系研修班
10月29-31日·上海,3天5大模块
基本面交易|对冲套利|套期保值|商品期权|场外期权与含权贸易
从研究到交易,从期货到期权,实战体系一次打通!
早鸟优惠中,扫描下方二维码报名。