

113.51亿,24.23万户,最长逾期11年。
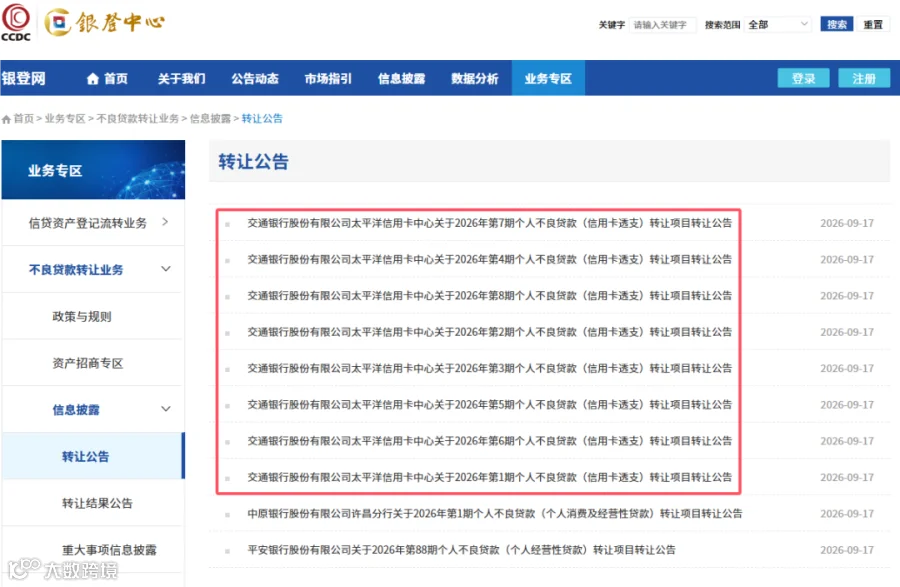
这不是某个P2P暴雷的数据,也不是什么小额贷款公司的坏账清单。这是交通银行太平洋信用卡中心,刚刚挂在银登网上准备拍卖的"个人不良贷款(信用卡透支)转让项目"。
日前,交行一口气挂了9期,涉及资产笔数约24.27万笔、持卡人约24.23万户,竞价时间定在10月19日到21日。
9期按账龄粗分为两组:
交行信用卡压力明显
值得一提的是,交行的信用卡业务,这两年日子不好过。看数据:
-
2025年末,信用卡不良率2.68%。 -
2026年6月末,信用卡不良率直接跳到3.80%,半年飙升112个基点。 -
同期信用卡逾期余额275亿,逾期率5.68%。 -
信用卡贷款余额从5313亿缩到4853亿,半年少了460亿。
什么概念?六大国有银行里,交行的个贷不良率是最先破2%的。信用卡不良余额184亿,比很多中小银行的总资产都多。
此外,交行的信用卡经营模式正在经历剧烈调整。2025年起从集中直营转向分行属地经营,裁撤了近30家分中心,一年换了三任卡中心负责人。面对的留下的184亿不良和275亿逾期——靠内部催收团队慢慢啃,不如批量转让给专业AMC来得干脆。
信用卡不良"百亿包"已成常态
交行的困境不是孤例,而是整个信用卡行业从扩张转向存量、从增量博弈转向不良出清的缩影。
银登个贷不良转让试点延续多年,信用卡因单笔小、合同标准、笔数多,是最适合批量挂牌的品种。2025年全市场信用卡不良挂牌规模已破千亿;2026年光大115.6亿、华夏107.89亿、交行113.51亿等百亿级包连续出现,结构高度一致:纯信用、未诉为主、长账龄、户均几万。
背后是信用卡行业整体从扩张转存量:
-
全国信用卡和借贷合一卡量从2022年二季度8.07亿张降到2026年二季度约6.77亿张; -
多家银行余额下行、不良上行,经营重心从“办卡+分期”转向“存量风控+优质客户”; -
银行更倾向于用转让出清长账龄,用自动还款、刚性扣减、属地化经营控新增。