


行业大批门店接连倒闭,为什么一部分视光机构业绩反而持续上涨?
走在大街小巷不难发现,不少曾经红火的眼镜门店,纷纷贴上转让、闭店的告示。

据天眼查工商注销与行业调研数据显示,2022‑2025三年时间,全国眼镜、视光相关实体门店累计关停注销约60000家,平均每天约55家门店退出市场;行业开店关店比仅0.66,关店数量远大于新开店铺,行业进入深度洗牌出清阶段。
整体综合闭店率达到45%‑50%,近乎一半门店在市场竞争中出局。其中传统夫妻单体店闭店率最高,达到55%‑60%;商场专柜、低价流量工厂店淘汰情况最为严重。
但很矛盾的现实是:国内近视人群基数依旧庞大,青少年近视防控、视功能干预、中老年渐进验配的真实需求一直在上涨,市场蛋糕并没有缩小。
不是行业没有生意,是旧模式已经活不下去。
绝大多数倒闭门店,都有着高度一致的特征:
固守“卖镜框、卖镜片”的产品思维,深陷低价价格战,99、199引流套餐轮番上阵,看似客流不断,实则没有利润;只做单次配镜交易,没有完整视光服务体系,不会做家庭眼健康管理;只能售卖单品,无法输出整套近视防控、视功能干预解决方案;缺少完整顾客档案和随访闭环,做完一单生意就此结束,没有复购、没有转介绍。

很多门店老板十分困惑:同样的市场环境,同样面临内卷,为什么同行可以稳定开出9800元青少年控轴全套方案、13420元家庭全周期视力管理、7300元综合视光服务等高单价订单,自己却只能靠拼折扣售卖镜片?
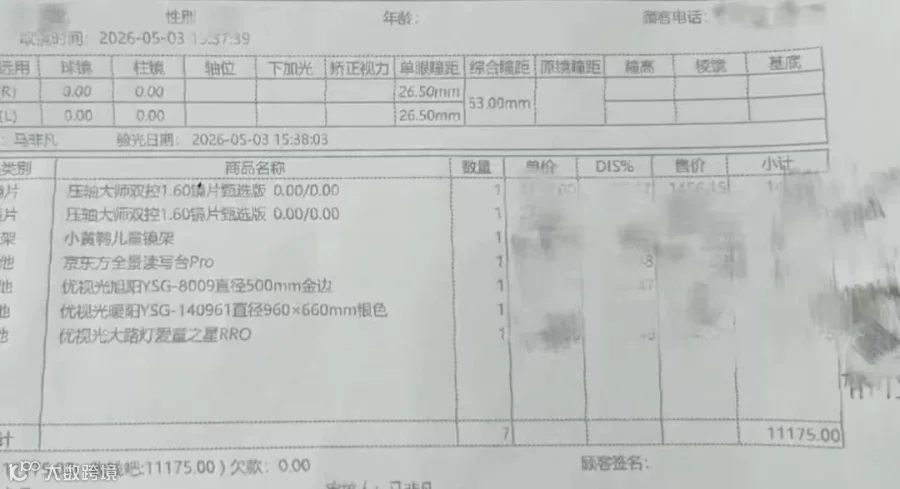
不少人把差距归为地段、客流、镜片品牌,于是引进高价产品,打磨销售话术,指望靠产品做大单。可现实是,只依靠产品,高单价只能靠运气偶尔成交一单,无法复制,拿不到持续稳定的经营结果。
真正拉开门店差距的,从来不是你手里有什么产品,而是你具备什么样的交付能力。
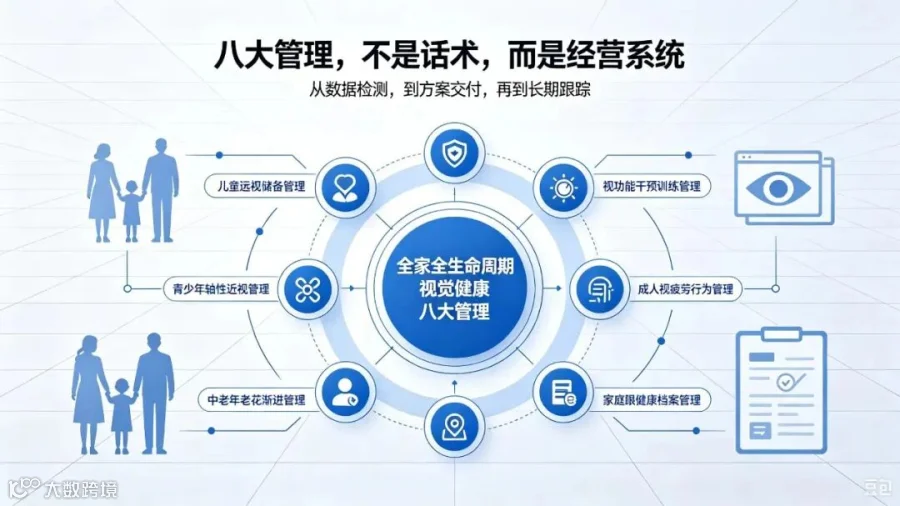
只有落地理咨询·全家全生命周期视觉健康八大管理体系,门店才真正具备稳定做高单价、持续拿到经营结果的底层能力。
八大管理,不是几句销售话术,也不是某一台仪器、某一款镜片,是一套完整可落地的视光门店经营系统,完整覆盖儿童远视储备管理、青少年轴性近视管理、视功能干预训练管理、学生读写行为管理、成年人视疲劳干眼管理、中老年老花渐进管理、家庭眼健康档案管理、售后随访闭环管理八大模块。

导入这套体系之后,门店经营逻辑彻底改变:
顾客进店,不再优先挑选镜框镜片,而是先完成全套眼部数据采集,读懂眼轴、屈光、视功能各项指标,评估视力风险,为每一个家庭定制个性化视觉健康管理方案。
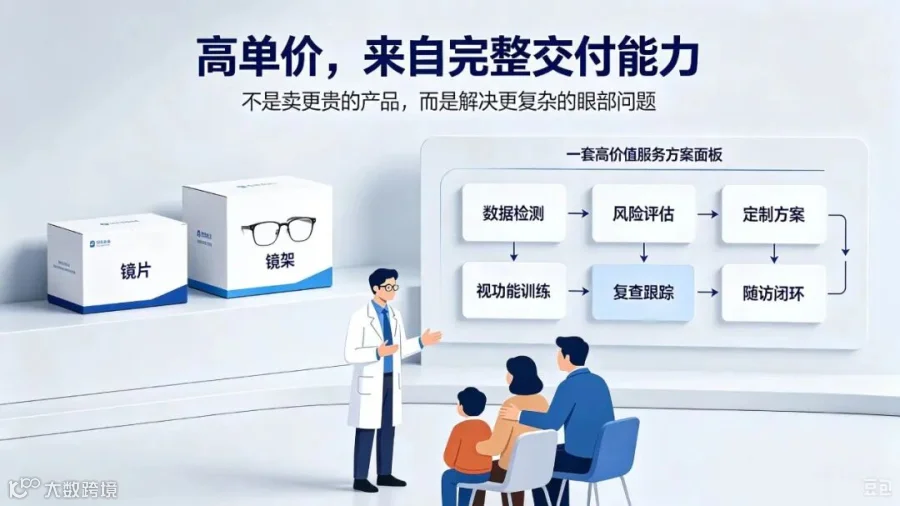
给孩子成交的,不再只是一片防控镜片,而是镜片搭配视功能训练、眼轴持续监测、季度复查随访、居家用眼指导的整套近视管理服务;
给中老年顾客成交的,不止一副渐进眼镜,包含眼部评估、适配调试、佩戴跟踪、视疲劳干预的完整老花视觉管理;
面对长期屏幕用眼的成年人,输出针对性视疲劳综合干预方案。
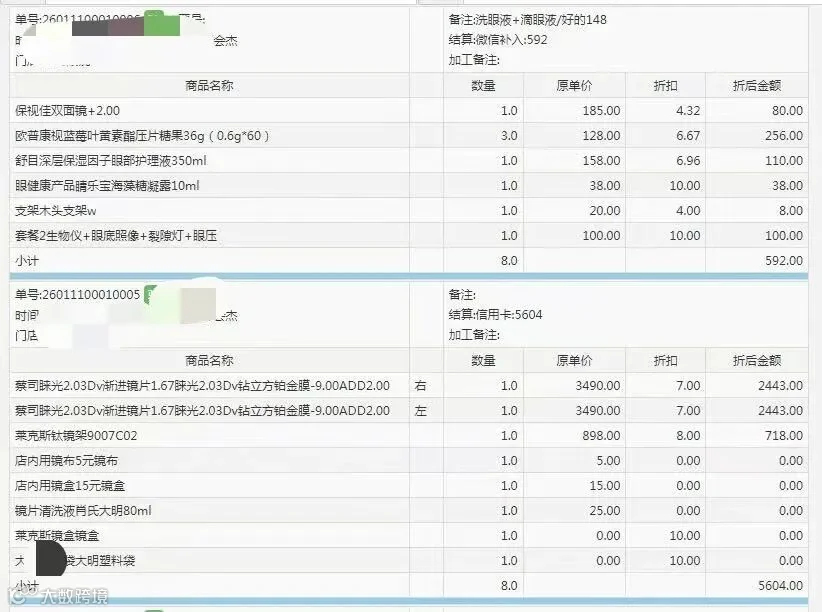
客户付费,买的不再是一副眼镜的商品价值,而是孩子度数可控的希望,是一家人清晰舒适的视觉质量,是长期的家庭眼健康守护。当门店拥有这套完整交付能力,顾客对价格的敏感度自然下降,高单价订单便是水到渠成。

市面上镜片、设备人人都可以采购,低价套餐人人都能照搬复制,但是八大管理所构建的整套服务能力无法简单模仿。
它教会团队读懂视光数据,看懂视力风险,讲透解决方案;搭建分层服务包,把镜片、视训、复查、健康干预组合落地;搭建家庭档案随访闭环,把一次性配镜顾客转化为长期家庭客户;输出标准化沟通逻辑,普通店员也可以复制大单成交;同时严守医疗广告合规,让高价值业务做得安心长久。

没有导入八大管理的门店,就算偶然成交高价订单,没有对应的档案管理、随访交付、完整干预流程,服务承接不住,缺少复购和转介绍,大单仅仅是昙花一现。
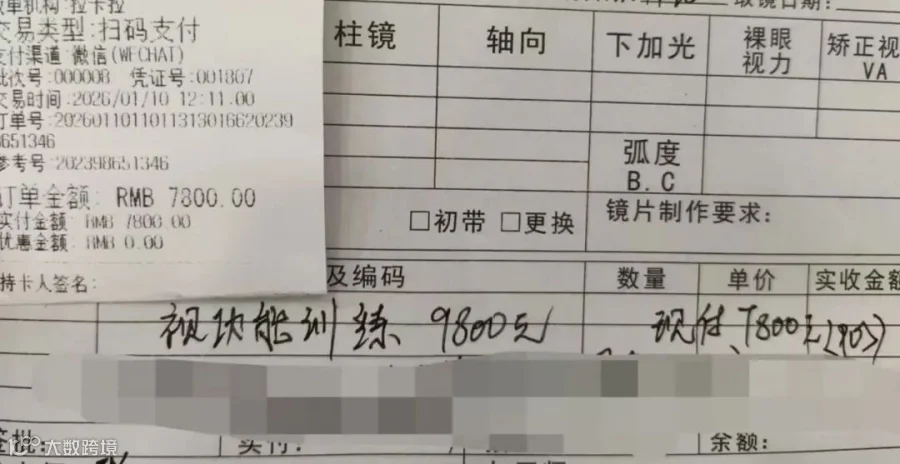
反观众多和理咨询深度合作、落地八大管理体系的视光机构:在行业大规模关店洗牌的大环境之下,跳出低价内卷泥潭,门店业绩逆势向上,几千上万的综合管理方案持续稳定产出,客户因为专业建立深度信任,家庭成员复购、转介绍源源不断,稳稳穿越行业周期。
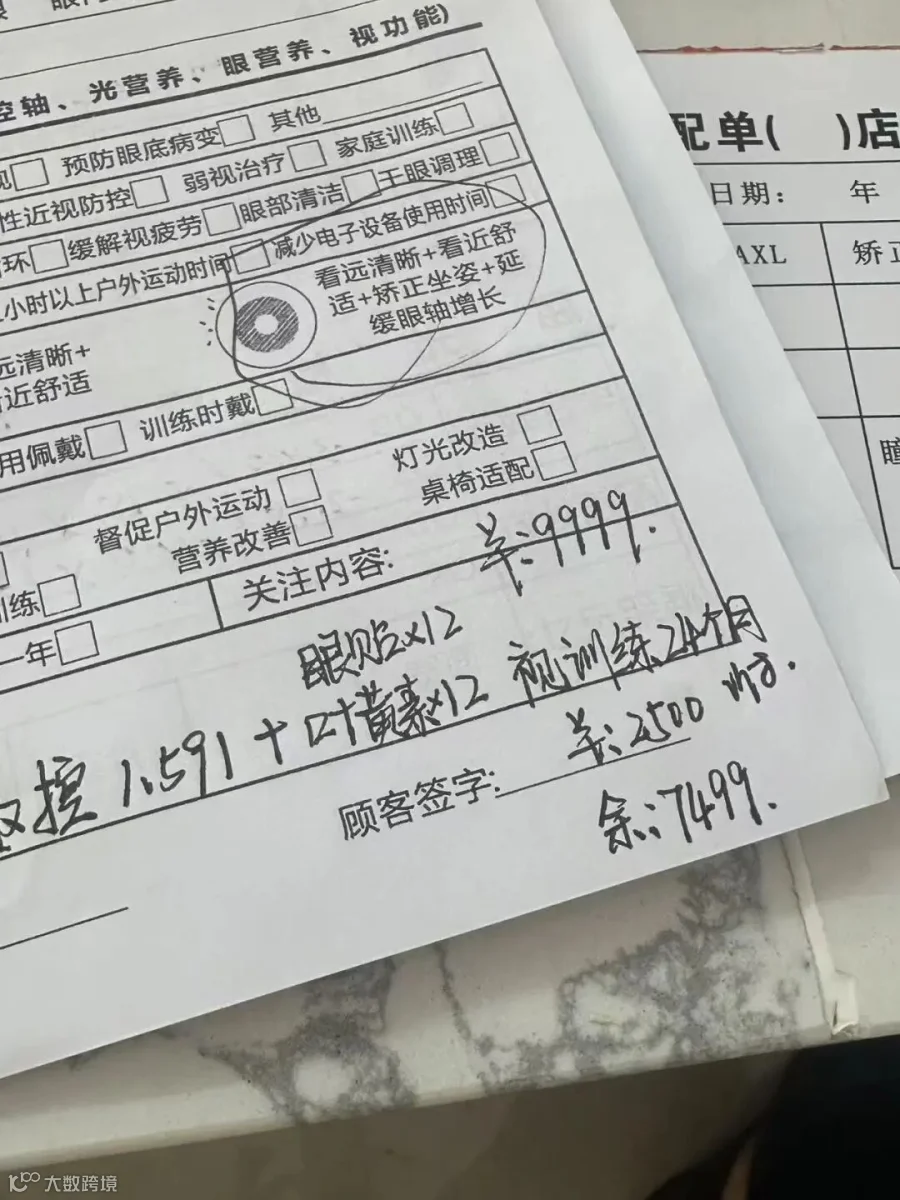
行业正在告诉我们一个真相:
单纯卖货的时代已经落幕。
没有八大管理体系,就没有稳定输出高单价的能力;没有完整的管理交付,就拿不到长久可持续的经营结果。

未来能够活下来并且持续增长的,不是会卖眼镜的门店,而是真正成为家庭视觉健康管理者的机构

来源:行业调研|公众号发布提示:工商注销数据标注为天眼查行业调研,不作为官方权威数据;成交金额仅为行业案例参考,注意广告合规。