


这笔投资"反常识"在哪
不造车的宁德时代,钱都去哪了
宁德时代反复对外确认不造车的立场。
2026 年 3 月,在开年观察中,公司明确提出「只做供应商,不做竞争者」,恪守零部件供应商定位,无意成为车企的直接对手。 2026 年 7 月的投资者交流会上,公司再度对外厘清边界「将集中资源做好产品与方案,不涉足整车制造业务」。 2026 年 9 月,又在交易所互动平台回复投资者提问「公司会做大量的工作支持车企客户的发展,但公司不会去造车」。
2026 年内三次公开表态,整车制造这条业务边界已经划得十分清晰。但不造车不等于产业层面不下场。梳理宁德时代公开信息,其产业投资版图已经铺得相当开阔。

大模型:2026 年 6 月,宁德时代体系参与 DeepSeek 首轮融资,宁德时代及溥泉资本合计出资约 50 亿元;经股权穿透测算,体系间接持有 DeepSeek 约 1.4% 权益。
半导体:芯片布局持续落地,投资思朗科技、琻捷电子、星钥半导体、芯迈半导体、行云集成,搭建起芯片投资矩阵。
具身智能:重仓机器人赛道,通过直投与产业基金布局银河通用、千寻智能、松延动力、众擎机器人、萝博派对多家具身智能企业。
智能驾驶:推进 “电池 + 智驾” 一体化方案。宁德时代财务投资地平线,原宁德时代执行总裁朱威 2026 年 2 月出任地平线总裁,实现资本合作向治理深度绑定升级;参投 Robotaxi 项目造父智能(哈啰、蚂蚁、宁德时代联合发起,地平线提供技术支持),同时布局零一汽车、拿森科技,完善智驾全链条。
底盘与整车方案:子公司时代智能的磐石滑板底盘推进全球化落地,2026 年 5 月与土耳其车企 Togg 达成量产合作;2025 年 10 月完成外部融资,估值突破百亿。据公开信息,磐石底盘可帮助车企节约 60%‑70% 底盘开发投入。
换电网络:2026 年 8 月,宁德时代斥资 25.56 亿元拿下启源芯动力 24.87% 股权,入主换电重卡龙头。启源芯动力全国充换电站超 1800 座,换电重卡交付市占率 55%,业务覆盖车储共用电池、源网荷储一体化。
从能源生产储存,延伸至算力基础设施、AI 大模型,再到各类智能终端,宁德时代正在构建一套以能源为底座的科技生态。

算力的尽头是电力
为什么一家电池公司,要把资金投向芯片、大模型与数据中心?答案藏在动力电池行业自身的处境里。
一边是稳固的基本盘。宁德时代手握接近四成的全球动力电池市场份额,规模、技术与成本优势仍在。
另一边是行业话语权持续松动。车企纷纷推进自研电池,同时引入二供、三供体系,降低对单一电池厂商的依赖。自 9 月以来,理想汽车入股欣旺达动力成为其第二大股东;小米汽车宣布部分车型搭载中创新航与欣旺达联合供应的电池,市场关于 “去宁化” 的讨论持续发酵,二级市场也有所反应。
在 “品质全球开放月” 活动上,首席制造官倪军回应:“会造车,不一定会造电池。还是要专业的人,做专业的事。” 这句话在制造逻辑上成立,但并未直击车企的核心诉求。车企考量是电池成本能否持续优化、供应链能否稳定保供、自身在产业链中的话语权能否提升这三笔账。
矛盾的核心落在定价权上。当车企自研电池能力提升,电池供应逐步变成可比价的标准化制造业生意,宁德时代需要在动力电池主业之外,寻找下一个能够构建高议价权的赛道。而这个新阵地,恰好就在算力与电力的交汇地带。

AI 数据中心(AIDC)是算力时代规模最大、增速最快的耗电载体。算力规模扩张越快,电力消耗越高;而电力、储能,正是电池巨头的主场。在 2026 年 7 月的投资者交流会上,宁德时代释放两个关键信号。其一,可为 AIDC 提供整套零碳能源解决方案;其二,钠电池已陆续落地签单,成本相比锂电池可降低 30% 以上。
至此,完整逻辑闭环成型。投资芯片,是切入算力设备的核心硬件;提供储能与能源方案,则是掌握算力运转的能源底座。所谓算力的尽头是电力,描述的正是这条产业暗线,宁德时代在两端同时布局下注。

从产业链到资产负债表
把视角从产业链格局下沉到企业财务层面,一系列结构性变化正在发生。
其一,算力基础设施逐步资产化。 数据中心正在从传统的成本中心,转变为资产负债表上的核心经营性资产。AI 推理成本每下降一个数量级,具备经济可行性的算力部署规模就会迎来一轮扩张,资产的边界随之拓展。
其二,数据资产加速探索入表。 随着数据要素市场化改革推进,企业的数据资源正从表外无形资产,逐步转向可确认的表内资产。算力是数据资产的加工载体,电力是算力持续运行的基础,三者共同构建起全新的资产链条。
其三,绿色金融工具开始应用于 AIDC 项目。 绿色债券、基础设施 REITs 等工具,逐步为数据中心建设提供长期资金;PUE 能耗水平、绿电使用比例,也慢慢成为这类资产的准入门槛与估值影响因子,能耗治理能力开始影响资产定价。
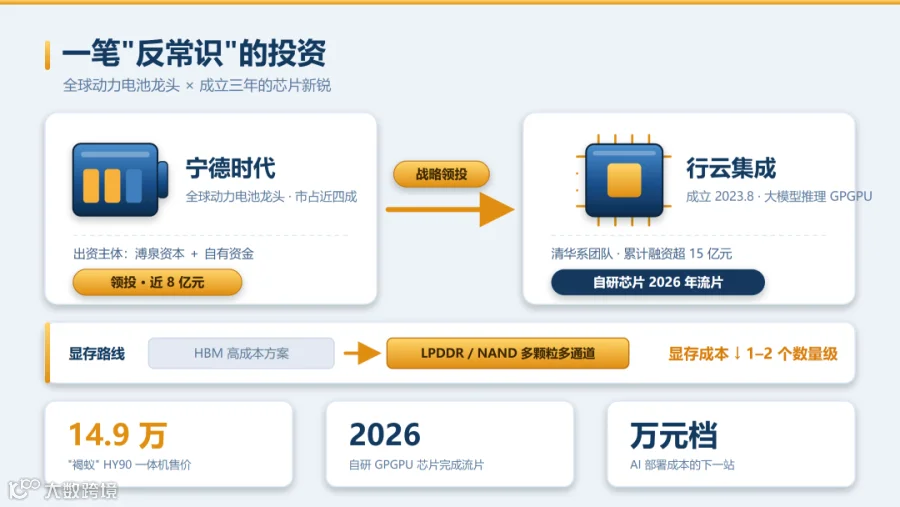
其四,市场融资结构正在切换。 硬科技领域的投资主力,正从纯财务投资人向产业资本倾斜。溥泉资本的投资逻辑颇具代表性:不以短期财务回报作为首要目标,优先考量产业战略协同。本轮领投行云集成,看重的是自研芯片与宁德能源方案的耦合价值,而非单纯依靠下一轮融资的估值价差获利。放到一级市场来看,这意味着项目筛选标准、估值逻辑与退出路径都将迎来系统性重构。
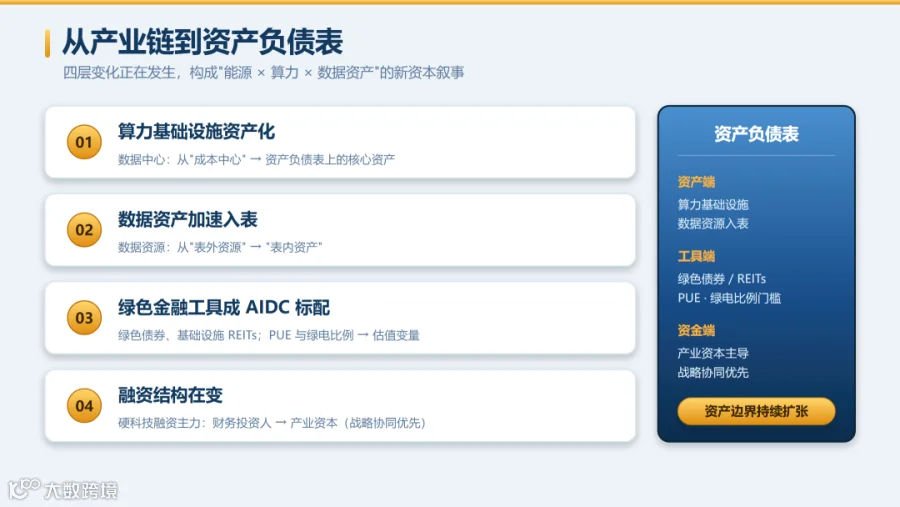
产业资本深度下场、绿色金融工具配套、资产形态持续升级。三重变化叠加,催生了「能源 × 算力 × 数据资产」的全新资本叙事。

三方面启示
数据来源:云岫资本披露、科创板日报、新浪财经(VCA创投社)、网易财经、凤凰网科技、半导体投资联盟等公开报道。