
【干货】90% 的人不懂,如何提取香港储蓄分红险保单
作者:张妮
连续更新:第580篇
微信:cqzhangnini
朋友们,买香港储蓄分红险,你是不是也这样:
当年被计划书上华丽的数字吸引,签字付钱,心里美滋滋地盘算,几十年后能拿到多少睡后收入。
可真到要用钱的时候,看着保单里的保证现金价值、名义金额、复归红利、终期红利一堆名词,瞬间懵圈。
这笔钱到底该怎么取?先提哪一部分,才能不伤筋动骨,保住这只 “金鸡”?
今天,我就带你当一回保单操盘手。
核心观点一句话:不懂红利结构,你的保单就是看不懂的天书;不懂提取顺序,同一份保单,最终到手的钱可能差出一大截。
一、香港储蓄险三类提取逻辑(看懂你就不会取错钱)
香港主流保司的红利就像一套组合拳,一般由三块构成:保证现金价值(打底)、复归红利(中场)、终期红利(后劲)。不同保险公司,配方略有区别。
关键来了!提取顺序不同,结果天差地别:
多数派(友 B、保 C、永 M 等):这类保单自带终期红利锁定户口功能,但需要投保人主动申请操作,把终期红利转入锁定户口。一旦锁定户口有余额,取钱时优先提取已锁定的终期红利,再提取复归红利。等这两部分全部提取完毕后,若仍需要资金,保证现金价值和终期红利将按比例提取。
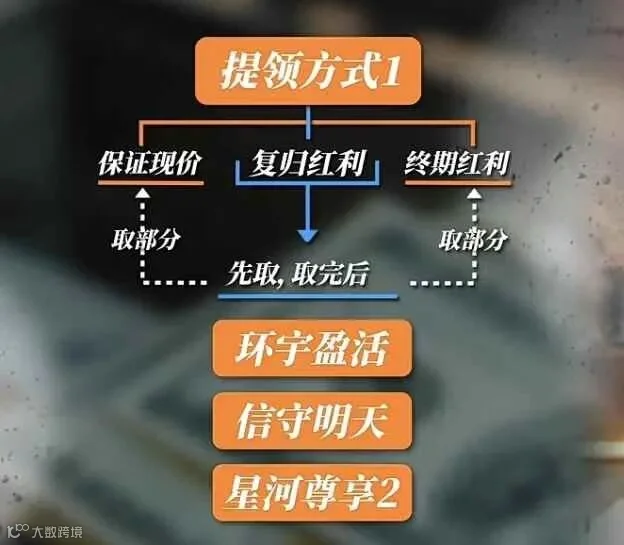
少数派(如安 S):复归红利(保额增值红利)和终期红利一起提取。

极少数(如宏 L、忠 Y):没有复归红利,直接从保证现金价值和终期红利中同比例提取。这种方式对本金冲击最大,一上来就直接动了根基,所以早期一提领,收益断崖式下降。
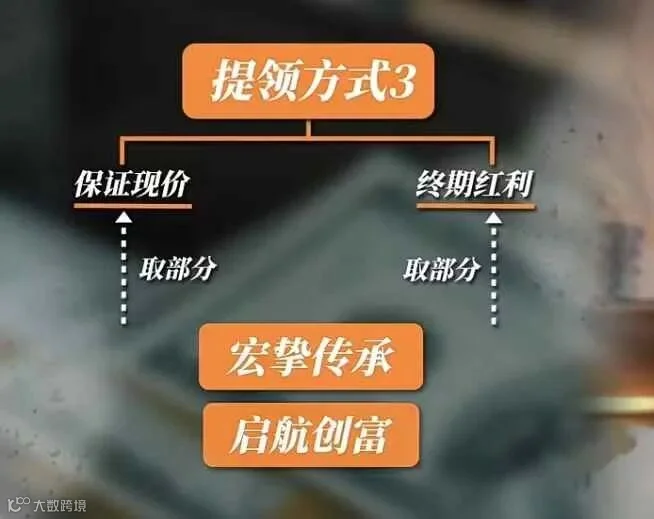

二、举例,保C红利三驾马车(看懂增长逻辑+最优提取顺序)
以保C为例,庖丁解牛看透提取玄机。
保C保单 “三驾马车” 的增长曲线和提取秘诀,是理解红利逻辑的绝佳范本。结论先放前面:三部分资产,增长节奏完全不一样。
保证现金价值:前期增长慢,像乌龟爬,一般到第 18 年左右才回本。一旦动用它,回本周期会被大幅拉长。
归原红利:早期增长快,像兔子跑,自带累积生息(测算约 1.5% 复利),是保单里那只会持续下蛋的鸡。复归红利分为面值和现金价值:身故赔付按面值结算,面值一旦公布锁定就不会回撤;退保提取,则按现金价值兑现。
终期红利:前期波动大,起伏不定;持有 20 年之后增长趋于稳定,像成熟稳重的长跑选手。
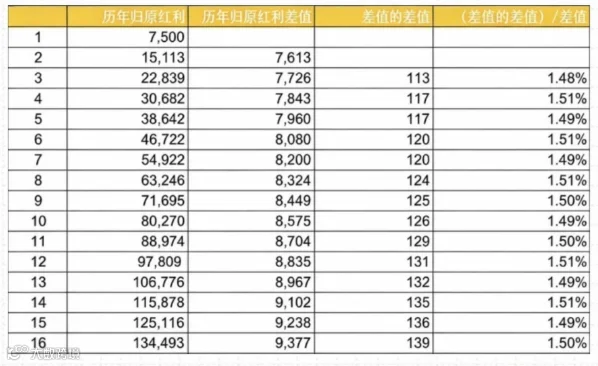
这张表就是保C归原红利复利的直观证明。表格统计保单第 1 至 16 个保单年度的历年归原红利总额:
第 1 年归原红利:7500
第 2 年累计:15113,新增红利 7613
第 3 年累计:22839,新增红利 7726
……
第 16 年累计复归红利:134493
「历年归原红利差值」:每一年新增派发的归原红利
「差值的差值」:每年新增红利相比上一年新增红利的增量
「(差值的差值)/ 差值」:就是归原红利的内生复利,稳定在约 1.5%
核心结论: 归原红利一旦派发锁定面值,就会持续滚存生息;每年新增的红利,是在上一年累积归原红利的基础上,按接近 1.5% 复利持续增长。
只要我们不动归原红利,这 1.5% 复利就持续滚下去;一旦提取归原红利,对应的名义面值减少,后续每年新增红利就会跟着缩水,复利盘被削弱。
保C的官方提取规则是:锁定的终期红利 → 归原红利 →(两者都提完后)保证现金价值 + 终期红利按比例提取。
第一,归原红利:保 “鸡” 杀 “蛋”
归原红利自带复利,就是保单里那只会持续生蛋的鸡。它早期增速高于终期红利,只要前期不动它,保单整体的内部回报率 IRR 才能维持更高水平。

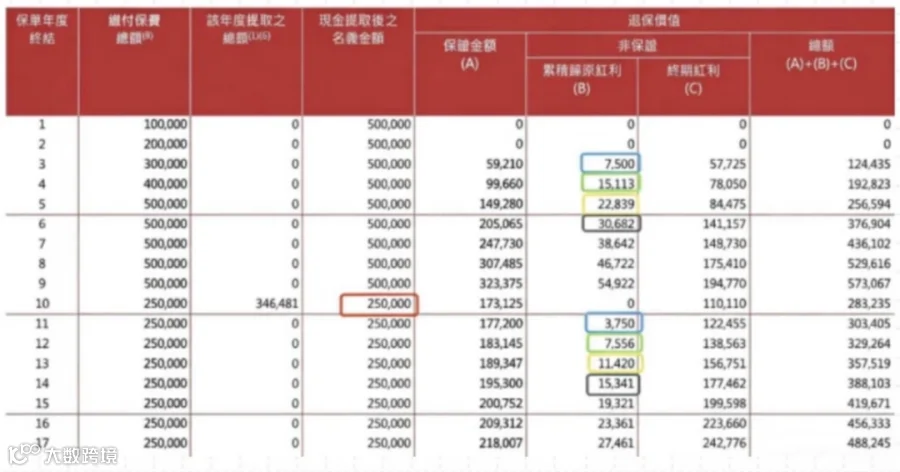
我们结合计划书表格举例测算:
假设在第 10 个保单年度末,提取 63246 元,把累积归原红利全部清零。你会发现,从第 11 个保单年度起,归原红利会重新开始逐年派发,派发的增长逻辑和初始保持一致。
归原红利每年派发的金额有固定的生成规则,增长模式稳定。
第二,名义金额:保单分红的换算尺
名义金额是保证现金价值和归原红利之间的 “换算标尺”。一旦动用保证现金价值,名义金额就会缩水,未来归原红利派发额度也会跟着等比例下降。保住保证现金价值,本质就是保住保单未来的分红潜力。
对照第二张表格就能直观看到:
当提取资金,让保单名义金额减半之后,归原红利也同步减半。原本第 3 年派发 7500,变成 3750;原本第 4 年派发 15113,变成 7556。
这就证明:归原红利派发额度,和名义金额维持恒定比例。名义金额缩水,归原红利就会同比例减少。
三、红利增速判断+提取密码实操技巧(避坑核心)
1、复归红利与终期红利的增速概念
对大多数普通人来说,复归红利是比较好理解的。它每年增加的金额相对固定,在投保前看计划书就能发现,每一年新增的复归红利基本是一个恒定数值。如果未来支取的金额很小,只在复归红利额度范围内,你完全可以直接提取复归红利。
绝大多数保单的收益大头,其实来自终期红利。
终期红利的增长本身是有设计规律的。假设保险公司分红实现率能够贴近计划书预期,没有出现大幅波动,终期红利的增长节奏,在产品设计阶段就已经定好了。

大家看这张截图里的增速数据:有一年增速只有 4.69%,紧接着下一年 52.24%,再下一年直接来到 142.16%,大涨过后又回落至 3% 左右。
举个例子:如果在 4.69% 增速这一年,提取 10% 的终期红利。那被取走的这部分资金,就会错过后续 52.24%、142.16% 这两轮爆发式增长。这个时间点取钱,非常不划算。
放在这组数据里,如果用钱时间可以灵活安排,最优选择是等 142.16% 这一轮高增速走完再支取,至少不会错失这两段大幅度的红利增长周期。
这种剧烈波动会让资金提取变得非常纠结:红利高的时候取钱舍不得,红利低的时候又想取钱,等下一年红利回升,又不想动保单。取或者不取,都会很被动。
很多人会问:到底哪家是这种上蹿下跳的,哪家现金流平滑?
这里不直接点名某一家保司,教你自己判断,比单纯听名字靠谱。
看计划书里每一年的非保证红利演示表,重点看历年复归红利、终期红利的增长节奏:
如果红利增长曲线不平滑,只有在第 5、10、15 这种整数保单年度才突然拉高红利,中间大部分年份红利很低,收益忽高忽低,就是前面说的 “上蹿下跳” 类型。
这类产品,取钱时机对收益影响极大,适合打算长期持有、中途几乎不支取的人;一旦中途要拿钱,就很容易陷入取或者不取都纠结的局面。
如果红利是逐年稳步抬升,每一年的现金价值增长幅度相差不大,没有某一年突然暴涨、其他年份低迷,就是现金流平滑的产品。这种更适合做孩子教育金、养老金,未来大概率会中途支取,哪一年用钱,都不会因为红利周期而大幅吃亏。
2、「提取密码」实操
如果你打算设置保单「提取密码」,不想每年精细化跟踪保单增速,要明白一个底层逻辑:提取密码这套方案,是建立在计划书原始测算之上的。计划书假设分红实现率维持 100%,这套提取方案才可以持续跑通。
但现实里,保险公司每年分红实现率并不一定都是 100%。
这里分享一个实操技巧:如果当年分红实现率是 90%,那你的年度提取金额,就按照计划书 100% 情景下金额的 90% 来取,保单提取计划才能够继续维持,避免断单。
如果分红实现率是 85%,当年提取额度就按原计划金额乘以 85%,甚至压到 85% 以下,留足安全垫。
如果你不想每年持续跟踪分红实现率,觉得耗费精力,可以在一开始设置提取密码的时候,就直接选用一个偏低、容错空间更大的比例,例如 75%。按这个标准设置,长期的提取计划基本可以稳定持续运行。
当然也要留好应急方案:除非遇到极端情况,一般全网都会有相关消息,比如某家保司分红实现率跌到 70% 以下,甚至跌到 60%、50%。
遇到这种情况,建议你临时关停提取密码,暂停支取。等后续这家公司分红实现率回升到 70%-80% 区间之后,再重新开启提取计划。这是保单遇到极端行情时,一个很好的保护手段。
所以挑选储蓄险,不能单看 IRR 这一个数字,要通读整套计划书的历年数据。好的保单现金流平滑,资金利用率更高,无论在哪一年支取,都不会受到剧烈波动的冲击。毕竟买长期储蓄险,几乎不可能全程一分钱不取。#香港储蓄险 #香港分红保单 #保单提取 #港险科普 #港险避坑 #香港保险提取
如果你也想精准测算自己的保单提取节奏、定制专属提取方案、避开红利波动亏损,我可以帮到你。
回复【方案】,发你我的联系方式
—
家庭财富需要长期规划,也别忘了为自己的健康储值哦!坚持每日健身,欢迎围观↓↓↓