劳务报酬所得
是个人所得税综合所得的重要组成部分
企业作为扣缴义务人
需要为取得劳务报酬的个人办理代扣代缴申报
线上申报主要可以通过
自然人电子税务局(扣缴端)电脑客户端
自然人电子税务局(Web 网页端)
两个渠道完成
下面为大家详细讲解完整的申报操作流程
一、自然人电子税务局(扣缴端)
01
人员信息采集
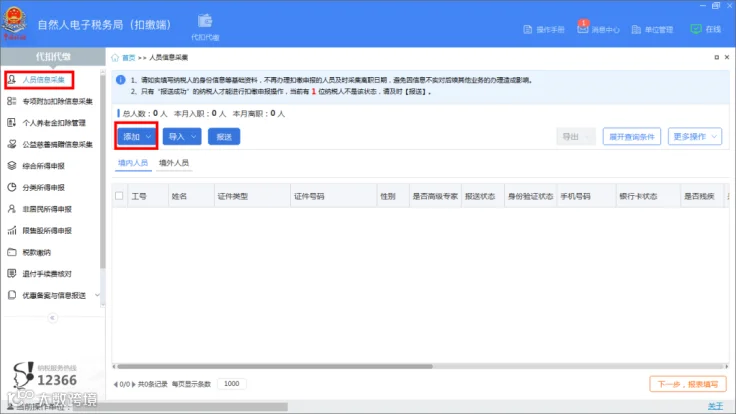
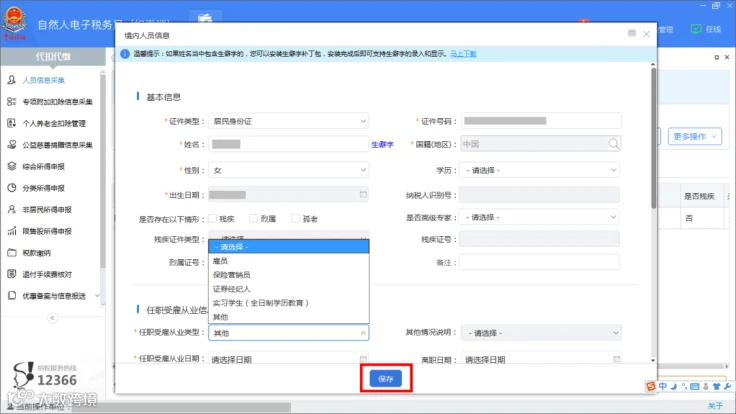
法定代表人、财务负责人或者授权办税员登录自然人电子税务局(扣缴端)后,点击【人员信息采集】-【添加】输入人员基本信息并完善其他各项信息,点击【保存】后报送。

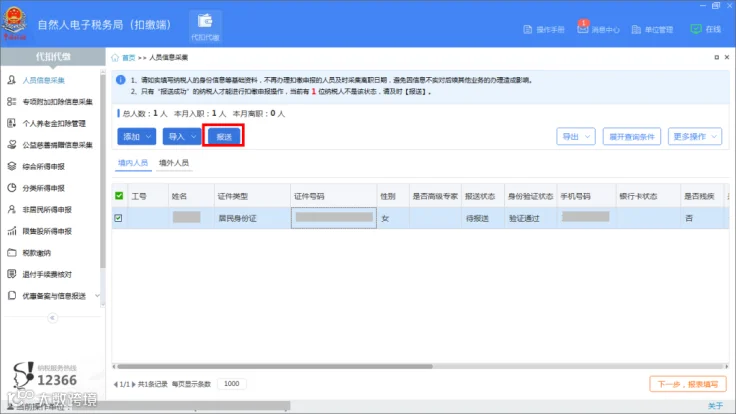
请注意:
1.“适用累计预扣法”劳务报酬的【任职受雇从业类型】需选择对应身份,保险营销员选择“保险营销员”、证券经纪人选择“证券经纪人”、正在接受全日制学历教育的学生实习选择“实习学生(全日制学历教育)”、平台从业人员选择“平台从业人员”;
2.一般计税劳务报酬的【任职受雇从业类型】需选择“其他”。
02
申报填写
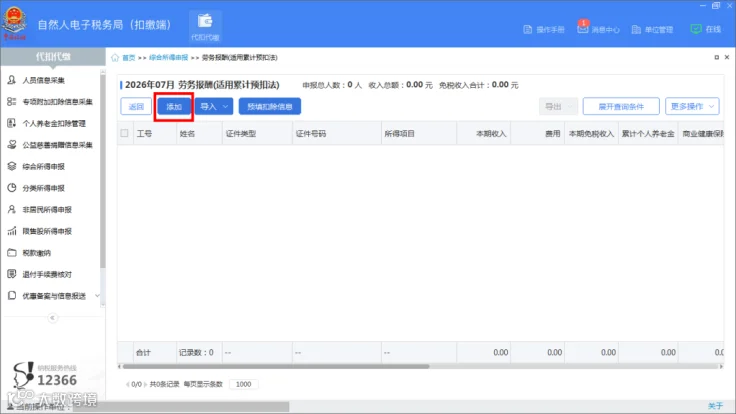
点击【综合所得申报】,对于“适用累计预扣法”劳务报酬选择【劳务报酬(适用累计预扣法)】,点击【添加】,选择人员姓名、填写人员收入、扣除等信息,点击【保存】。

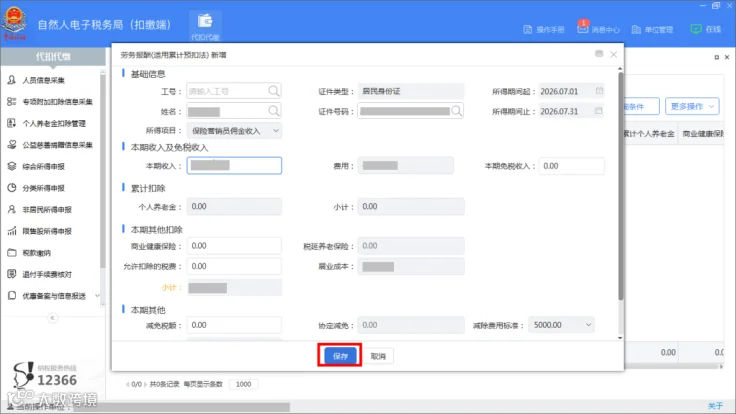
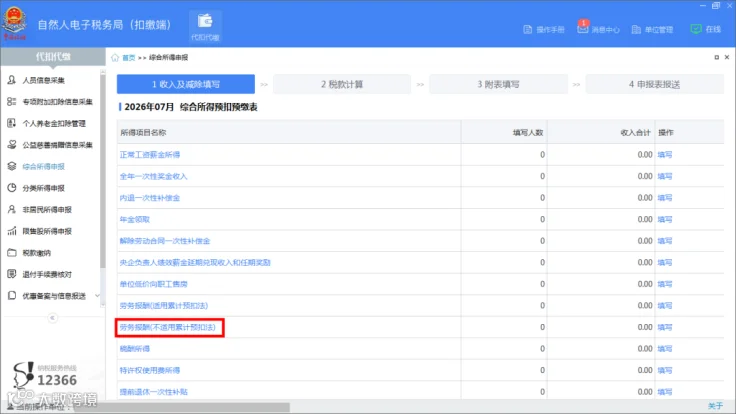
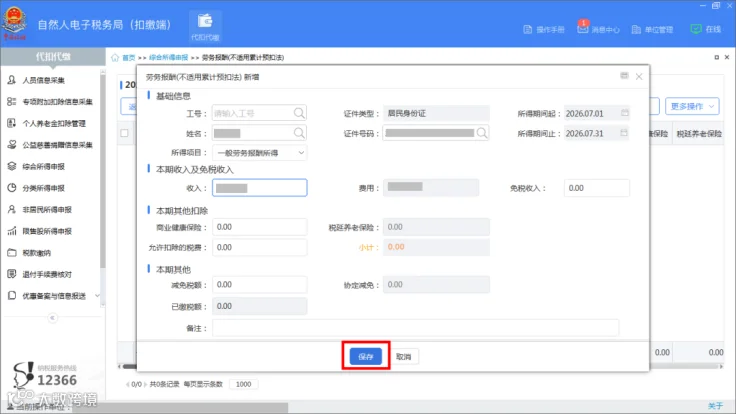
对于一般计税劳务报酬选择【劳务报酬(不适用累计预扣法)】进入页面,点击【添加】,选择人员姓名、所得项目,填写相关收入、扣除等信息,点击【保存】。

03
申报缴款
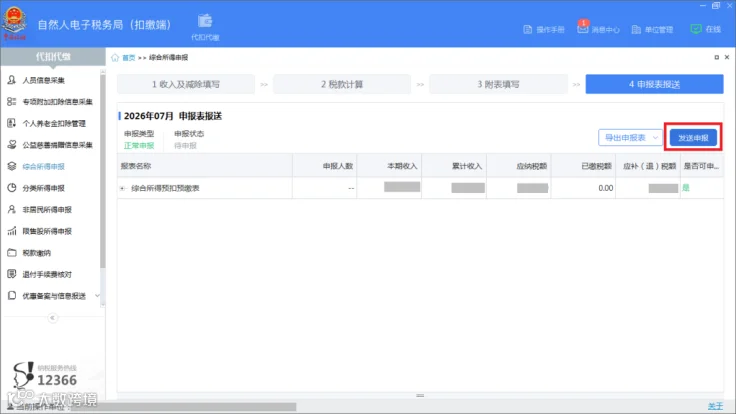
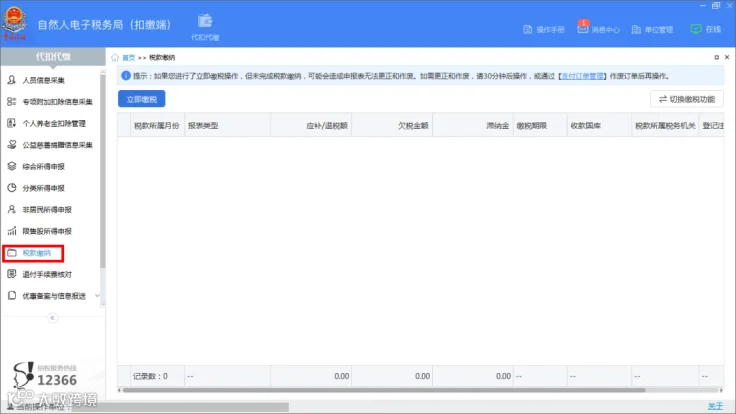
核对填写数据无误后,点击左侧【综合所得申报】,依次完成税款计算、附表填写、进入申报表报送页面,点击【发送申报】。若需缴款的,点击左侧【税款缴纳】进行缴款操作即可。

二、自然人电子税务局(Web端)
01
人员信息采集
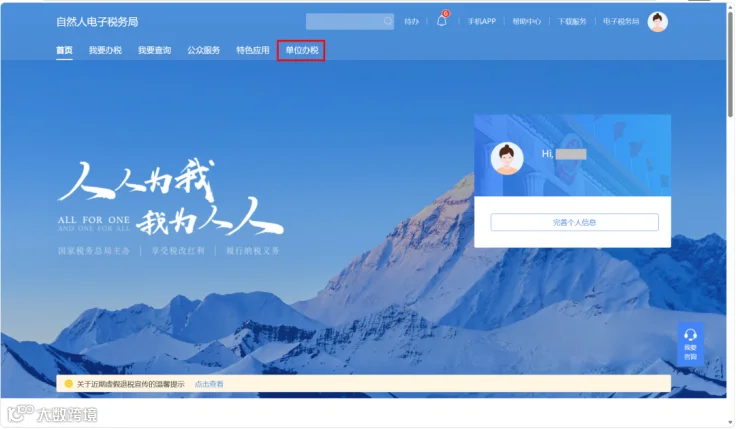
法定代表人、财务负责人或者授权办税员登录自然人电子税务局(Web端)后,依次点击【单位办税】-【扣缴申报】-【人员信息采集】-【添加】,录入人员基本信息及其他相关信息,填写完整后点击【报送】。


请注意:
1.“适用累计预扣法”劳务报酬的【任职受雇从业类型】需选择对应身份,保险营销员选择“保险营销员”、证券经纪人选择“证券经纪人”、正在接受全日制学历教育的学生实习选择“实习学生(全日制学历教育)”、平台从业人员选择“平台从业人员”;
2.一般计税劳务报酬的【任职受雇从业类型】需选择“其他”。
02
申报填写
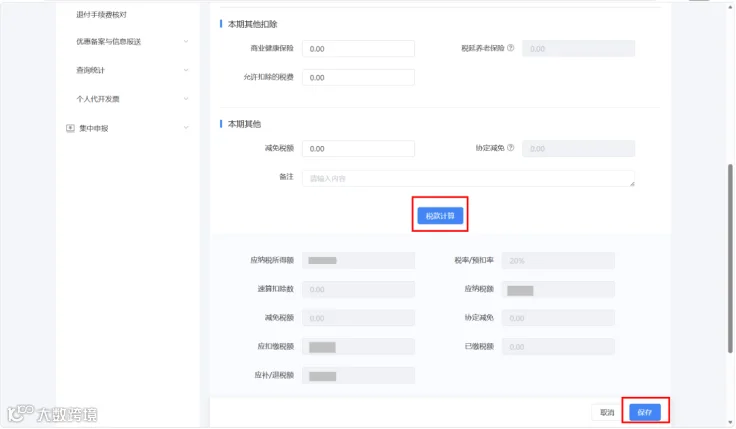
点击【综合所得申报】,对于“适用累计预扣法”劳务报酬选择【劳务报酬(适用累计预扣法)】,点击【添加】,选择人员姓名、填写收入、扣除等信息,点击【税款计算】-【保存】。


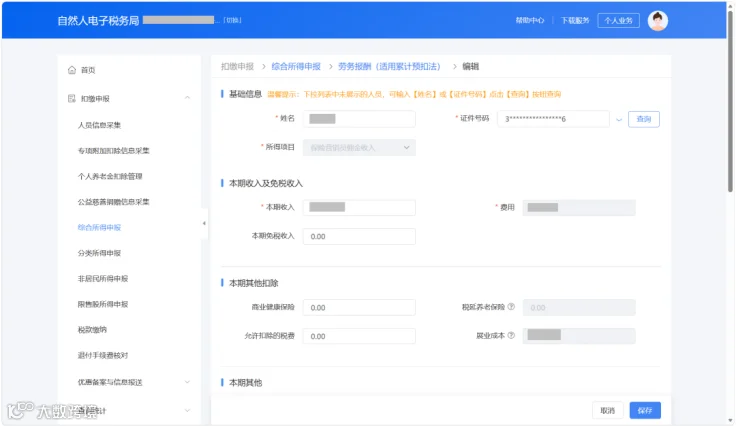
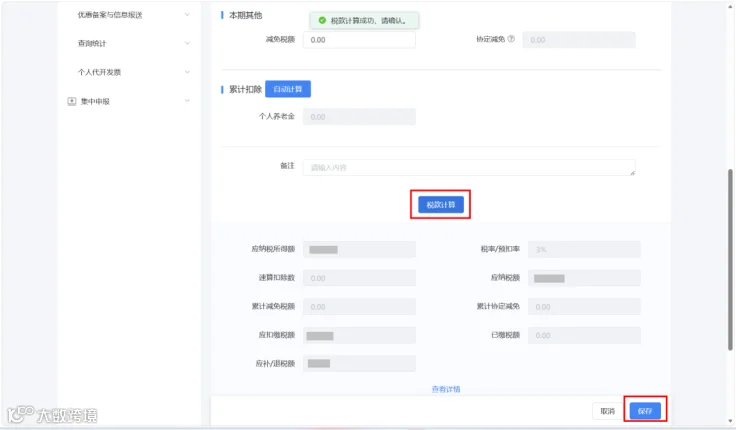
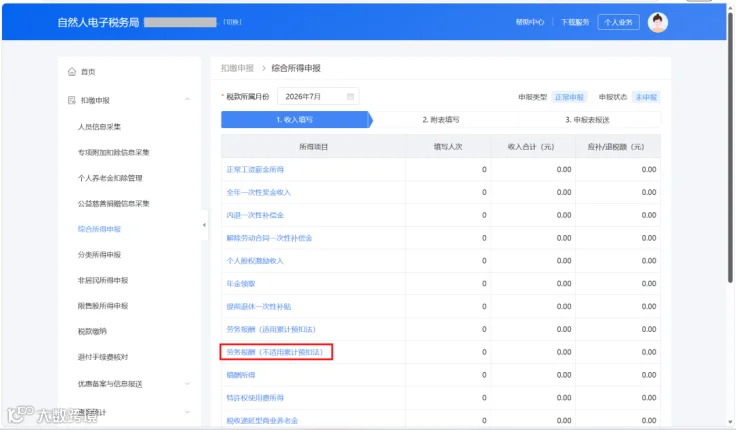
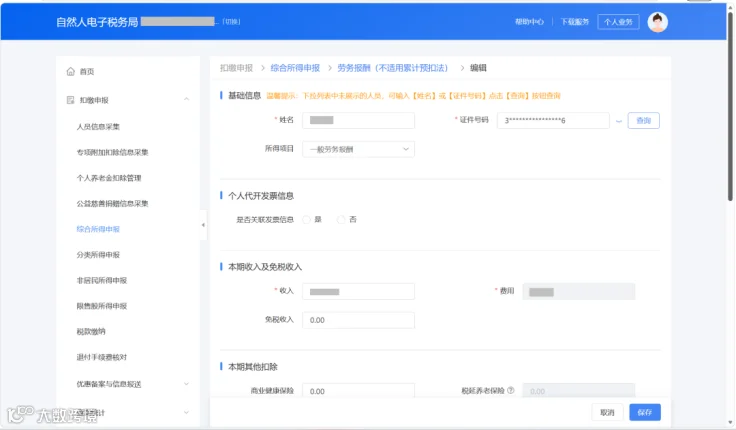
对于一般计税劳务报酬选择【劳务报酬(不适用累计预扣法)】进入页面,点击【添加】,选择人员姓名、所得项目,填写相关收入、扣除等信息,点击【税款计算】-【保存】。

点击【综合所得申报】,完成附表填写,进入“申报表报送”页面,点击【报送】。


03
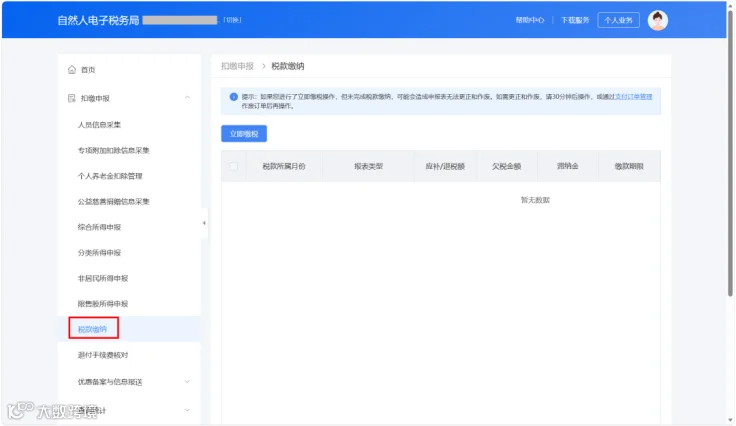
税款缴款
若需缴款的,点击左侧【税款缴纳】进行缴款操作即可。