在很多人的想象中,一颗彩色宝石的历程,似乎就是“采矿、切磨、销售”这么简单。
而我们在证书上看到的产地,也仅仅是它的“出生地”。
它被谁切磨、被谁加热、被谁设计、又被谁镶嵌...
这些,却很少人知道。
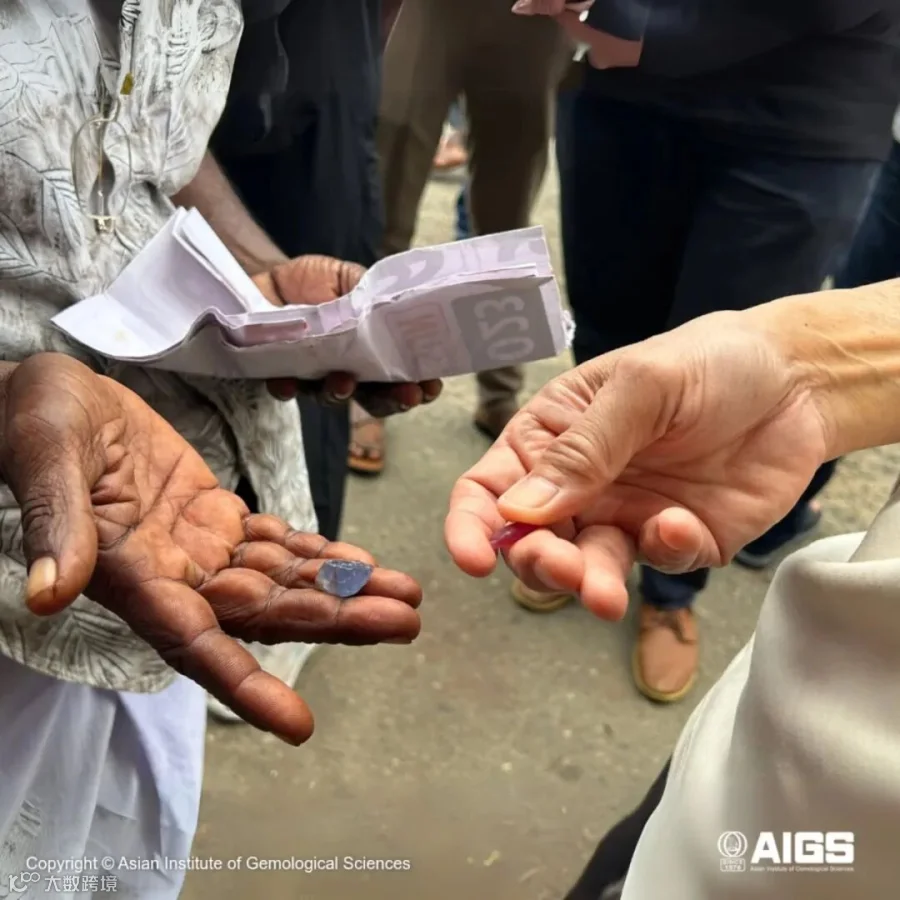
在斯里兰卡的拉特纳普勒,正在交易未切磨的蓝宝石。
©AIGS
我们今天所说的“彩色宝石产业”,并不是一个国家独立完成的一门生意,它更像一场发生在全球范围内的接力,是一套庞大且专业的全球产业链。
有一个值得深思的问题:
为什么那些地底下埋着丰富宝藏的国家,
不一定拥有最强的珠宝产业?
往期发布的文章中,我们单独拿“非洲”作为问题的讨论对象,其无法破局的关键是国家自身单一的经济结构,以及不均衡的利益分配。
点击阅读文章
《为什么“宝石之国”往往也是贫困之地?》

今天我们要聊的,是目前全球珠宝产业链中的这些“利益”是如何分配的,这些国家靠什么获得这些“利益”,在此之前,它们又都经历了什么?
即“彩色宝石产业的全球分工”。

斯里兰卡拉特纳普勒街头,
本地与外地商人汇聚于宝石交易市场。
© Andrew Lucas
我们先聊聊产业链的起点——产地。
如果单从天然禀赋的角度来看,缅甸和斯里兰卡可以说是“老天爷赏饭吃”。
缅甸抹谷(Mogok)的大理岩型红宝石是公认的经典代表。大约数千万年前,印度板块与欧亚板块持续碰撞,形成了庞大的喜马拉雅造山体系。
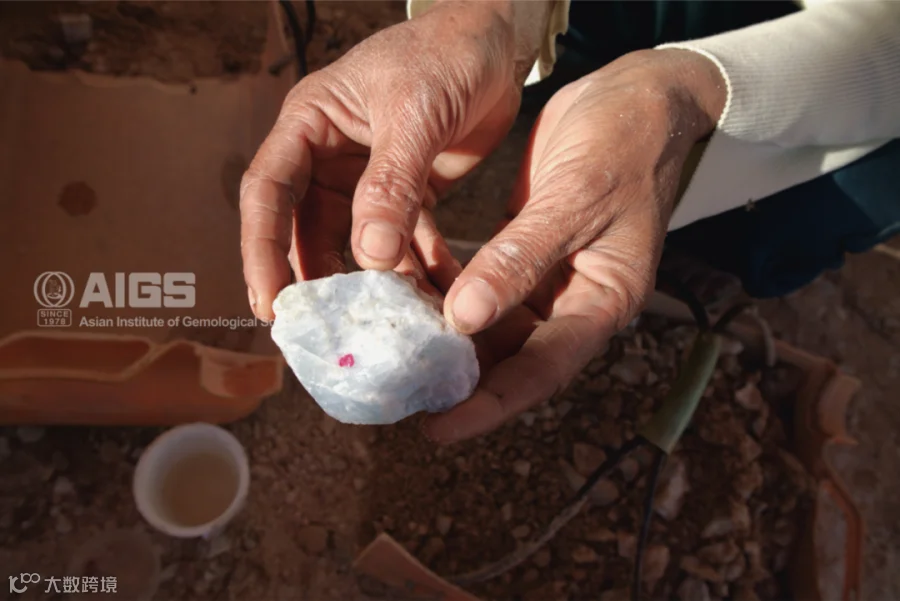
缅甸抹谷红宝石
©AIGS
原有碳酸盐岩在高温高压下发生变质,并伴随流体活动与元素迁移,最终为抹谷大理岩型红宝石的形成创造了特殊条件,除此之外,抹谷还产出蓝宝石、尖晶石、橄榄石等多种宝石。
而斯里兰卡的拉特纳普勒(Ratnapura)则是另一种典型的地质地貌:前寒武纪的高级变质岩经历漫长的风化侵蚀,宝石经过漫长的风化、搬运和富集,大量集中在河谷和低洼地区的冲积砾石层中。目前斯里兰卡已知的宝石品种超75个,是享誉世界的“宝石之国”。
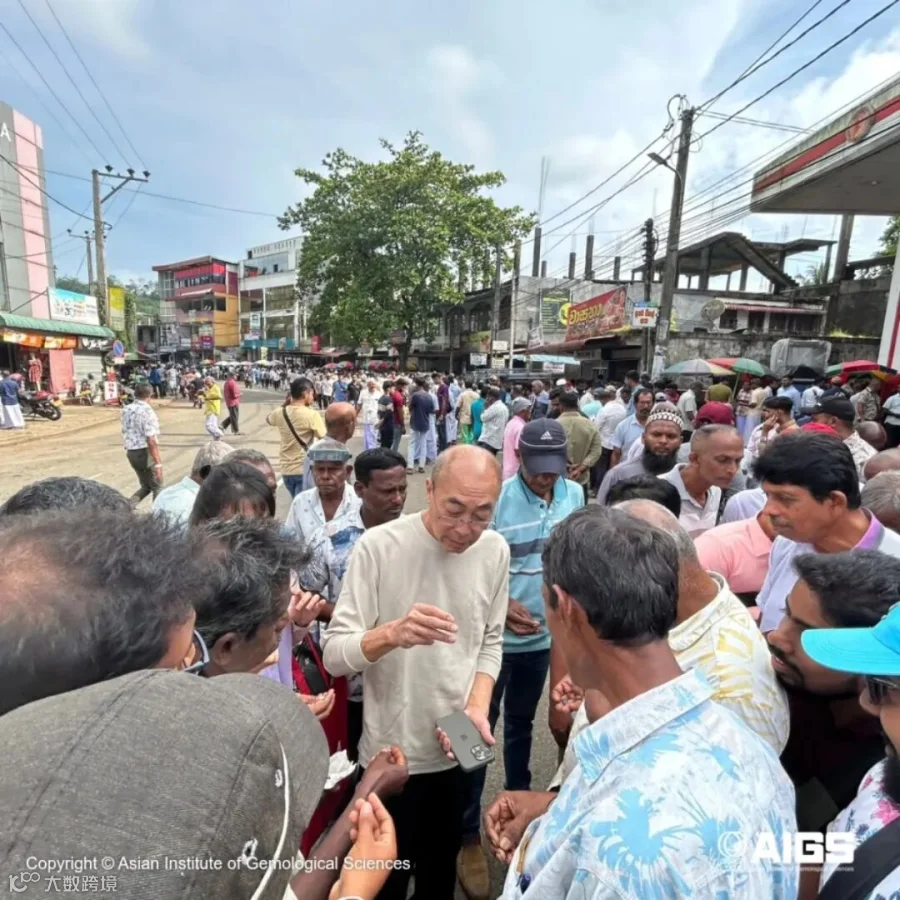
AIGS 董事长Kennedy Ho在斯里兰卡拉特纳普勒
©AIGS
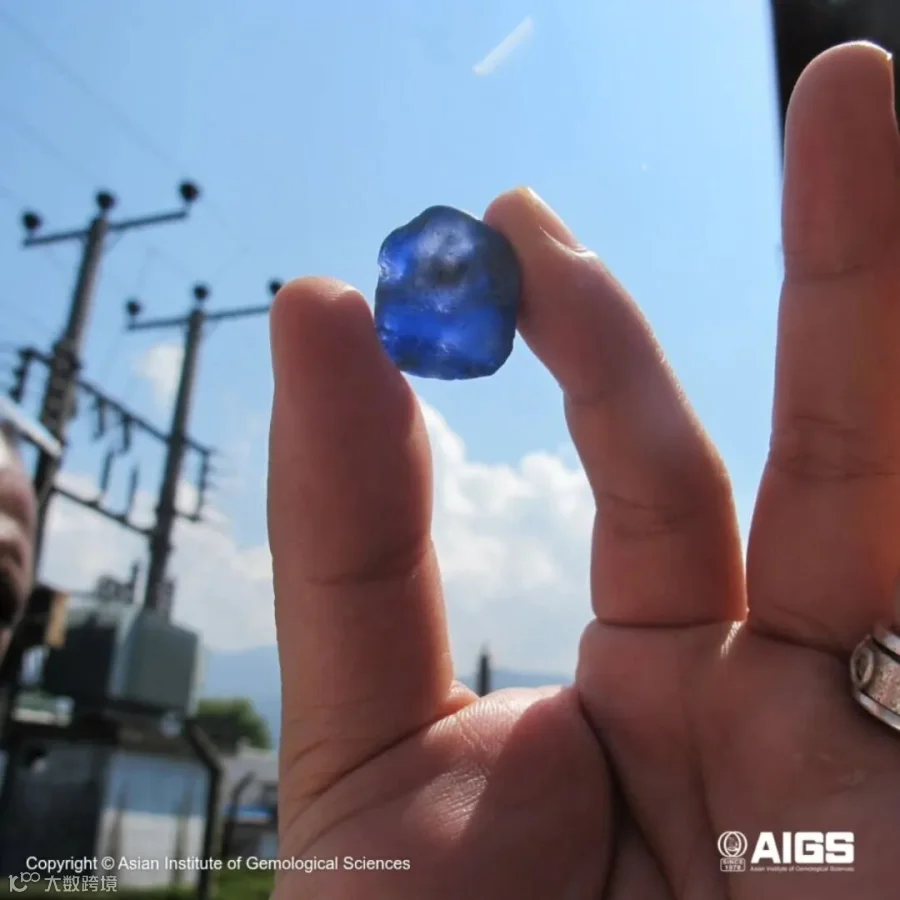
来自斯里兰卡的蓝宝石
©AIGS
然而“拥有资源”和“支配资源”是两个完全不同的概念。
矿藏更像是一笔巨大的先天资产。
假设有人突然给你五千万元。拥有这五千万元当然是一种优势,但它并不会自动变成稳定的财富。
你还要决定怎么管理、怎么配置、怎样把一次性的资产转化成持续产生价值的能力。
矿产资源也是如此。


斯里兰卡贝鲁沃勒街头,
商人围绕蓝宝石原石进行交易。
©INTERNET
抹谷真正值得关注的,并不只是有没有开采技术,而是谁能够组织开采、控制矿权,并决定宝石以什么方式进入市场。
从王室时期,到英国控制后的公司化采矿,再到20世纪后半叶的国有化与政策变化,矿藏始终在那里,但围绕资源的控制方式不断变化。
当我们去到斯里兰卡的拉特纳普勒,会发现当地的采矿方式依然保留着传统色彩。这里的许多宝石来自冲积矿床,散布在河流、谷地以及地下不同深度的砾石层中。这使当地长期形成了大量规模较小、依赖经验判断的采矿活动。
矿工们用槟榔树干和橡胶木搭起被称为“Kata Thattuwa”的无钉木质井架,垂直深入地下几十米,再挖出坑道提取砂砾,最后站在河水里用竹篮手摇淘洗。

斯里兰卡巴兰戈德附近,
以木材支护的传统宝石矿井。
© Andrew Lucas
你可能会问:为什么不用现代的大型机械挖掘机?
斯里兰卡国家宝石与珠宝管理局(NGJA)对大型机械采矿的审批非常严格,发出的采矿牌照中,大部分都是传统手工作业。
一方面,当地受文化信仰影响,注重保护土地生态;
另一方面,这种分散的小井口采矿,实际上是一种本地社区的“风险与利益共享机制”——地主、出资人、水泵提供者和几名矿工共同分红。
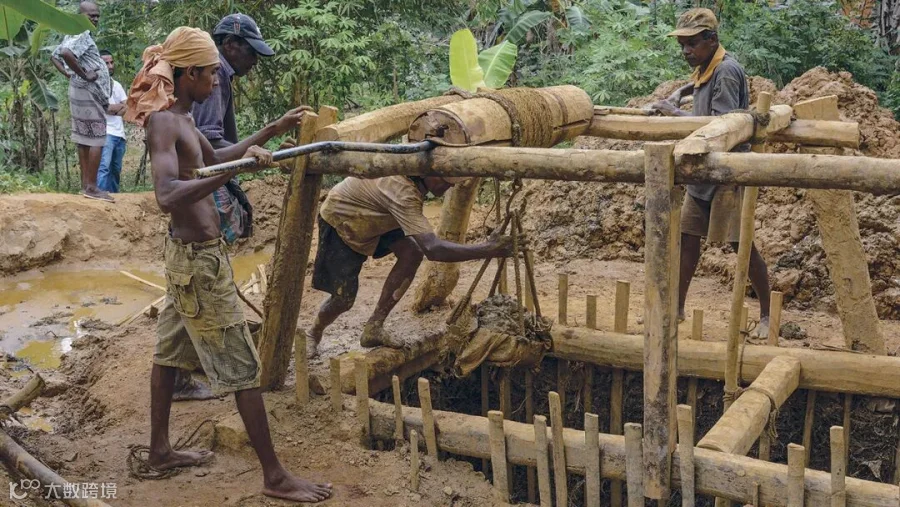
拉特纳普勒矿工用手动绞盘,
将矿井中的砂砾和覆土提至地面。
© Andrew Lucas
但这种模式的局限也很明显:分散、小规模的采矿难以形成资本的集中积累,也难以建立起稳定的标准化供给。
矿农们急于回笼资金,刚出水洗净的原石,很快就会在门口被买家以现金收购。资源国坐拥丰富的财富,却因为缺乏技术垄断能力、定价话语权和现代化金融工具,往往充当了全球产业链中基础的“原料供应商”。

斯里兰卡矿工在木结构支护的矿井中排水,
并用篮筐清运砂砾。
© Andrew Lucas
缅甸和斯里兰卡是天然资源形成的“产业起点”,那么泰国则是靠着技术突破和商业智慧,重塑了整个行业的格局。
泰国东部过去曾是重要的红蓝宝石产区。
从20世纪50年代开始,泰国逐渐成为全球红蓝宝石重要的贸易中心。但随着长期开采,不少本土矿藏已经接近枯竭,只有部分地区仍保留规模较小的开采活动。
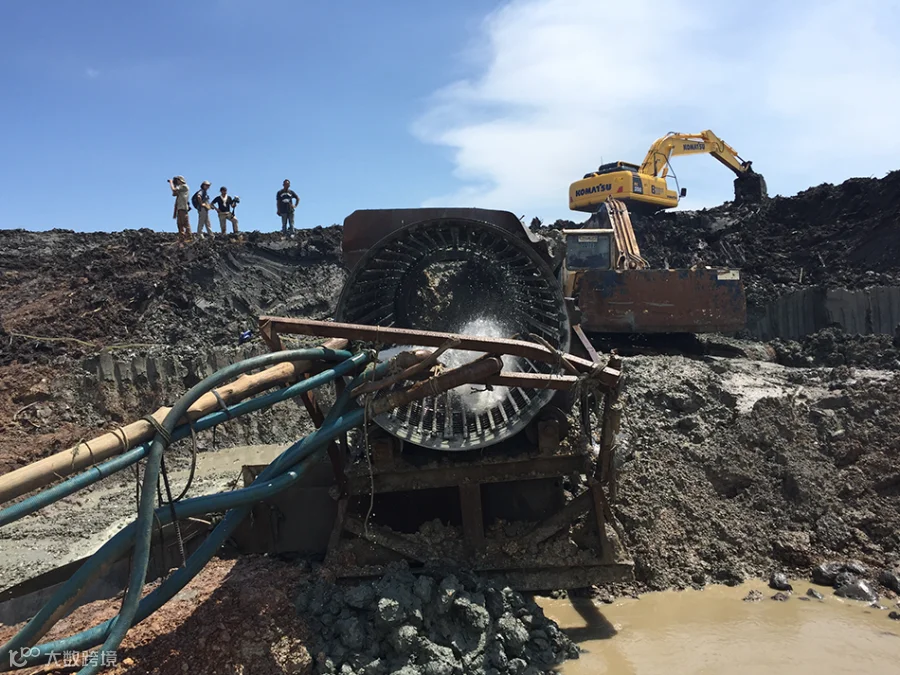
泰国尖竹汶 Bon Ka Cha 矿区,
挖掘机将含宝石的土料送入筛洗设备。
©Jeweller
按常理来说,如果泰国的彩色宝石产业只靠矿区资源持续,矿少了,产业也应该跟着没落。
但事实却是相反的。
矿源减少之后,尖竹汶没有等原料,而是开始让原料来“找”尖竹汶。今天进入当地市场的彩色宝石原料相当一部分来自海外,特别是马达加斯加、莫桑比克、坦桑尼亚、尼日利亚等非洲产地。
尖竹汶的宝石市场里,来自不同国家的商人带着原石来到这里,再由当地的买家、切磨者和处理人员接手。

在泰国尖竹汶,买卖活动围绕一张张交易桌展开。
©Metal Atelier
泰国的优势在哪里?为什么这些国家的商人愿意跑大老远来这加工手里的原石?
答案就藏在泰国的“热处理”和产业集群里。
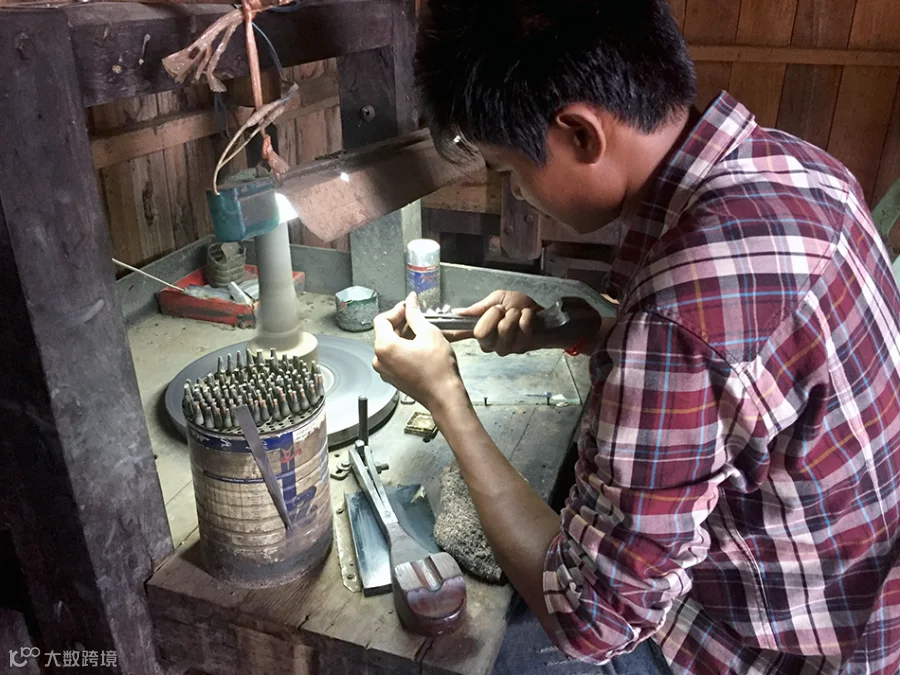
泰国尖竹汶的宝石加工
©Jeweller
20世纪中后期,尖竹汶的宝石工匠在一次次烧制和试验中,逐渐摸索出更加成熟的红蓝宝石热处理经验。
原本颜色灰暗、发白,甚至在市场上并不起眼的一部分宝石原料,经过合适的高温处理后,颜色和透明度都有可能得到明显改善,商业价值也随之发生变化。
其中一个很典型的例子,就是斯里兰卡的“Geuda”蓝宝石。这类原石在未经处理时,往往呈乳白、灰白或带有不明显的蓝色,在当时并不受市场重视,甚至被当作废料“论斤卖”。泰国商人发现其中一部分材料经过高温处理后能够呈现更好的蓝色,于是开始大量采购原料,运回尖竹汶进行处理。
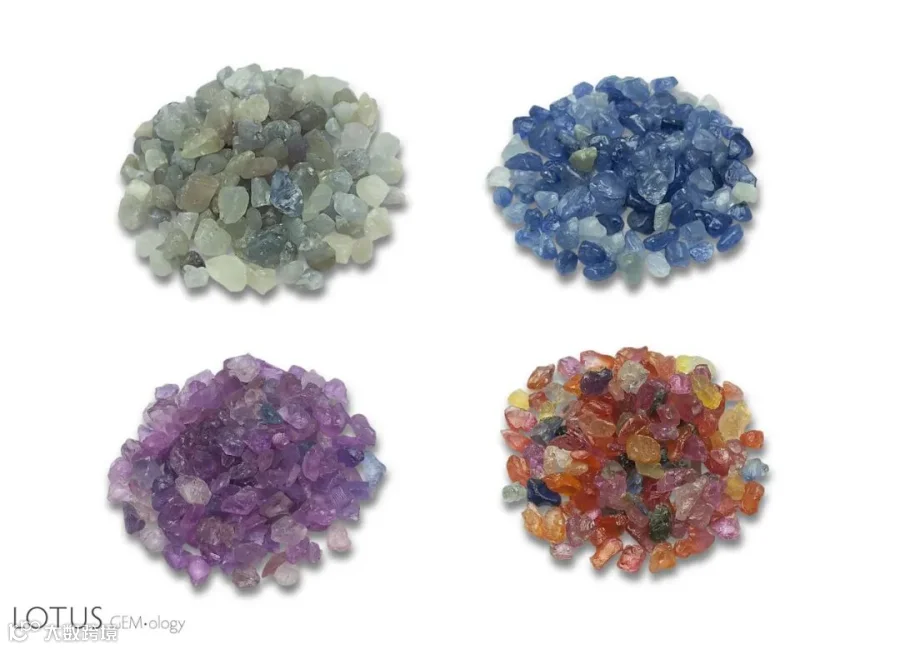
上排为斯里兰卡蓝宝石加热前后,
下排为马达加斯加蓝宝石铍扩散处理前后。
©Lotus Gemology
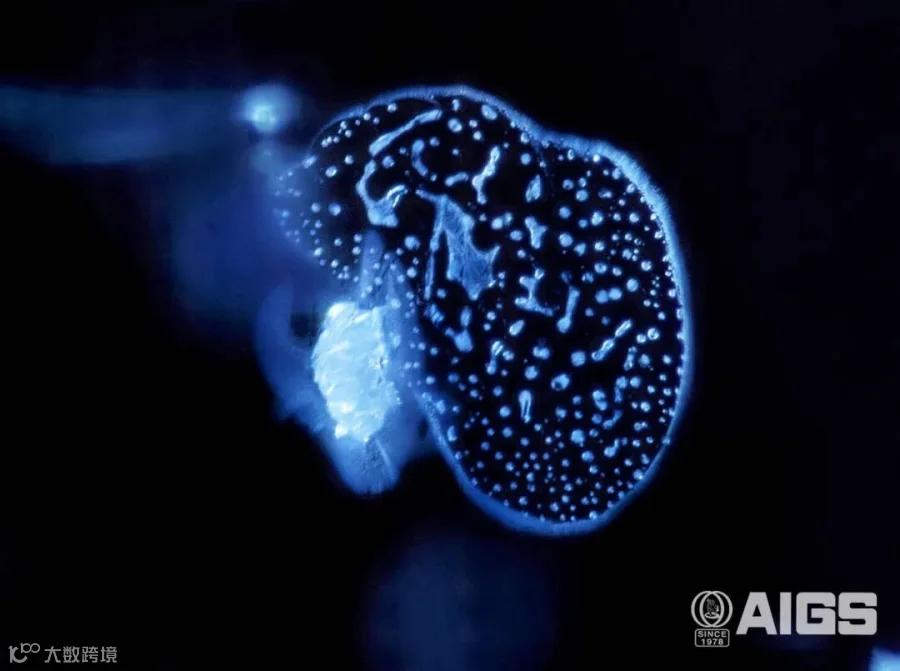
经过高温热处理的蓝宝石内,
含有熔融晶体包体与愈合裂隙。
©AIGS
一块原本价格不高的原石,就这样被重新带回了市场。
这项技术的突破,极大地提升了中低品质原料的商业价值。泰国人不需要依靠本土矿山,他们掌握了优化宝石品质的核心工艺。
从此,全球的原石向曼谷和尖竹汶高度汇聚。
然而所谓的技术优势,并不是一本神秘配方。
真正难复制的,是几代人在大量宝石上反复试错形成的经验。
这也是为什么彩宝产业特别容易形成集群。
斯里兰卡贝鲁沃勒街头,
商人围绕蓝宝石原石进行交易。
© Andrew Lucas
但当越来越多国家的原料、商人和买家进入同一个市场,大家需要解决的问题自然不再只是“有没有货”,而开始变成:
这是什么货?处理到了什么程度?
当不同国家的卖家、买家聚集在一起,他们如何用共同的语言描述一颗宝石?
人与人,货与货之间的信任又如何建立?
这就需要一个中立的机构,作为承接的桥梁,用科学、专业的检测技术回答这些问题。
AIGS全证报告
© AIGS
1978年,亚洲宝石学院(AIGS)在曼谷成立,是东南亚早期的国际宝石学机构。早在1977年,创始人团队就开设了第一堂宝石培训课程,用仅有的显微镜开始培养专业鉴定人才。
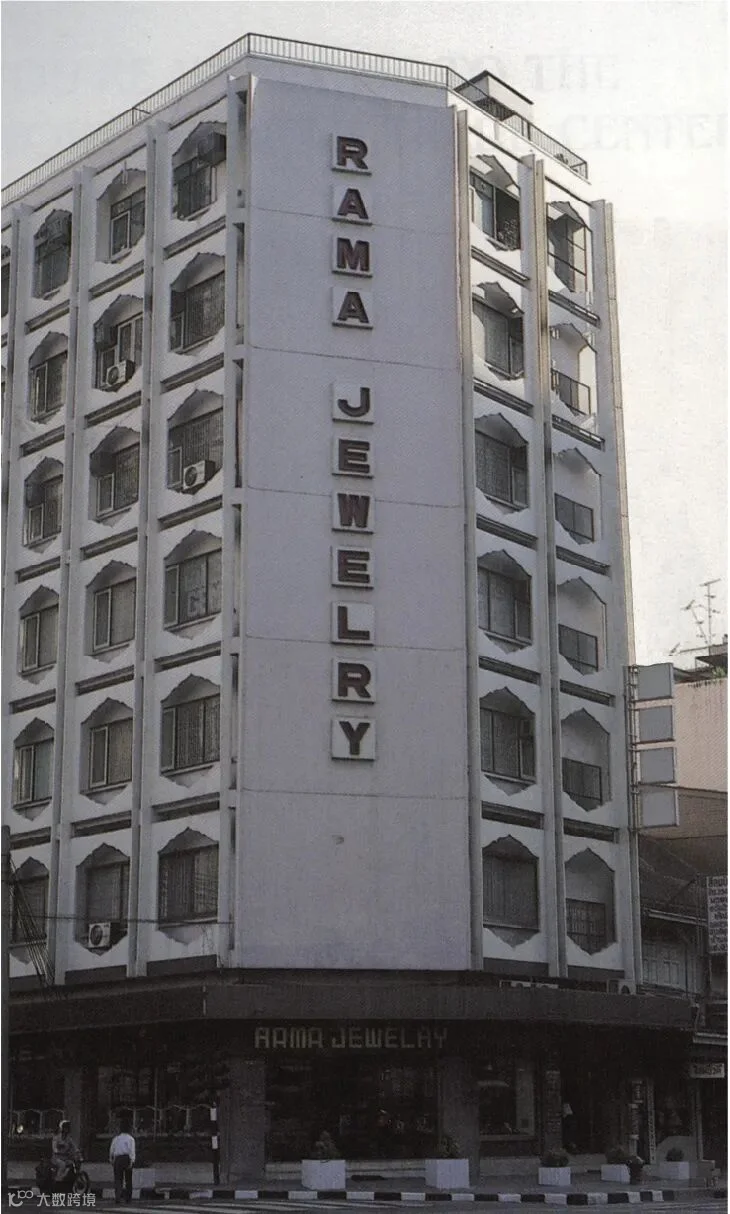
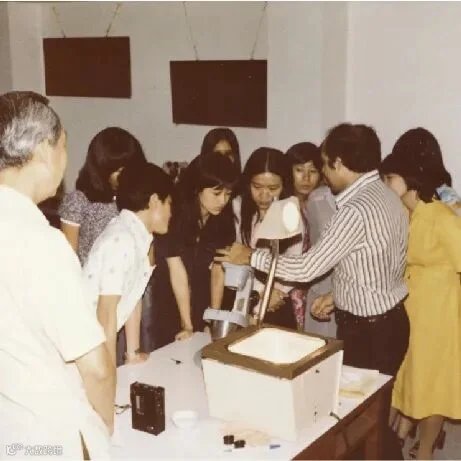
AIGS首期宝石学培训班正式开课
© AIGS
随后在1986年,Kennedy Ho在曼谷建立了红宝石和蓝宝石高科技热处理实验室,致力于用科学手段改进不同产地红宝石和蓝宝石的颜色与净度,将传统经验转化为系统化研究。

1986 年,Kennedy Ho在曼谷建成红宝石与蓝宝石高科技热处理设备,旨在优化不同产地红宝石、蓝宝石的热处理工艺。图中展示了宝石热处理前后的对比效果,可见颜色与净度均得到改善。
©AIGS
当一个地方既拥有改善宝石品质的技术,又聚集了大量切磨工匠,还拥有能用科学语言出具权威检测证书报告的实验室时,产业集群的效应就形成了。
泰国由此完成了从“原料受制”向“交易枢纽”的转变。

AIGS于2025年举行的A.G.毕业典礼
©AIGS
原石在泰国完成颜色的优化与重塑后,便开始向加工制造环节分流。在这一环节,印度与中国展现出了截然不同、却又互为补充的工业基因。
位于印度拉贾斯坦邦的“粉红之城”斋浦尔(Jaipur),是全球祖母绿和半宝石切磨的重要中心。
斋浦尔的竞争优势,在于其庞大且具备成本效益的“家族式工匠体系”。这里的切磨技艺往往通过家族代际传承,拥有丰富的经验和熟练的手感。

斋浦尔切磨师使用传统斜木桩刻面设备,
为祖母绿完成最后抛光。
© Andrew Lucas
这些还代表着它强大的“生产弹性”,能够同时消化完全不同价格、尺寸和品质的原料。
一批祖母绿来了,可以找到熟悉祖母绿的切磨体系;一批石榴石、碧玺进来,有不同层级的加工能力接手。大企业可以处理规模化订单,小型作坊则可以承担更依赖人工判断的部分。

斋浦尔工坊对祖母绿进行尺寸校准,
以满足标准化珠宝用石需求。
© Andrew Lucas
长期经营过程中,一批斋浦尔家族企业又把采购和销售网络延伸到赞比亚、巴西、美国、中东和亚洲其他市场,使本地切磨能力与全球原料采购、成品销售逐渐连成一张稳定的商业网络。
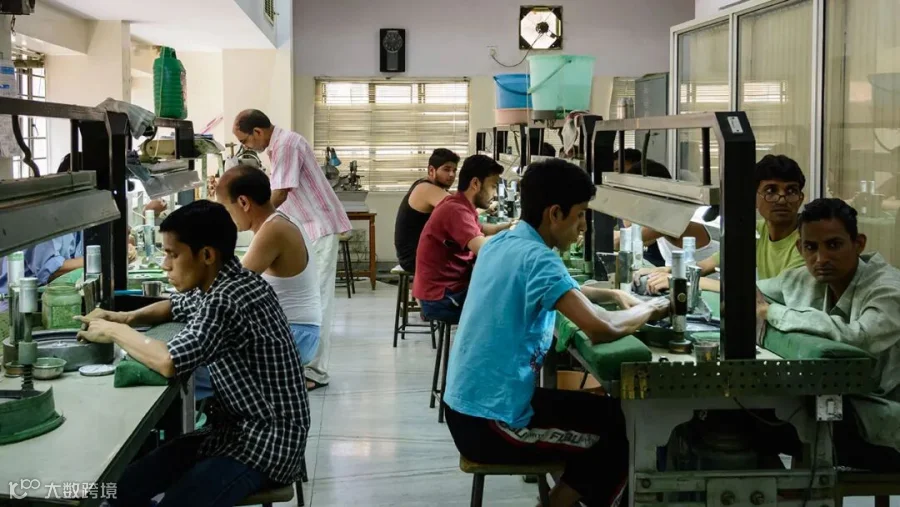
斋浦尔 Samit Emeralds 工坊内
© Andrew Lucas
如果说斋浦尔最值得看的是庞大的工匠网络,那么广州番禺、深圳水贝更值得看的,是供应链密度。
广州番禺是在20世纪80年代承接香港珠宝业转移中崛起的。1987年,第一家合资珠宝首饰厂在这里落地,此后与香港形成“前店后厂”的格局。
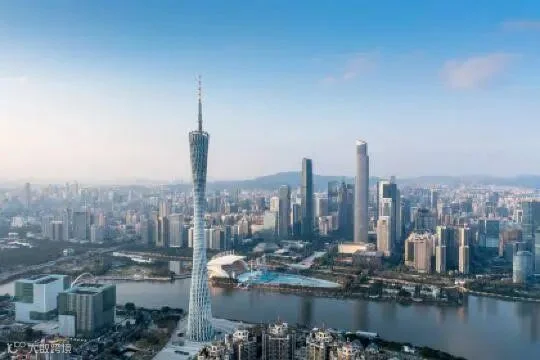
©INTERNET
这里聚集着数百家高精度珠宝工厂,其优势在于“严苛的品质控制与工艺复杂度”。许多国际品牌结构复杂、要求高的订单,都在番禺工厂里由金工师傅通过CAD建模、3D打印起版和高超的镶嵌技术完成。

广州番禺珠宝企业的生产现场
©番禺融媒
在水贝的核心产业区,仅约一平方公里的土地上,就聚集着近万家珠宝企业。
水贝把供应链压缩到了极高的水平:从拿到裸石开始,设计出图、CAD起版、3D打印蜡模、倒模铸造、配石、微镶、电镀,整套流程在水贝可以快速无缝衔接完成。
这里的黄金实物用量占上海黄金交易所交割量的七成,钻石用量占上海钻石交易所进口额的八成。结合电商直播的发展,水贝将彩宝带向了更广阔的大众消费市场,“快产快消”成为常态。
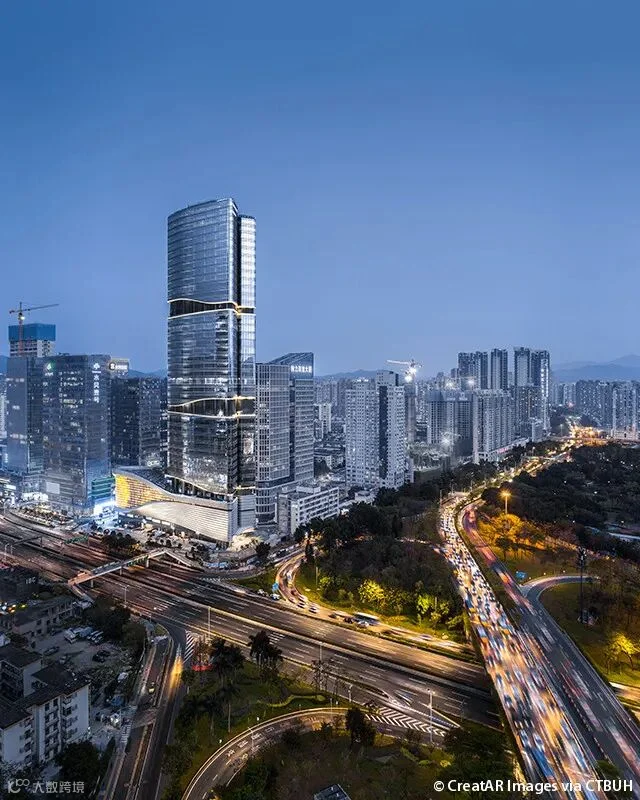
深圳水贝
©INTERNET
在这条链路里,最宝贵的就是时间。
产业链越密,需要跨越的组织距离就越短。
当一个订单需要修改和调整时,可以迅速找到对应的对接端口。而中国庞大的消费市场,让制造端离消费者越来越近,产品开发、销售反馈再回到设计与生产,形成的循环也越来越短。
这也是“中国制造”在珠宝行业里容易被低估的一点。
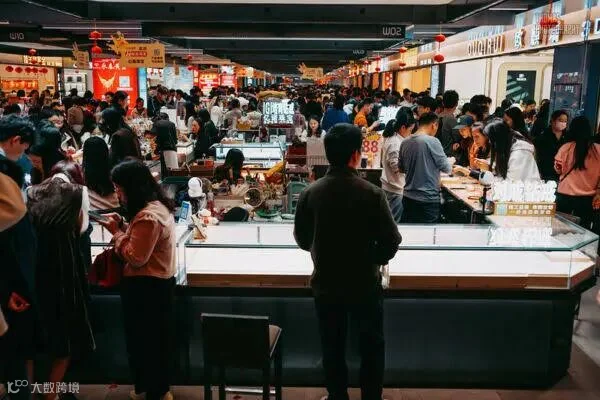
水贝珠宝交易现场
©INTERNET
当一颗宝石走到这里,它的物理属性已经基本被开发完毕了。但要想把一块珍贵的天然材料,变成一件有身份的作品,就需要美学定义权与品牌文化的赋能。
这一环节的经典代表,是法国与意大利。
法国高级珠宝体系的形成,与宫廷消费、工匠聚集以及后来形成的时装和奢侈品产业密切相关。
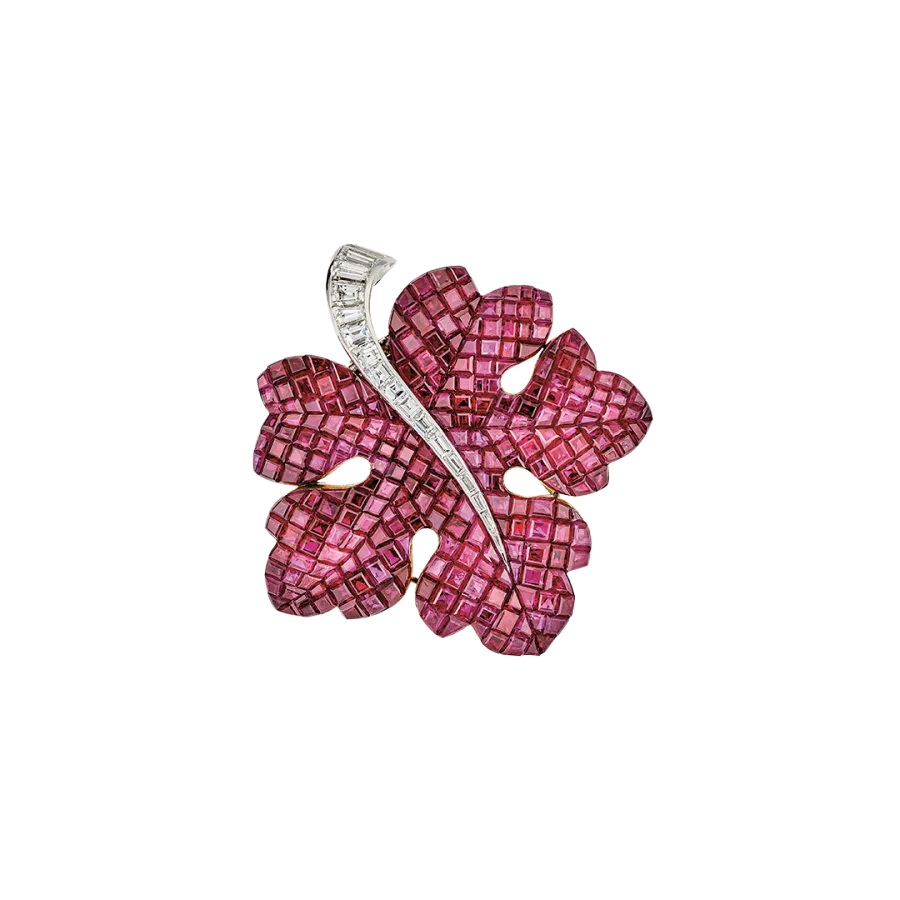
梵克雅宝1951年葡萄叶胸针,
以隐密式镶嵌红宝石塑造叶片曲面。
©Van Cleef & Arpels
在16世纪,法国王室就已经建立起了王冠珠宝体系;路易十四时期,大量优秀珠宝匠和宝石切磨者向巴黎集中;19世纪以后,巴黎的旺多姆广场(Place Vendôme)又逐渐成为珠宝品牌高度聚集的地点。
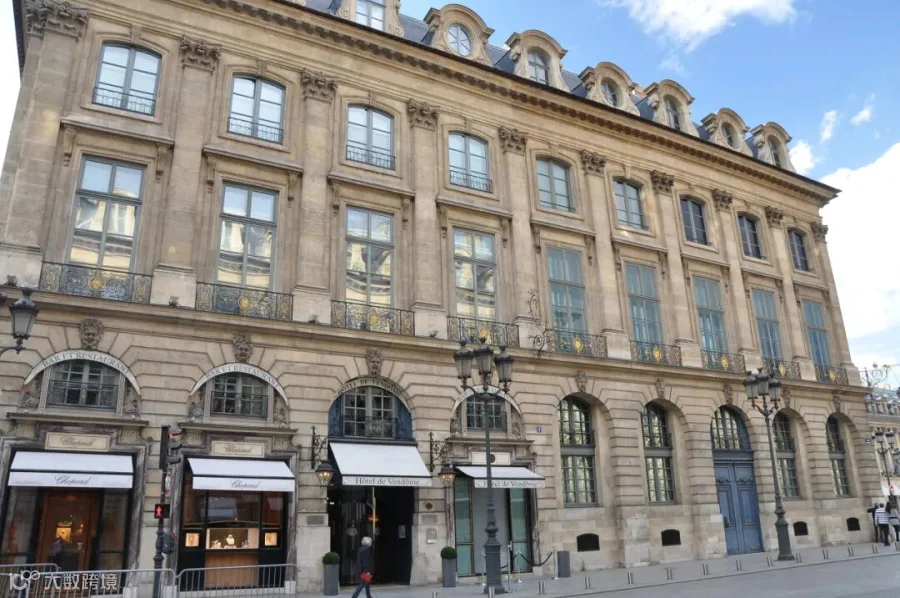
旺多姆广场(Place Vendôme)
©INTERNET

开设在旺多姆广场的梵克雅宝(Van Cleef & Arpels)
©Van Cleef & Arpels
法国品牌的擅长之处,在于将宝石与历史、艺术和文化深度融合。
比如著名的“隐密式镶嵌”(Mystery Set),工匠需要在金属底座上刻出微小的轨道,将切磨成特定形状的宝石滑入轨道中,表面几乎看不到金属爪扣,整个珠宝呈现出如同织物般顺滑的光泽。
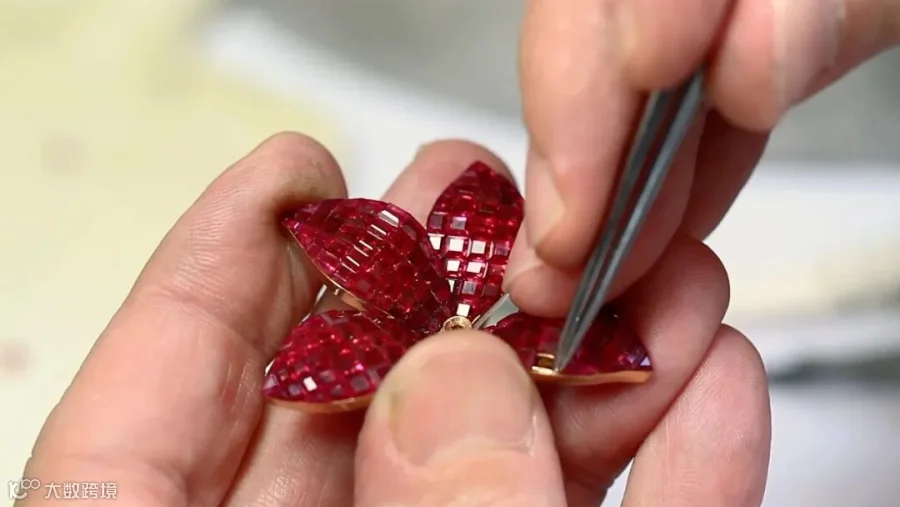
隐密式镶嵌
©INTERNET
这种工艺对宝石切磨尺寸和颜色的一致性要求极高,但它创造出的艺术表达,使宝石升华为了具备收藏价值的艺术品。
而意大利的瓦伦扎(Valenza)和维琴察(Vicenza),则代表了金工传统的深厚底蕴。
瓦伦扎这样一座只有约两万人口的城市,却长期集中了超过1500家黄金珠宝制造、贸易和服务企业以及约7300名相关从业者,超过65%的珠宝产出面向国际市场。
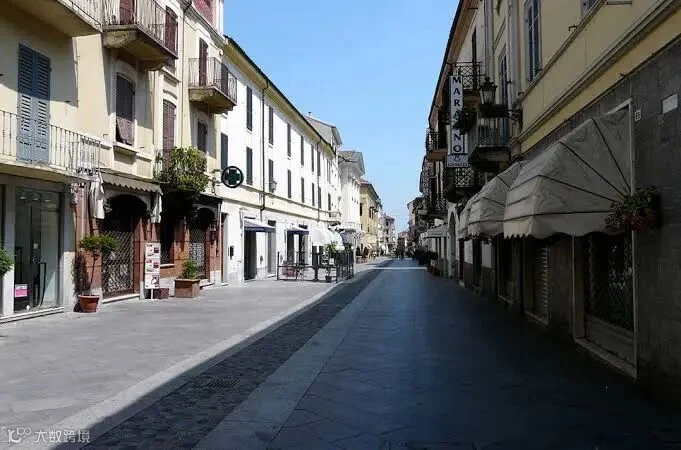
意大利瓦伦扎(Valenza)
©INTERNET
瓦伦扎的工坊里,工匠们擅长将贵金属处理得顺滑,利用手工雕刻和拉丝工艺,让金属与彩色宝石的光芒交相辉映。意大利设计将建筑学、时尚与人体工学融入珠宝中,赋予了硬质宝石灵动的生命力。

来自帕维亚的金匠在瓦伦扎开设工坊
©INTERNET
维琴察所在的威尼托珠宝产业同样保持着明显的工匠与出口特征。2024年,维琴察黄金珠宝产业区出口额接近25亿欧元。
所以意大利真正输出的,并不只是“审美”。
它擅长的是把设计变成结构,把结构变成工艺,再把大量不同专业的小型工坊组织进同一件复杂珠宝之中。
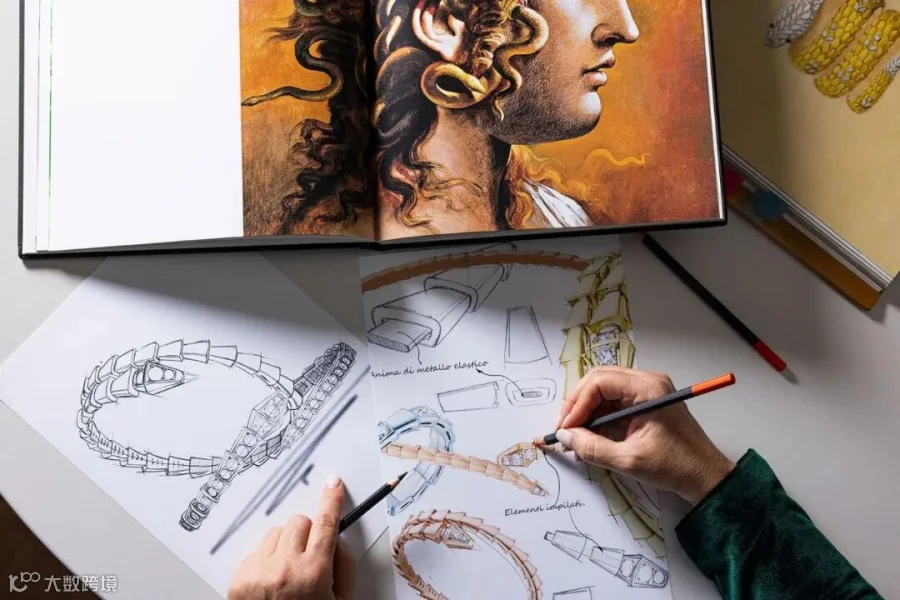
©Bvlgari
一颗宝石完成切磨、设计和镶嵌之后,产业链并没有结束。
如果它足够稀有——比如一颗重要的克什米尔蓝宝石、一颗大克拉缅甸红宝石,或者一件拥有显赫来源的古董珠宝,它还可能进入另一套完全不同的流通体系:拍卖。

Regent Kashmir 蓝宝石戒指
©佳士得 Christie’s
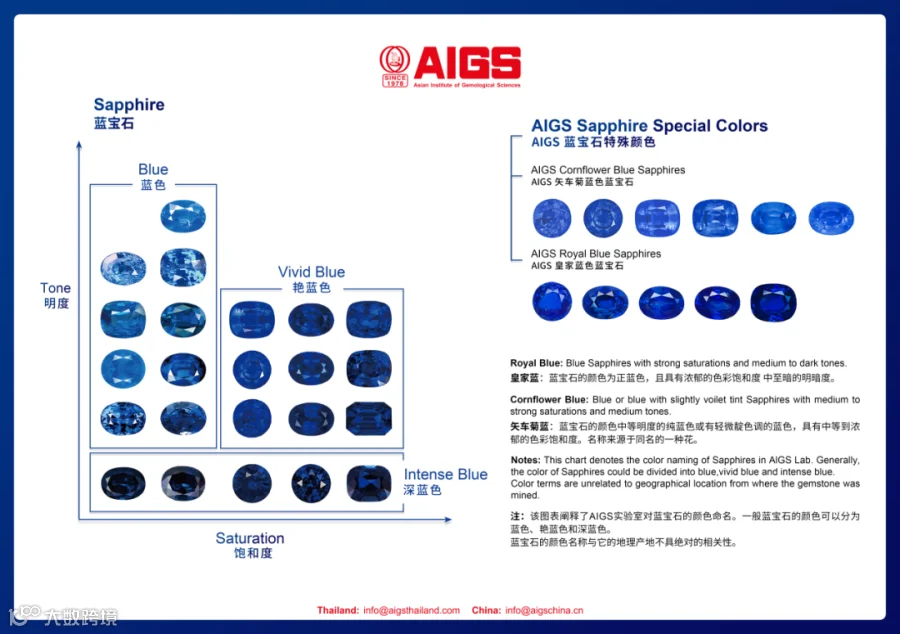
AIGS 皇家蓝&矢车菊蓝 蓝宝石商业名称色卡
©AIGS
你如果有心观察过国际珠宝拍卖记录,会发现那些不断刷新克拉单价纪录的“鸽血红”、“皇家蓝”或是稀有的帕帕拉恰,它们的成交地点几乎高度重合于三座城市:
瑞士日内瓦、美国纽约以及中国香港。
当然,国际珠宝拍卖并不只发生在这三个地方。
今天的重要拍卖行同样会在伦敦、巴黎、米兰等城市举行珠宝拍卖,但日内瓦、纽约和香港长期都是国际高级珠宝非常重要的交易节点。

佳士得珠宝拍卖
©佳士得 Christie’s
问题是:
为什么偏偏是这些地方?
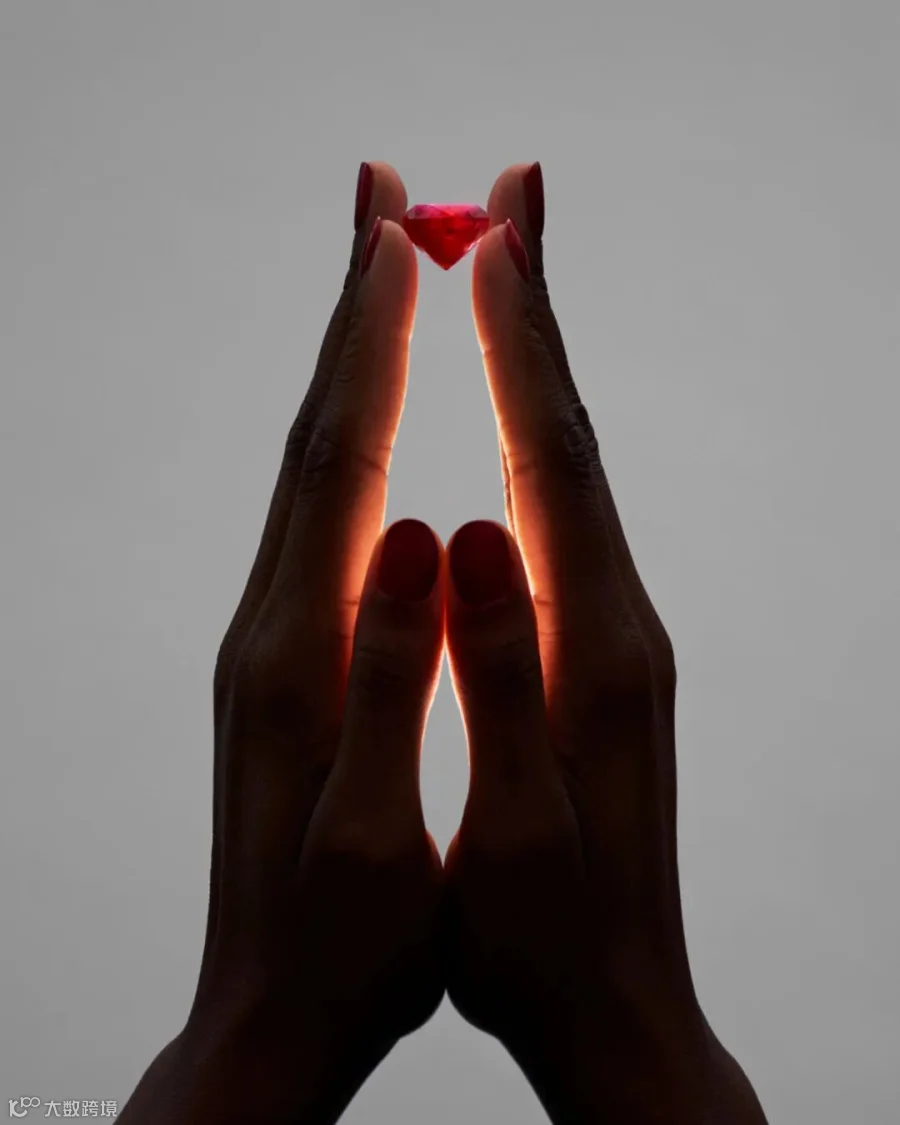
55.22克拉 Estrela de Fura (福荣之星)莫桑比克红宝石
©苏富比 Sotheby’s
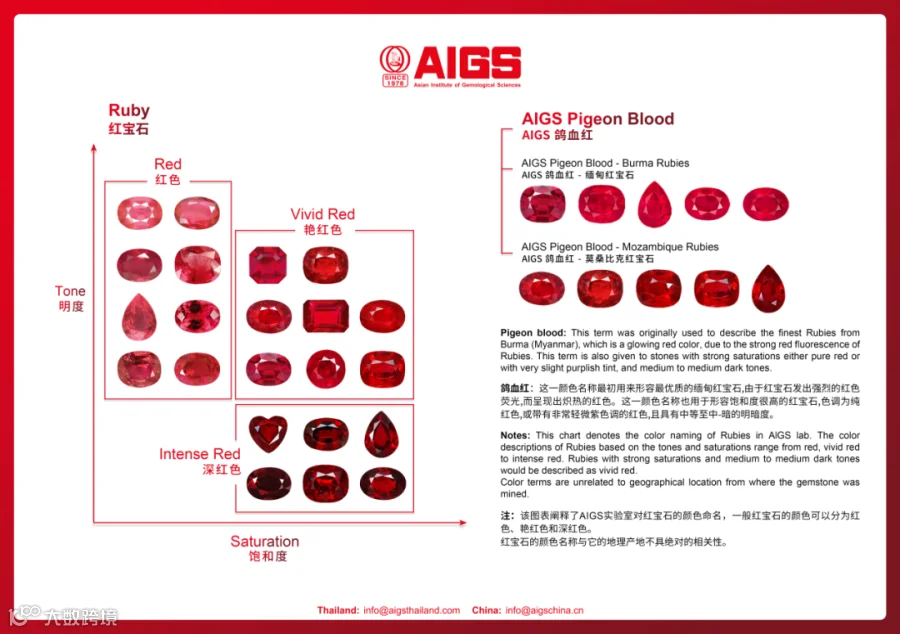
AIGS 鸽血红 红宝石商业名称色卡
©AIGS
答案其实和我们前面讨论泰国、斋浦尔时很相似。
一座城市能够成为拍卖中心,并不是因为那里“生产”珠宝,而是因为它有能力让最好的货、最有购买力的人和最专业的服务,在同一时间聚集到一起。
只是三个城市,各自走出了完全不同的路径。
先看日内瓦。
如果只看宝石地图,这里和红宝石、蓝宝石矿区几乎没有直接关系。
但如果换一张“财富地图”,情况就完全不同了。
瑞士拥有悠久的私人银行体系与高度健全的资产保护传统。日内瓦不仅聚集着全球极富阶层的资产管理机构,更拥有便利的自由港(Freeport)保税仓储设施。

百达银行(Pictet)1805年创立于日内瓦,
是日内瓦历史最顶尖的私人银行之一。
©INTERNET
高价值宝石在此交易或储存,能够享受极高的隐私保护与税务便利,使其成为了欧洲老牌家族与高端藏家买卖顶级宝石的首选之地。
这意味着,一件价值数百万甚至数千万美元的珠宝来到这里时,它周围早就存在一整套能够服务高价值资产的生态。
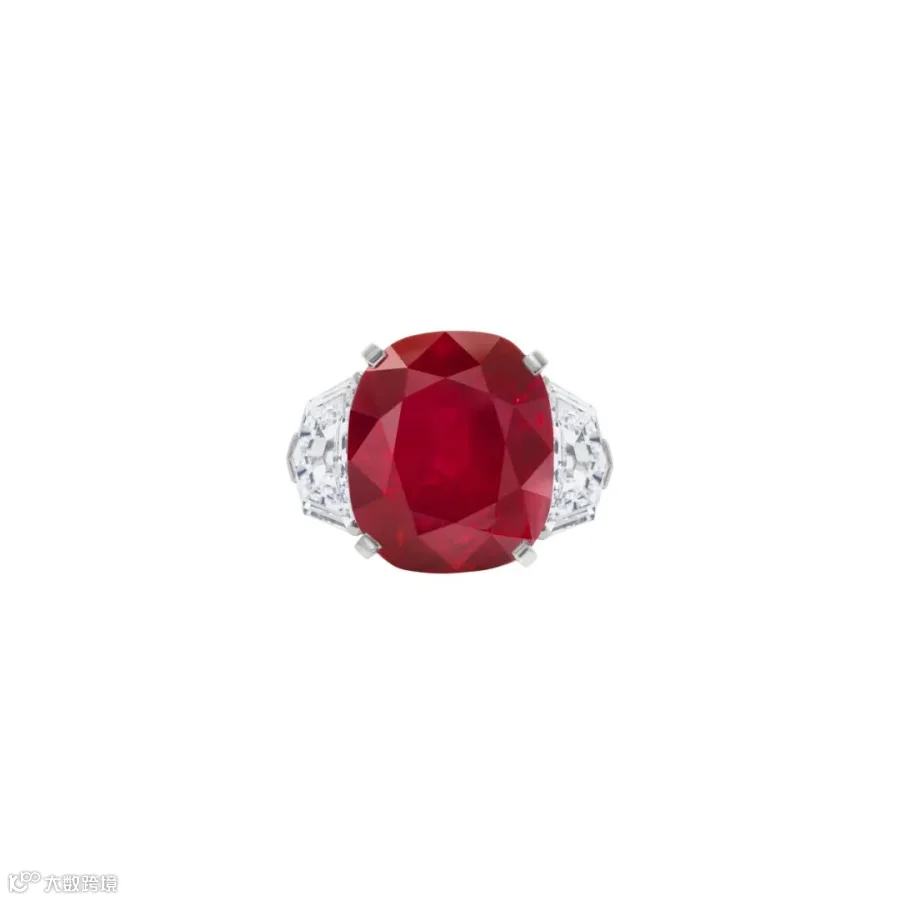
25.59克拉 Sunrise Ruby 日出红宝石
©佳士得 Christie’s
如果说日内瓦的优势来自欧洲财富管理和高级珠宝传统,那么纽约则是拥有全球最深的高端收藏市场之一。
纽约作为全球金融中心,拥有庞大的资本流动性和强劲的本土消费购买力。佳士得(Christie's)与苏富比(Sotheby's)等老牌拍卖行在此建立了深厚的客户网络,吸引着大量金融新贵、家族基金及机构投资者。
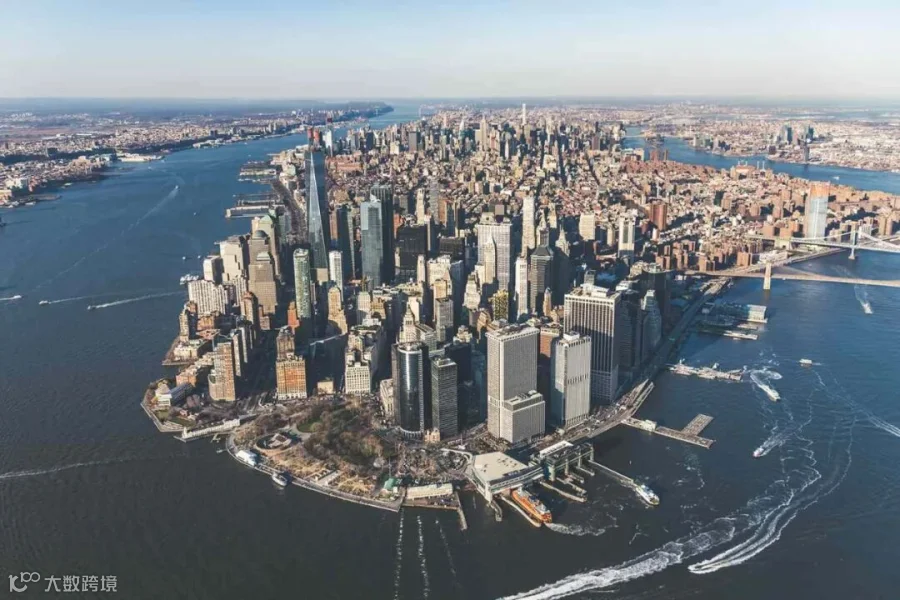
纽约曼哈顿
©INTERNET
在这里,宝石不仅是珠宝,更是被视为防通胀与资产配置的重要标的。
2025年,美国占全球公共拍卖成交额约34%,仍是全球最大的公共拍卖市场;而高价拍品又明显向纽约集中——当年全球成交价最高的10件艺术品全部在纽约成交,前50件中有39件出现在纽约。

2025年全球公开拍卖成交额(按价值及地区划分)
©theartmarket
虽然这些数据统计的是更广义的艺术品市场,但它非常直观地反映了纽约对全球高净值买家和高价值拍品的吸附能力。
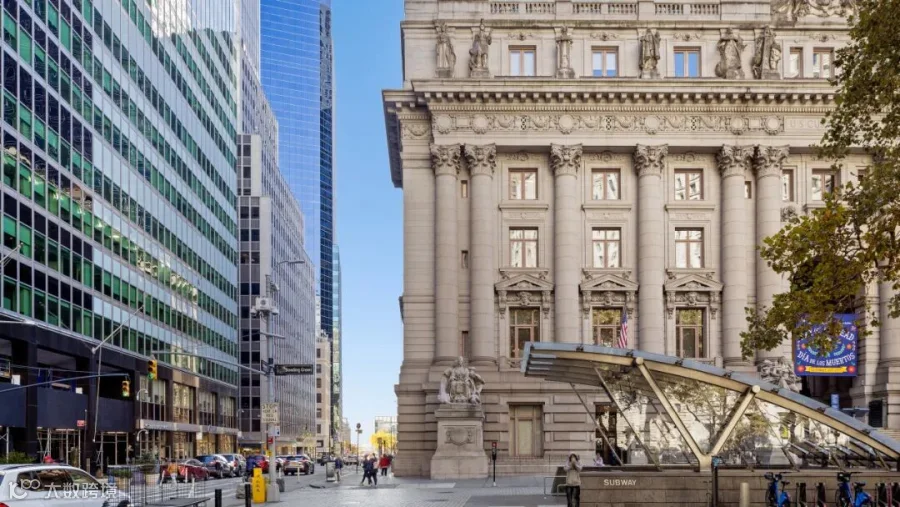
原亚历山大・汉密尔顿美国海关大楼,
是美国最重要的税收机构之一。
©INTERNET
再看香港。
香港最明显的优势首先来自贸易环境。
香港长期实行自由港制度,一般进出口货物不征收关税,同时不设增值税或一般消费税。对于珠宝这种价值高、体积小、需要频繁跨境运输、预展和交易的商品而言,这会明显降低国际流通过程中的制度摩擦。
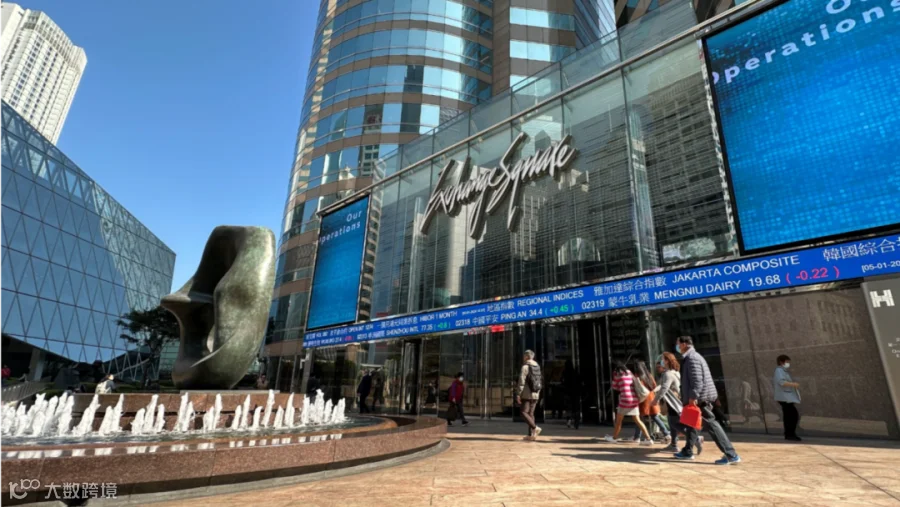
香港交易广场 Exchange Square(港交所 HKEX)
©INTERNET
同时,香港背靠中国内地及东南亚迅速崛起的新兴财富阶层,国际展会与拍卖会在此举办,极大地缩短了高端宝石与亚洲藏家之间的距离。
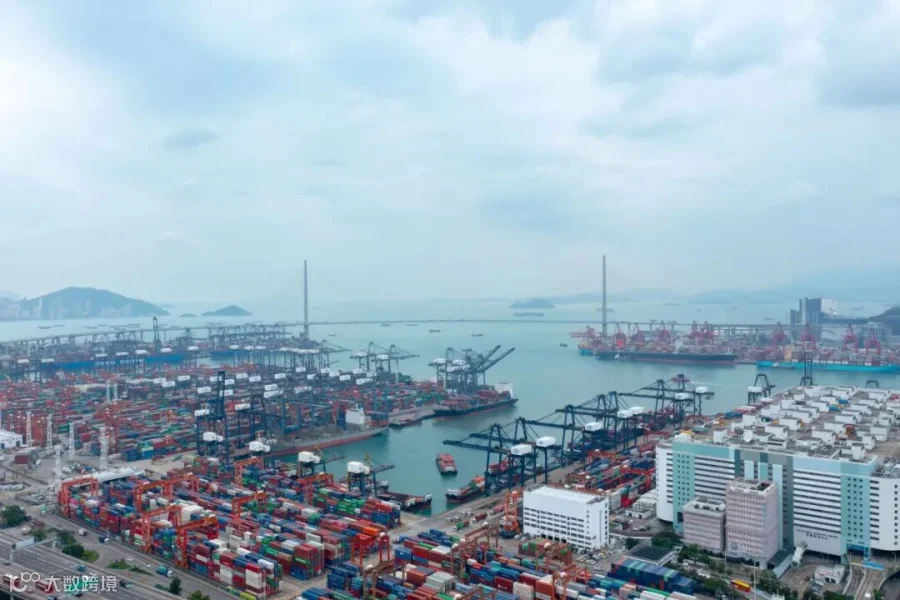
香港葵青货柜码头
©INTERNET
一颗宝石被送进实验室时,我们通常并不知道它此前经历过多少地方。
它可能刚刚离开矿区,也可能已经在市场上流转了很多年;可能经过切磨、加热,也可能辗转过几个国家和几位商人。到了实验室桌面上,这些复杂的经历最终都被压缩进一颗只有几克拉重的宝石里。
彩色宝石行业看起来是在围绕“石头”,
实际上却高度依赖人。
这些人往往并不生活在同一个国家。
宝石的天然属性来自地质,而它最终以怎样的面貌进入市场,则是全球产业链一次又一次接力之后留下的结果。
© AIGS亚洲宝石学院原创内容,未经许可转载必究
图文编辑 zero
审核 鲤鲤