对制造企业来说,研发试制和生产共用设备、产线、厂房,并不罕见。问题在于,这种安排一旦进入IPO审核,就不能只靠口头说明。
监管并不要求企业一定要设置完全独立的研发场地,但企业必须说清楚,共用设备和场地有多少时间、多少面积用于研发,相关费用又是如何分配的。工时占比、面积占比都可以作为依据,关键在于标准合理、过程留痕、结果能够核对。
审核关注的,从来不只是一张研发费用分摊表。设备使用记录、生产工单、研发项目资料和财务凭证能否相互对应,才是问题的核心。
说到底,研产共线并不等于研发费用有问题。真正需要证明的是,计入研发的每一分钱确实用于研发,而不是把生产成本换了一个科目。
监管看什么?
监管核查研产共线,通常会看三个方面。
先看资产边界。企业应当列出报告期内的研发专用、生产专用和研产共用设备、产线及场地,并说明共用资产的折旧、摊销、租金、水电等费用,计入研发的金额和占比。
这一步看似基础,实际非常关键。资产用途分不清,后面的分摊就没有可靠起点。研发专用资产可以直接归集,生产专用资产应计入生产成本或制造费用,只有研产共用资产需要分摊。
再看分摊政策。企业需要说明不同资源采用什么标准分配,具体计算如何完成,各期比例为何变化,报告期末是否出现研发占比突然提高的情况。
设备和试制线一般按实际使用工时分配。厂房、实验室和公共区域通常按面积分配。特殊设备也可以按批次、投料量等业务指标分配,但标准必须合理,提前写入制度,并在报告期内保持一致。
最后看台账和凭证。设备开机记录、用途登记、研发项目编号、生产工单、场地分区图、面积测算表、月度计算表、审批记录和会计凭证,应当能够相互对应。
如果只有一张分摊结果表,却没有设备如何使用、场地如何划分的记录,通常很难充分证明研发费用真实、准确。对IPO来说,这也不是财务部门单独完成的工作,而是研发、生产、资产管理和财务共同接受核查。

容易出问题的地方
研产共线最容易出现三类问题。
第一是固定比例分摊。
有些企业长期按研发占比70%或其他固定比例计提费用,却没有每日、每班次的设备用途和使用时长记录。比例一直不变,看起来省事,实际上最难解释。
例如,研发工时占比在报告期最后一年从20%突然升至55%,但研发立项、项目进度和生产排产都没有相应变化,监管就可能进一步关注企业是否通过提高研发比例,改善研发费率、科创属性或利润表现。
第二是专用资产和共用资产没有分开。
如果企业把生产设备折旧、制造费用或公共区域成本整体计入研发,或者长期没有使用的设备仍持续计入研发费用,相关支出的可信度就会打折扣。
闲置设备并非一定不能计入研发,但企业要结合项目排期、备用安排和后续使用计划,说明它为什么仍然具有研发用途。只说「用于研发」是不够的。
第三是研发费用其他环节也经不起核对。
设备分摊不规范,往往还会牵出研发人员工时记录不完整、研发领料没有区分、非研发部门领料计入研发、样机销售后没有结转成本等问题。
共线试制如果形成了可以销售的样品或副产品,收入和成本就应当分别核算。符合存货确认条件的,应及时入库。不能把全部成本留在研发费用里,销售后再用收入净额冲减研发支出。
因此,设备和场地只是核查的起点。监管还可能继续追问人员、材料、样机,以及相关收入和成本的处理方式。
怎么整改?
IPO整改不能只补几张表,更重要的是把流程重新理顺。
第一,要建立三类资产清单,逐项写清资产用途、所在区域、使用部门、原值,以及报告期内的折旧或租赁成本。对研产共用资产,应重新测算计入研发的金额和比例。没有记录支持的部分,要评估是否调减,不能为了让数据好看而事后补造台账。
第二,要制定书面的研产共用资源分摊指引,明确资产如何分类、数据由谁采集、什么时候结账、谁来复核、如何审批。
设备使用记录至少应包括日期、设备编号、研发项目或生产工单、开机时长和使用人。场地方面,应保留分区平面图和面积测算依据。公共区域如果需要继续分摊,也应明确二次分配方法。
有条件的企业,可以利用MES、设备联网或工时系统提高记录质量。暂时没有系统条件的,也可以采用纸质和电子台账并行的方式,但记录必须能抽查、能复核、能追溯。
第三,要形成月度闭环。根据使用台账编制分摊表,由项目负责人和财务人员复核后入账,并与生产工单、研发项目记录、固定资产明细账和税务加计扣除辅助账进行核对。
中介机构现场核查时,通常还会关注产线的实际用途、场地区域划分,并抽取设备日志、生产排产和财务凭证,判断分摊比例是否符合真实业务。
此外,各期比例为什么变化,也要提前准备说明。排产变化、研发项目进入高峰期、设备改造和产能调整,都可能是合理原因,但必须有资料支撑。
会计政策、申报材料和税务处理也要保持一致。共用设备费用如果无法合理分配,就不应计入研发,也不能在税务端直接享受研发费用加计扣除。

说在最后
制造企业可以共线研发,也可以利用有限的厂房和设备完成试制。但不能用「行业里都这么做」代替真实记录,也不能用一个财务比例代替完整的业务证据。
对IPO企业来说,研发费用核查会影响研发真实性、科创属性、毛利率解释、税会一致性和内部控制评价。整改重点不是把分摊表做得更漂亮,而是把资产、人员、材料、设备和样机处理串成一条完整、可验证的证据链。
设备用在哪里,要记清楚;费用分到哪里,要说清楚。无法合理分配的,就不要计入研发。
研产共线本身不是上市障碍。真正容易成为问题的,是企业没有一套能够持续记录、相互印证、经得起追问的分摊体系。
关于财神爷
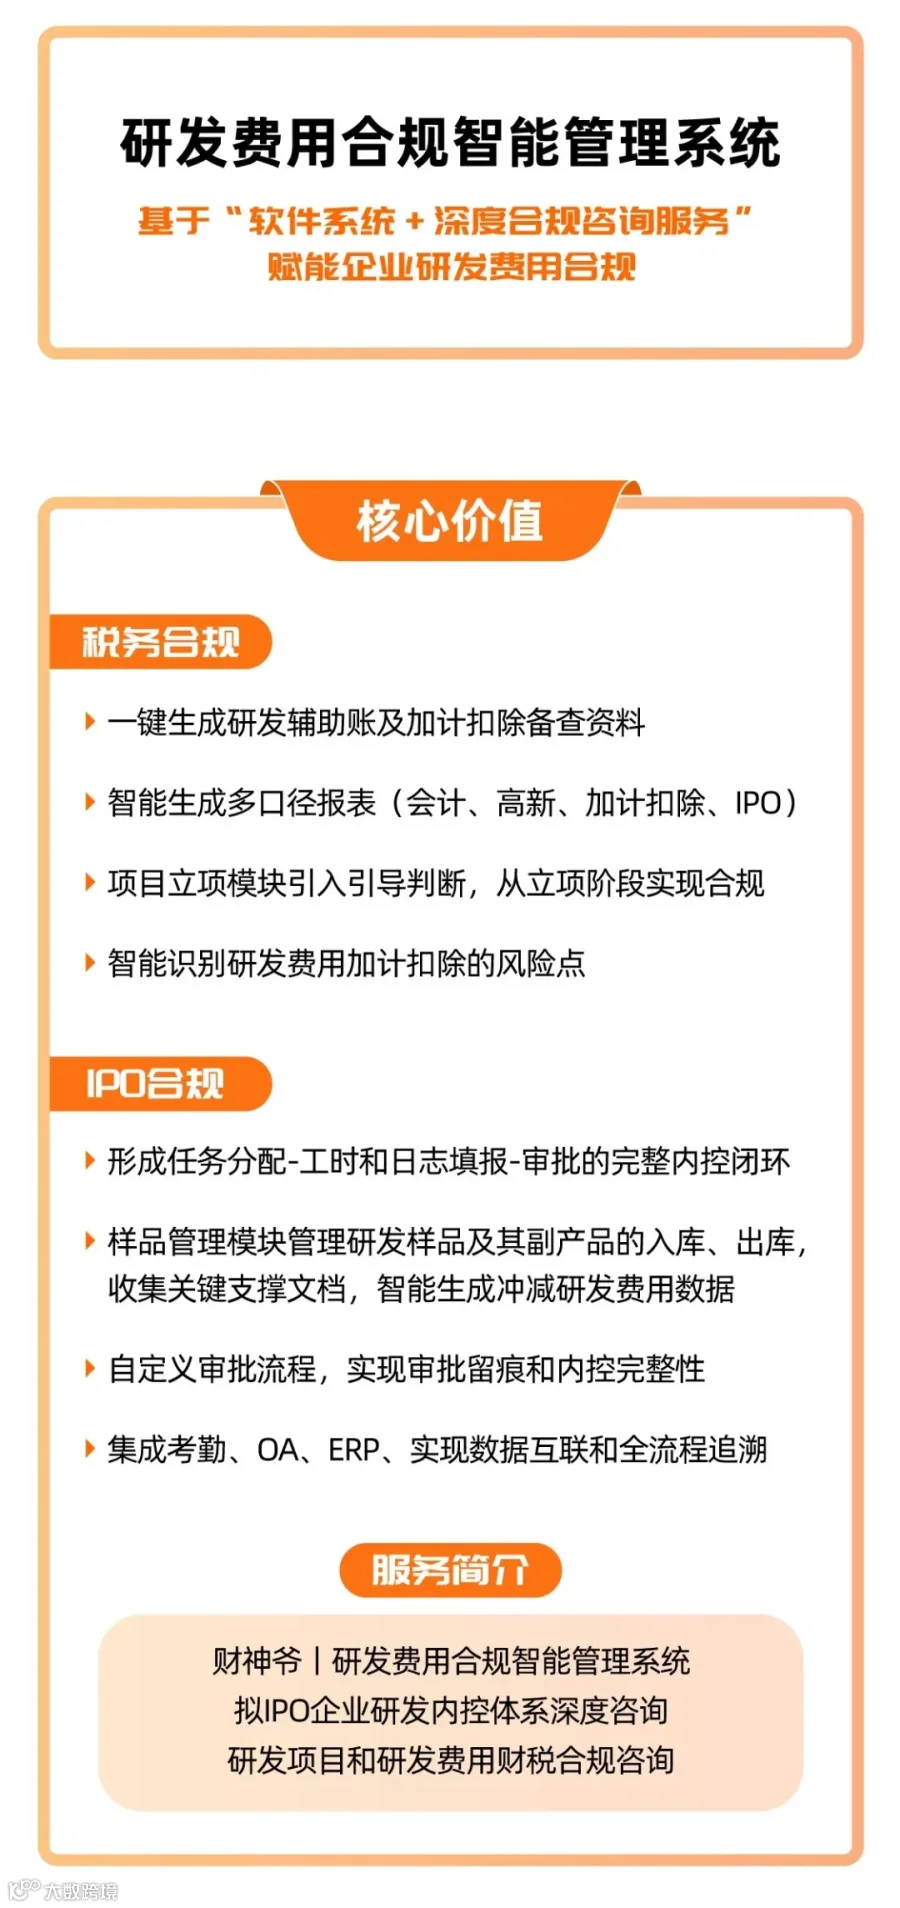
财神爷(北京)管理咨询有限公司是专注于研发费用合规管理智能化解决方案的专业服务机构!
我们融合先进技术与行业实践案例,为企业提供从智能系统部署到专业咨询服务的全链条解决方案,助力企业高效应对研发费用合规挑战。
特别是满足上市、高新技术企业认定、加计扣除等核心场景的严苛要求,助力企业提升创新管理效能,降低合规风险,实现高质量发展!
系统演示/研发咨询:王老师 13718043140(微信同号)