


“有了新加坡身份,海外账户是不是就只按新加坡申报?”这是很多跨境人士都会问的问题。随着新版共同申报准则(Common Reporting Standard,CRS)在新加坡逐步落地,这个问题值得重新理解。

CRS 2.0并不意味着原来的新加坡身份、公司或家族办公室架构突然失效。真正值得关注的,是随着跨境资产结构越来越复杂,不能再简单用一个人的身份,去解释所有账户的CRS申报逻辑。
个人有个人的税务居民判断,公司有公司的税务居民判断;而公司、基金、家族办公室等实体,在CRS下还涉及不同的实体分类,以及是否需要进一步识别背后的控制人。理解清楚这些层次,比单纯问“账户会不会交换”更重要。
CRS 2.0什么时候开始?
CRS是由OECD推动的金融账户自动信息交换制度。
简单来说,金融机构需要识别账户持有人的税务居民身份,将符合条件的账户信息报送当地税务机关,再由税务机关按照国际交换安排,与相关司法管辖区交换。
新加坡并不是2027年才开始CRS。事实上,新加坡从2018年9月起已经开始按照CRS与合作司法管辖区交换金融账户信息。
此次变化,是OECD在2023年对CRS进行全面修订后的新版规则,也就是通常所说的Amended CRS或“CRS 2.0”。
新加坡已于2026年完成相关国内法规更新。根据IRAS最新公布的安排:Amended CRS的相关要求将于2027年1月1日起在新加坡生效,新加坡预计从2028年开始按照新版CRS进行国际信息交换。
因此,2027年首先改变的是金融机构的尽调、资料收集和申报体系,而不是到了2028年才突然开始CRS。
CRS 2.0到底改了什么?
新版CRS有不少技术层面的更新,包括扩大部分金融资产、产品和中介的覆盖范围,增加新的申报字段,并与针对加密资产的Crypto-Asset Reporting Framework(CARF)进行衔接。
对普通跨境个人而言,其中比较值得关注的一项,是多重税务居民身份的处理方式更加明确。
旧版CRS规则下,在特定情况下,同时属于两个国家税务居民的人,可以依赖适用税收协定中的tie-breaker rules,确定CRS意义下的税务居民地。
OECD在新版规则中明确指出,这种做法可能导致另一个同样按照国内法认定其为税务居民的国家无法收到相关CRS信息。
因此,在Amended CRS生效后,对于需要重新确认资料的双重或多重税务居民,原则上需要申报所有相关税务居民所在地,不能再单纯依靠税收协定的tie-breaker rule,把CRS申报压缩成一个国家。
不过,这里很容易产生另一个误解:CRS申报给几个国家,和最后在哪几个国家实际纳税,并不是一回事。
第一层:个人的税务居民身份
一个人是不是某个国家的税务居民,首先由当地自己的税法判断。
以新加坡为例,外国人在新加坡停留或工作满183天、连续符合相关居留条件等,都可能成为新加坡税务居民。
此外,IRAS目前也明确规定:持有有效期至少一年的工作准证的外国人,会被视为新加坡税务居民。
当其终止雇佣并办理tax clearance时,IRAS会再根据实际居留情况重新审核。如果最终在新加坡停留不足183天,则可能被重新视为非税务居民。因此,对于真实在新加坡工作和生活,并持有EP等有效工作准证的人来说,新加坡税务居民身份依然具有明确的制度基础。
CRS 2.0并没有改变这一点。真正需要分开理解的是:EP可以帮助回答“我是不是新加坡税务居民?”,但它不会自动回答另一个问题“我是不是同时也是其他国家的税务居民?”如果一个人同时按照另一个国家的国内法也构成当地税务居民,那么就需要进一步分析其多重税务居民情况。
第二层:个人税务居民和公司税务居民,不是一回事。
很多企业家容易把这两个概念混在一起。例如,一位Founder已经在新加坡长期工作生活,也属于新加坡个人税务居民,同时拥有一家Singapore Pte. Ltd.。
这并不意味着,因为股东是新加坡税务居民,所以这家公司自然也是新加坡税务居民。公司的税务居民身份有自己独立的判断标准。
根据IRAS规定,一家公司是否属于新加坡税务居民,核心看的是其control and management是否在新加坡进行。简单来说,就是公司的重大政策和战略决策实际上在哪里作出。IRAS通常会考虑包括:
董事会是否在新加坡召开;
重要战略决策是否真正由董事会在新加坡作出;
有实际决策权的董事在哪里;
关键管理人员是否在新加坡。
IRAS也明确指出,公司的注册地本身,并不一定决定公司的税务居民身份。因此,个人tax residence,解决的是“这个人在哪里构成税务居民”;corporate tax residence,解决的是“这个法人在哪里被真正控制和管理”。两者不能简单混为一谈。
对于Holding Company、投资公司,以及Family Office架构,这个区别尤其重要。
第三层:公司账户的CRS,也不是简单“穿透到老板”。
另一个常见理解是,“公司老板是哪个国家的税务居民,公司银行账户就一定报给哪个国家。”CRS实际上的判断逻辑没有这么简单。
对于一个Entity Account,金融机构首先需要确认,这个实体本身在哪里构成税务居民;然后判断,这个实体在CRS下属于哪一种类型。例如:
Financial Institution;
Active Non-Financial Entity(Active NFE);
Passive Non-Financial Entity(Passive NFE)。
在特定情况下,才进一步进入第三步:识别该实体背后的Controlling Persons,以及这些控制人各自的税务居民身份。
IRAS目前的CRS规则明确要求,实体的self-certification需要提供实体自身所有税务居民所在地及其CRS实体类别。
如果该实体属于Passive NFE,则还需要提供Controlling Persons的相关资料及税务居民信息。
因此,一个公司账户的分析路径,更接近Entity tax residence:
Entity classification;
是否需要穿透;
Controlling Persons的tax residence。
而不是老板在哪里,账户就报哪里。
家族办公室,更需要分层来看。Family Office也是一个特别容易被简单化的概念。现实中,一个所谓的“新加坡Family Office”,往往并不是一个单独的法律主体。例如,一个结构可能同时包括:家族成员;Holding Company / Trust;Fund / VCC;SFO Management Company。
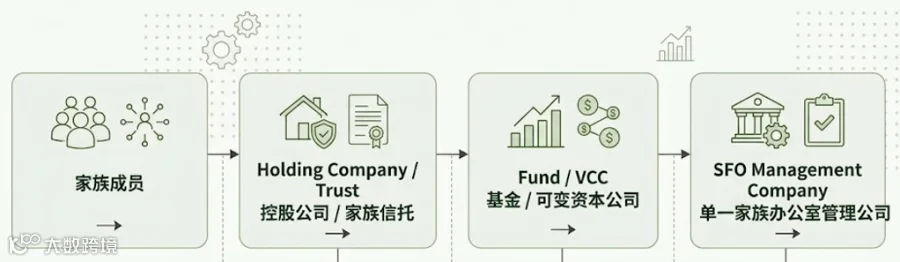
这些主体在税务和CRS下面需要分别判断。例如:家族成员,要判断个人tax residence;SFO管理公司,要判断corporate tax residence以及CRS entity classification;VCC或基金,则要判断其自身税务居民身份,以及是否属于Financial Institution;其他Holding Vehicle,还可能涉及Active NFE或Passive NFE的分类问题。
在新加坡税务上,VCC被视为公司,其税务居民身份同样取决于control and management。对于umbrella VCC,其sub-funds的税务居民身份则在umbrella VCC层面确定。
所以,“我在新加坡有一个Family Office”,本身并不能直接回答整个架构的CRS信息如何申报。
更完整的问题是,哪一个主体拥有这个账户?这个主体在哪里构成tax resident?它在CRS下属于哪一种entity classification?是否需要进一步识别Controlling Persons?如果需要穿透,这些个人分别在哪里构成tax resident?
不同层次需要分别判断。CRS申报和最终纳税,也不是一回事这一点非常重要。一个人的金融账户信息被交换到某个国家,并不代表这个国家必然对账户中的所有资产或收入拥有征税权。
CRS解决的首先是信息透明和税务合规问题,而不是直接决定最终税负。
如果一个人同时按照两个国家的国内法构成税务居民,而两国之间又存在避免双重征税协定,还需要进一步分析税收协定中的resident条款、tie-breaker rules,以及不同类别收入的征税权和外国税收抵免机制。
所以应该把两个问题分开,”CRS reporting“ 不等于“最终tax liability”;同样,DTA下的“treaty residence”,也不能简单等同于“CRS self-certification”只需要填写一个国家。这也是CRS 2.0以后最值得重新理解的一点。
CRS 2.0之后真正值得核对什么?
个人层面
实际在哪里工作和生活?现有税务居民身份和真实情况是否一致?
公司层面
Singapore Company、Holding Company或投资公司是否真正形成了相应的control and management?
实体分类
公司、基金、VCC、Trust或其他投资载体,在CRS下面分别属于什么类别?
银行资料
不同银行、券商及其他金融机构所保存的tax residence和CRS self-certification,是否与目前实际情况一致?
控制人信息
如果架构中存在Passive NFE或其他需要穿透的实体,Controlling Persons资料和税务居民身份是否已经正确记录?
IRAS目前要求个人CRS self-certification填写所有税务居民所在地及对应税号;实体则还需要申报自身CRS分类,并在Passive NFE情况下披露相关Controlling Persons。金融机构也可以要求客户提供进一步资料,验证self-certification的合理性。
所以,未来真正重要的问题并不是怎样才能只报一个国家,而是为什么我、我的公司和我的投资架构,会分别按照现在这套逻辑进行申报?
新加坡身份和架构还有价值么?
当然有。对于真正把工作、生活、企业经营和资产管理逐步放到新加坡的人而言,EP、实际居住、就业、公司运营和家庭安排,可以共同形成更加完整的新加坡个人税务居民基础。
同样,对于企业和家族办公室,如果战略决策、管理团队和实际经营真正位于新加坡,也能够形成更加清晰的corporate tax residence和商业实质。
因此,CRS 2.0并不是在否定身份规划或跨境架构。它带来的变化更像是身份、公司、资产和金融账户之间,需要形成一套更加完整、一致、能够解释的逻辑。
对于跨境企业家和家庭而言,好的架构并不是让所有账户都“只报一个地方”。而是个人有个人的税务居民逻辑,公司有公司的税务居民逻辑,基金和家办也有各自的CRS分类逻辑;不同层级按照适用规则进行申报,并且彼此之间能够合理衔接。这可能才是CRS 2.0真正值得关注的地方。

关于简客·安德森
简客·安德森(Jenga · Anderson)长期服务跨境企业家及高净值家庭,协助客户处理新加坡身份规划、企业及投资架构、家族办公室、国际税务协调,以及开曼、BVI等离岸架构的设立和持续合规。
对于已经持有新加坡EP、拥有跨境公司,或正在搭建Family Office、13O/13U、VCC、Trust等结构的客户,可以从个人—公司—投资实体—金融账户几个层面,对现有税务居民身份及CRS申报逻辑进行整体梳理。
本文仅为一般性信息分享,不构成法律、税务或投资建议。具体税务居民身份、CRS分类及税务后果,应结合相关司法管辖区规则及实际情况独立判断。
关于我们

Company Profile
结构创造规模,治理延续信任。
简客·安德森是立足于新加坡的机构级企业服务和结构治理平台。作为Anderson Global的亚太战略枢纽,全球15 大分支机构与 800+ 专家资源联动,为跨国企业、高净值家族及前沿科技创始人提供端到端的机构级全球专业服务。
我们擅长于处理复杂监管环境下跨境/跨界的商业结构与合规问题,核心业务覆盖全矩阵:跨境顶层和落地架构设立、财税规划与全球合规、国际业务扩张、家族办公室综合方案、基金与资管机构设立、受监管业务牌照咨询。
立足新加坡,与全球链接。
拥有 23 年卓越服务履历及完整专业资质(CSP|EA|CPA|Tax),简客·安德森已成功服务超过 5,000家企业、150家家族办公室及 210家基金机构,成为企业和创业家们长久信任的一站式统筹与责任中枢。凭借深厚的经验积淀,为客户们构筑坚实的商业护城河。
联系我们
- 微信客服 -
微信客服:jengasolutions
- 小红书账号 -

- 公司邮箱 -
info@jengacorp.com
- 公司地址 -
3 Fraser Street, DUO Tower, #04-23A, Singapore 189352
- 新加坡办公室电话 -
+65 8882 4795