在受益所有人认定的实际操作中,往往涉及多层股权穿透、表决权与收益权分离、亲属关系控制以及国有资本参股等多种复杂情形,仅凭单一标准难以全面覆盖。因此,本文结合受益所有人的三条认定标准及兜底规则,通过7个具体案例,分析不同情形下关于受益所有人的认定思路,供企业备案参考。

一、受益所有人认定标准
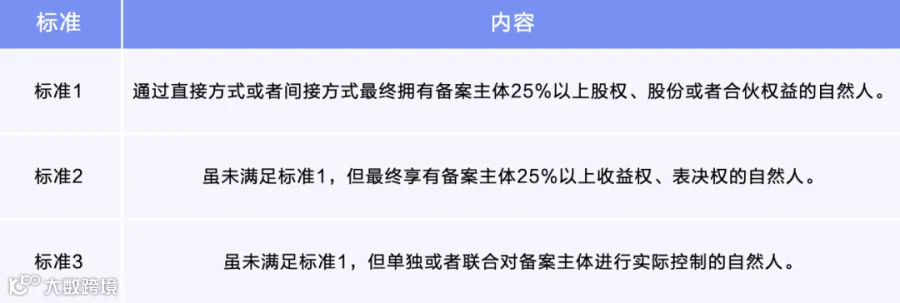
受益所有人识别要求:
注意事项:
🔷受益所有人可能不止一个,需逐一对照三条标准全部识别;
🔷自然人已满足标准1,则应直接按标准1进行备案。只有在不满足标准1时,才考虑标准2和标准3。
🔷如自然人同时满足了标准2和标准3,则应同时按标准2和标准3进行备案。
🔷通过以上三条标准均不能确认受益所有人,则应当将负责日常经营管理的人员(如法定代表人、董事长、董事、经理,或合伙企业中执行合伙事务的自然人等)认定为受益所有人。
01
识别案例1:受益所有人可能不止一人,符合标准的都是受益所有人
如下图所示,自然人甲、乙是A公司的股东,分别持有30%和25%的股权。自然人丙不持有A公司股权,但最终享有该公司25%的收益权。自然人丁也不持有A公司股权,但能够对该公司实施实际控制。
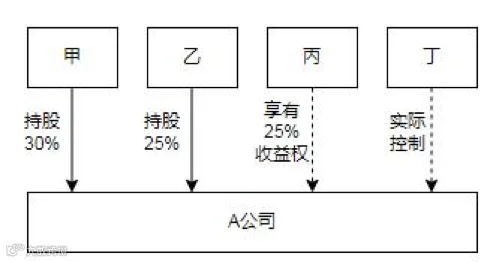
受益所有人认定分析:对照受益所有人标准可见,自然人甲、乙符合标准1,丙符合标准2,丁符合标准3。因此,应将甲、乙、丙、丁作为 A 公司的受益所有人予以备案。
02
识别案例2:自然人已满足了标准1,则应直接按标准1进行备案。只有在不满足标准1时,才考虑标准2和标准3
自然人甲拥有A公司30%股权,并通过协议约定获得额外25%股权的收益权。
受益所有人认定分析:根据标准1,甲直接持有A公司股权达到25%,应当直接按标准1将甲确认为A公司受益所有人。此时,无需再考虑甲是否符合标准2、标准3。
03
识别案例3:自然人同时满足标准2和标准3
自然人甲不是A公司的股东,但与A公司的多个股东签署协议,约定今后这些股东根据甲的决定在股东会上进行投票,从而使甲实质上拥有了A公司51%的表决权。基于此,甲能够决定 A 公司董事长、高级管理人员的任免,决定A公司重大经营、管理决策的制定和执行。
受益所有人认定分析:这种情况下,甲最终享有51%的表决权,符合标准2;同时,甲通过协议约定的方式,对备案主体进行实际控制,符合标准3。因此,应将甲作为符合标准2及标准3的受益所有人予以备案。
04
识别案例4:同时存在自然人和公司股东的认定
如下图所示,自然人甲和B公司是A公司的股东,持股比例分别为30%和70%; 自然人乙、丙和C公司是B公司的股东,持股比例分别为30%、20%和50%;自然人丙和丁是C公司的股东,持股比例分别为 50%和 50% 。各个自然人持股情况为:
(1)甲直接持有 A 公司30%股份;
(2)乙间接持有 A 公司 21%股份(30%×70%);
(3)丙间接持有A 公司31.5%股份(50%×50%×70%+20%×70%);
(4)丁间接持有 A 公司 17.5%股份(50%×50%×70%)。
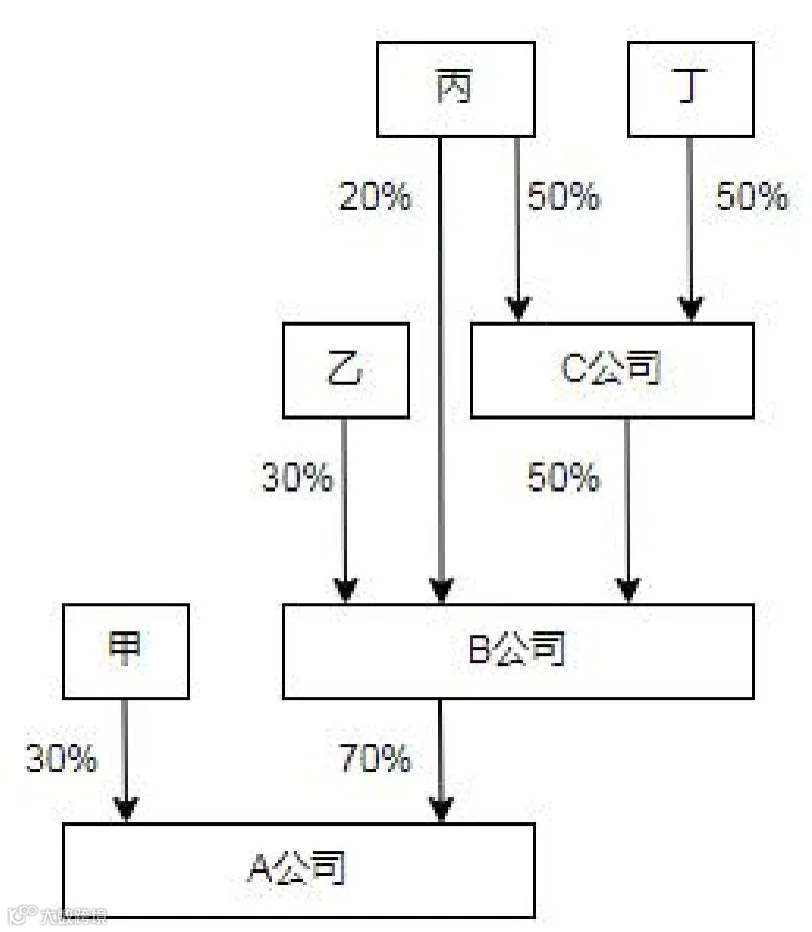
受益所有人认定分析:上述自然人中,甲、丙通过直接或间接方式拥有 A 公司25% 以上股权。因此,应将甲和丙作为A 公司的受益所有人予以备案。
05
识别案例5:通过亲属关系对公司实施实际控制
如下图所示,甲、乙、丙均是自然人,甲、乙分别拥有A公司70%和30%股权。但实际情况是,甲是丙的母亲,丙通过其母亲甲对A公司实施实际控制和获得收益(甲并非70%股权的“最终”拥有者)。

受益所有人认定分析:首先根据标准1,乙直接持有A公司股权达到 25%,所以乙是A公司受益所有人;其次,根据标准3,丙通过亲属关系对A公司实施实际控制,所以丙是A公司受益所有人。因此,应将乙、丙作为 A 公司的受益所有人予以备案。
06
识别案例6:合伙企业受益所有人认定
有限合伙企业A由一位普通合伙人(自然人甲)和多个有限合伙人组成。有限合伙人人数众多,出资比例、表决权比较分散,也未参与任何经营管理或者决策活动。普通合伙人甲出资比例为1% ,但负责日常经营管理,对企业财务、人事、投资决策等都具有决定权。
受益所有人认定分析:自然人甲虽然出资比例小,但对企业行使实际控制,符合标准3的情形。因此,应将普通合伙人甲作为受益所有人予以备案。
07
识别案例7:国有参股公司受益所有人认定
如下图所示,A公司是国有参股公司,国有资本以及自然人甲、乙分别持有A公司30%、60%和10%股权,其中国有资本持股比例未超过50%,也不是第一大股东,且不能对 A 公司实施实际控制。

受益所有人认定分析:国有独资公司和国有控股公司可直接将法定代表人认定为受益所有人进行备案。但对于国有参股公司,应按照识别标准认定受益所有人,在识别过程中,由于国有资本的特殊性,可不再识别国有资本部分的受益所有人。
该案例中的客户A 为国有参股公司,甲持股达到25%,乙持股未达25%,所以,甲是A公司受益所有人。其次,国有资本虽然持股30%,但由于国有资本的特殊性,不再识别国有资本部分的受益所有人。因此,应将甲作A公司的受益所有人予以备案。
内容整理:杭州上塘路营业部 陈怡如
声 明
文中相关资讯、解读、数据、观点、建议、推测等内容均来源于公开信息或仅代表作者个人立场,仅供交流学习和参考,不代表官方立场,不构成任何投资建议,请务必审慎对待,欢迎转发和分享,谢绝未经授权转载。