点击蓝字
GHL清杉咨询
关注我们
历史:SBTi 如何成为全球净零的“通用语言”
(一)诞生:2015年,四个字母背后的四股力量
SBTi(Science Based Targets initiative,科学碳目标倡议)诞生于 2015 年,正是《巴黎协定》达成的那一年。它由几家非营利机构联合发起:CDP(全球环境信息研究中心)、联合国全球契约(UN Global Compact)、世界资源研究所(WRI)、世界自然基金会(WWF)和 We Mean Business Coalition。
它的使命从一开始就很清晰:开发标准、工具和指南,让全球企业和金融机构能够按照“将全球温升控制在灾难性水平以下、最迟2050年实现净零”的科学要求,设定温室气体减排目标。
SBTi以英国慈善机构形式注册,目标验证服务由其全资子公司SBTi Services Limited 承载——使标准制定与验证服务相分离。
(二)演进:从近期目标到净零标准,六年磨一剑
SBTi早期的工作聚焦于“近期科学碳目标”(Near-term SBT)。真正意义上的里程碑出现在2021年10月28日——首版《企业净零标准》(V1.0)正式发布,第一次给“企业净零”下了可验证的定义:深度减排+中和残余排放。此后,这套标准经历了密集的迭代:
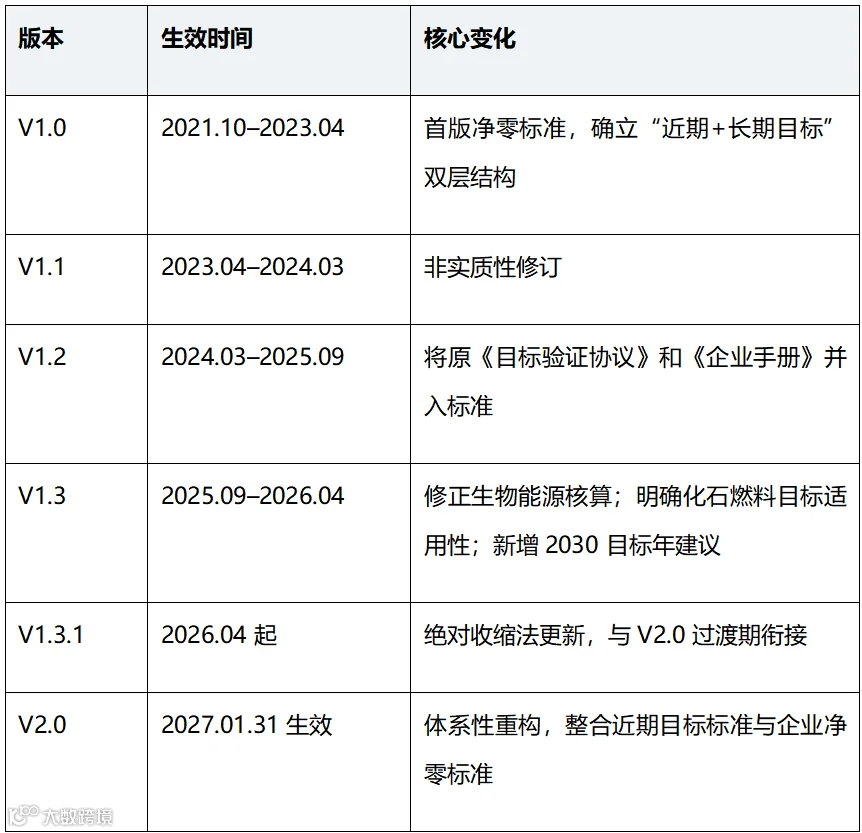
V2.0的独特之处在于:它同时整合并取代了原《近期目标标准》和《企业净零标准》两部文件——“净零目标对全部企业可选”这一设计,正是为了让企业可以只按V2.0设定五年期目标而不必一步到位承诺净零。
(三)规模:一套标准,11,000+家企业在用
根据SBTi官网数据,已有超过11,000家(截止到2026年9月,已有11,997家)企业通过SBTi设定了目标,并从中获得了清晰的碳中和时代生存路径,管理转型风险、增强业务韧性、保持在碳约束世界中的竞争力。
放在全球治理的坐标系里看,SBTi的成功在于它做到了三件事:把气候科学翻译成企业听得懂的目标语言;把“目标”变成可验证、可比较、可追责的合规事项;用CDP问卷、投资者问询和客户要求,构建起目标设定的市场驱动力。
但问题也随之而来——这些企业到底是怎么构成的?目标设定之后兑现得如何?这正是我们看现状数据要回答的。
现状:15,654家企业的全景画像
以下统计基于SBTi官方企业数据库(数据更新至2026年9月17日,覆盖15,654家企业),从公司类型、地区、行业和目标设定四个维度展开。
(一)公司类型:中小企业已成“半壁江山”
按组织类型划分:一般企业(Corporate)8,703 家,占55.6%;中小企业(SME)6,635家,占42.4%;金融机构316家,占2.0%。
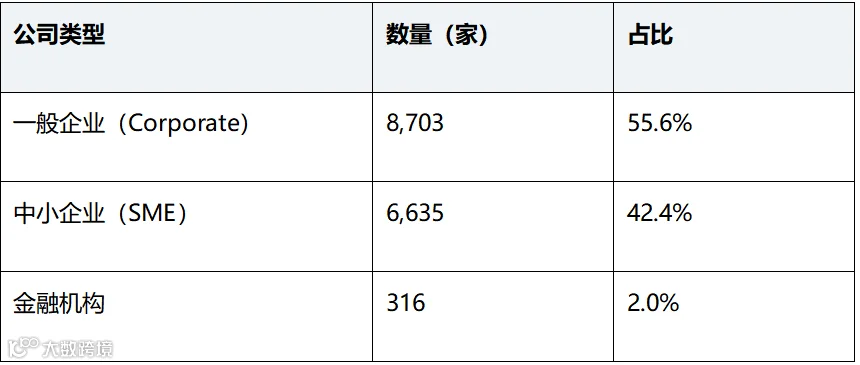
但SME的分布在各地区差异显著:亚洲企业中有58.0%是SME,为全球最高;北美以大型企业为主(Corporate占71.4%),欧洲居中(Corporate占 61.2%)。一刀切的标准,对以中小企业为主体的亚洲市场并不现实,这是理解V2.0分类制度的关键线索。
(二)地区分布:欧洲近半,日本居首,中国第四
欧洲以7,716家企业占绝对领先(49.3%),亚洲5,313家(33.9%)次之,北美1,860家(11.9%);拉美、大洋洲、非洲和中东合计不足5%。
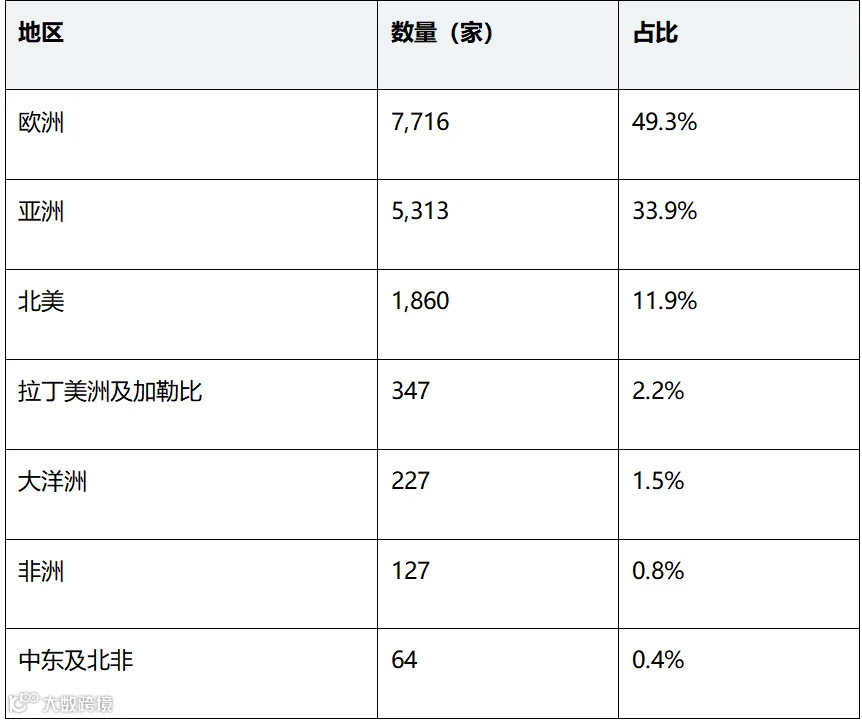
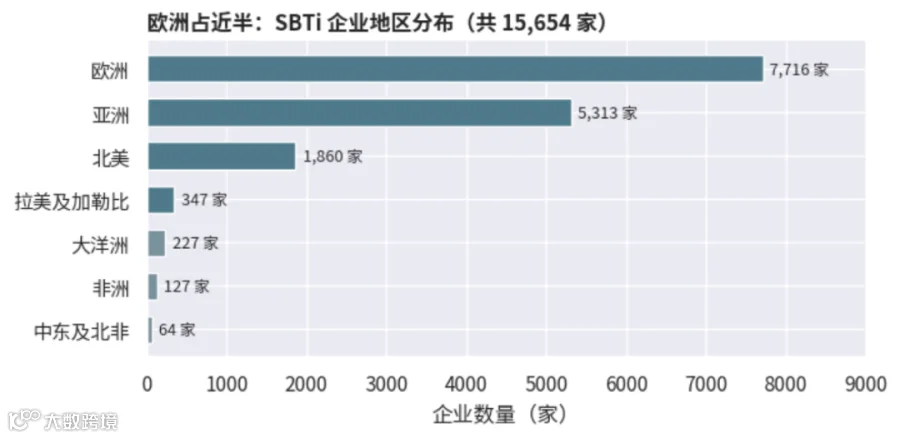
图 1:SBTi 企业地区分布
(数据来源:SBTi 企业数据库,2026-09-17)
国家层面,日本以2,644家居首,其后为英国(1,957)、美国(1,662)、中国(1,061)和德国(964)。中国的1,061家企业中,815家已设定近期目标、157家承诺在途、89家承诺被移除。
(三)行业分布:服务业主导,重排放行业稳步跟进
行业分布呈现“服务业主导、制造业主力、重排放行业跟进”的格局:前10大行业分别为:专业服务(1,589家)、电气设备与机械(1,264家)、软件与服务(1,100 家)、食品饮料加工(990家)、建筑工程(974家)位居前五;纺织服装鞋履844家,贸易、商业服务与用品763家,耐用消费品、家庭及个人用品627家,汽车及零部件556家、制药、生物技术和生命科学556家。
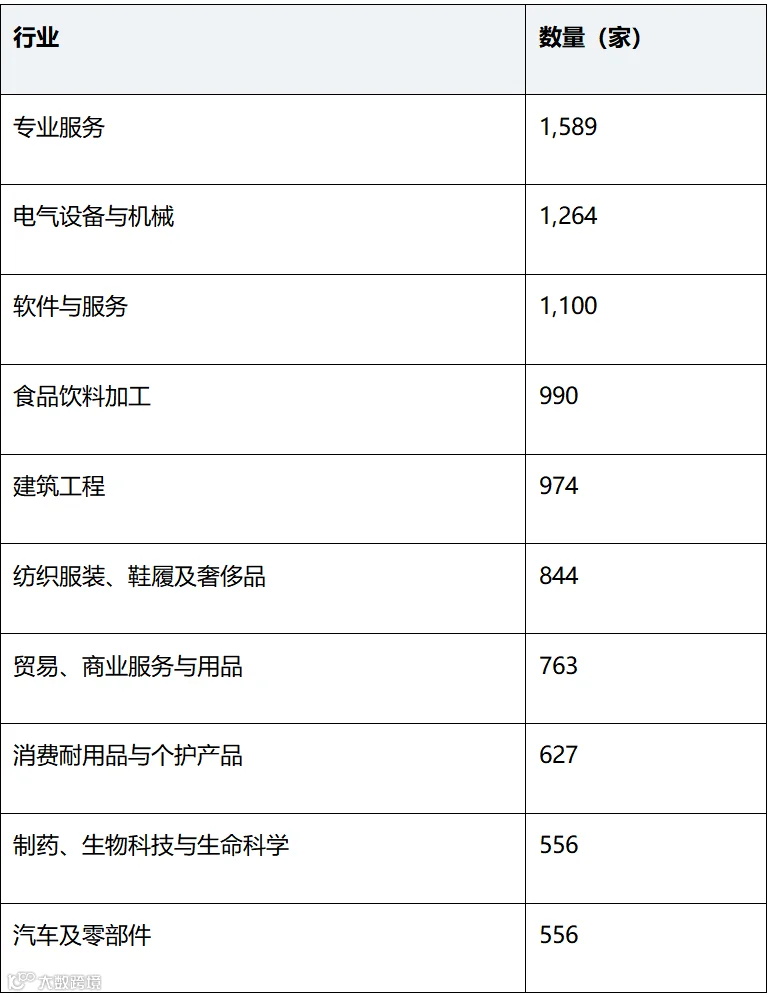
值得注意的细节是:电气设备、汽车、化工正是资本存量寿命长、减排路径非线性的行业——V2.0 为此专门设计了“资产转型目标”,标准修订与行业结构是相互呼应的。
(四)目标设定:1.5°C 已成主流,2030 是绝对高峰
在已设定近期目标的11,997家企业中,97.0%(11,628 家)的目标对齐 1.5°C 温升控制水平,对齐well-below 2°C 的319家,其他类型的50 家。
目标年份上,75.99% 的企业(9,117家)把近期目标定在2030年,与 V1.3“推荐2030目标年”的建议高度吻合;其次是2035年之前(1,654家)。SME(5,597家)与一般企业(3,484家)均以2030年为首选。
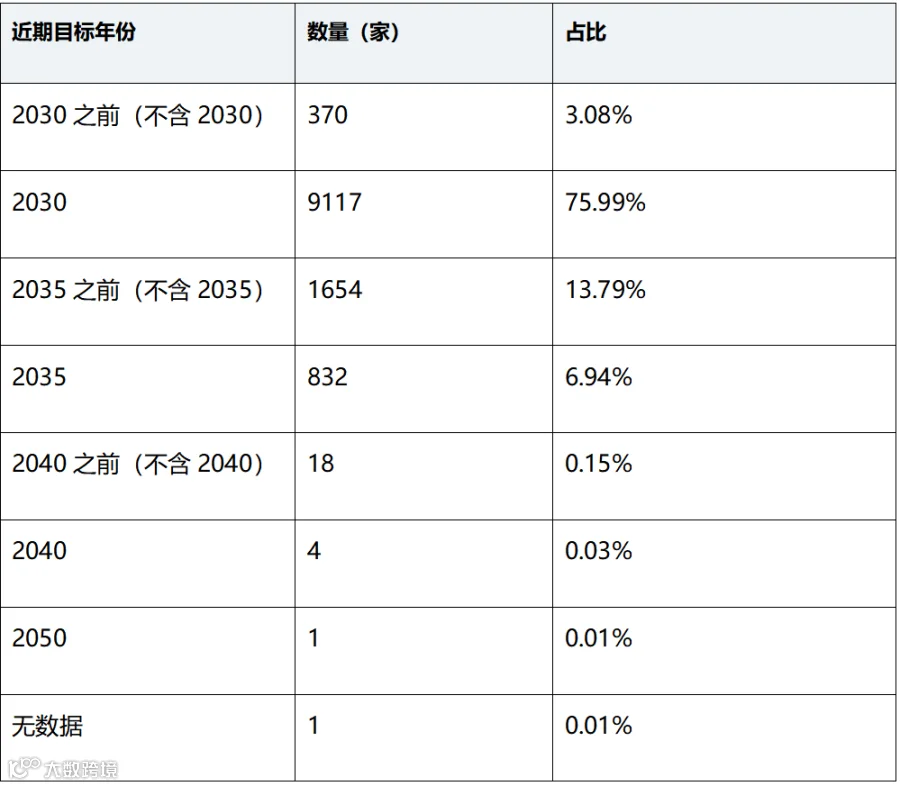
图 2:近期目标年份分布
(数据来源:SBTi 企业数据库,2026-09-17)
但净零目标的推进明显滞后:已设定净零目标的2,805家企业,仅占已设近期目标企业的23.4%;另有 1,039家净零承诺在途,1,211家已被移除;净零目标年份以2050年为主(1,464家)。更值得注意的是,全部15,654家企业中1,442家的承诺被移除,占比9.2%——目标“烂尾”不是个别现象。
(五)现状小结:三个结构性问题
把四个维度放在一起看,SBTi全球版图呈现出明显的结构性差异:
第一,参与不均。欧洲近半、非洲和中东合计不足2%,中小企业与低收入国家企业的参与度受规则门槛抑制——这解释了V2.0为什么要按规模和收入水平做差异化分类。
第二,头重脚轻。97%的目标对齐1.5°C,但净零目标设定率仅23.4%,承诺移除率9.2%——雄心在前、闭环在后,“设目标易,走到净零难”。
第三,时间集中。75.99%%的目标锚定2030年,未来四年是全球目标的密集兑现期,也是企业差距拉开的时间窗。
这三个问题,正是V2.0修订要解决的真问题。下面进入核心部分:新旧标准的逐项对比。
对比:V1.3与V2.0的规则差异全拆解
(一)修订概况:一次历时两年的体系性重构
V2.0的修订从2024年4月启动,历经两轮公开咨询(2025年3–6月、2025年11–12月)、试点测试、专家工作组多轮技术审议,2026年5月8日获技术理事会批准、5月21日获董事会通过。官方修订目的有四条:与最新科学和最佳实践对齐;强化对范围三排放的处理;引入持续改进和目标达成评估机制;改善结构并增强与其他标准的互操作性。
用一句话概括两版的气质差异:V1是一张“目标设定考卷”,V2.0是一套覆盖“定目标—做治理—真减排—持续评估—残余中和”全生命周期的管理体系。
(二)新旧规则对比总表
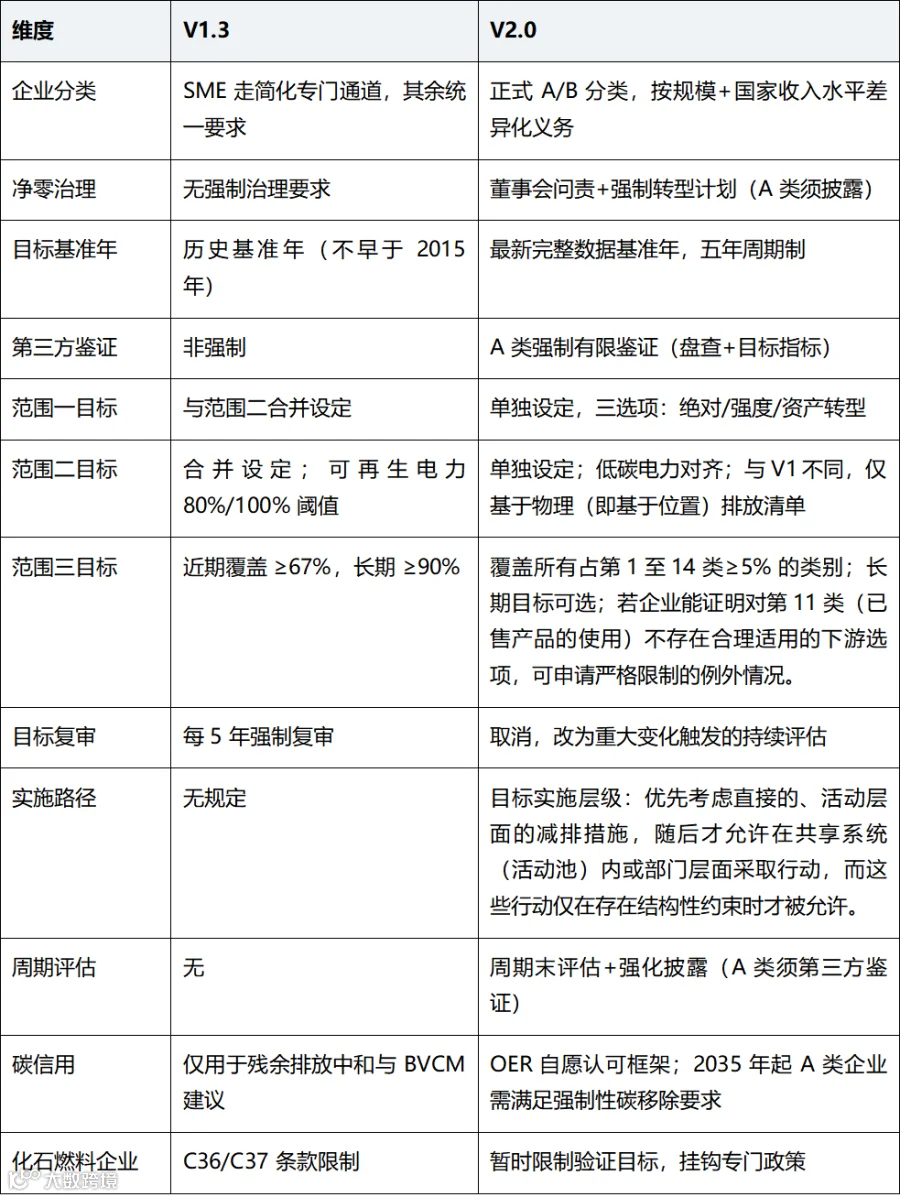
(三)企业分类:从“SME特殊通道”到A/B分类体系
V2.0取消SME专门通道,建立正式分类:(1) 任意国家大型企业→A类:净营业额≥4.5亿欧元或FTE(全职员工)≥1,000(满足至少一项,是“OR”非“AND”);(2) 高收入国家中型企业→A类:范围1+2排放≥10,000 tCO₂e,或满足以下至少两项——资产负债表≥2,500万欧元、净营业额≥5,000万欧元、FTE(全职员工)≥250;B类为其余企业。
差异化义务的核心是:范围三近期目标只对A类企业强制,转型计划披露、基准年数据鉴证等要求B类可选。分类在注册时确定、验证时确认、一个五年周期内不变——结合前文数据(亚洲58%为SME),这一设计明显降低了中小企业和低收入国家企业的参与门槛。
(四)净零治理:从“软建议”到“硬要求”
这是V2.0最容易被低估的变化。目标须经最高治理层批准并接受其有效监督,并建立配套治理机制;所有企业必须制定转型计划,A 类企业须在验证时披露(可延后最多15个月)。一句话:设定科学碳目标从此是董事会层面签字背书的战略承诺,而不只是可持续发展部门的KPI。
(五)基准年与数据:从“回头看”到“向前看”
基准年从“历史年份”改为“最新完整数据”,目标改为五年周期制;A类企业必须对盘查和目标指标进行有限鉴证,并新增价值链排放密集活动(EIA)识别要求(占范围三5%以上的EIA必须报告)。碳数据质量从“申报时的一次性工作”变成“贯穿周期的持续义务”。
(六)范围一:三种路径直面“重资产”现实
范围一改为单独设目标(覆盖100%直接排放),三个选项:绝对减排、行业强度路径,以及全新引入的资产转型目标——专为资本存量周转非线性的企业设计,明确淘汰新建高排放资产的时间表并设定周期内量化目标。这承认了航空、航运、重工业的物理现实:净零不是平滑曲线,而是资本存量的有序更替。
(七)范围二:从“可再生能源”到“低碳电力”
范围二单独设目标,仅认物理(基于位置)口径;可再生电力目标升级为低碳电力对齐目标;年用电量增速超20%的A类企业必须设排放目标;市场工具须满足地理匹配和发电机组15年机龄上限;大型用电企业须按小时级口径披露低碳电力匹配比例,达标者可申请自愿认可。
(八)范围三:从“67%/90%”到“5% 显著性门槛”
V2.0用显著性方法取代固定比例:覆盖第1–14类中所有占排放5%以上的类别,指定类别内允许有依据的有限排除;长期范围三目标对全部企业变为可选;供应商/客户目标升级为“对齐路径”(衡量“转型中/净零对齐”供应商占比);删除缺乏科学依据的“年降7%强度法”。逻辑很清晰:目标聚焦在排放显著且企业有影响力的领域。这是减负,但也要求企业具备按类别精细盘查的能力——算不清5%门槛,降碳就无从谈起。
(九)实施与评估:从“五年一审”到全周期闭环
V2.0全新引入目标实施层级(直接活动层面优先,活动池和行业层面仅在结构性约束下允许),并建立行动与市场工具的完整性标准(额外性、防重复计算、防泄漏、登记系统透明)。生物能源产生的直接排放必须与温室气体盘查分开报告,明确重大的FLAG(森林、土地和农业)排放需单列且设定单独目标。
评估侧,“每5年强制复审”取消,改为重大变化触发的持续评估;新增周期末评估——每个五年周期结束时的结构化进展评估,A类须第三方鉴证。年度报告中还须披露“为目标采取的行动和遇到的障碍”——坦诚披露障碍成为合规的一部分。目标的严肃性不再由“设定时的雄心”背书,而由“周期内的进展”背书。
(十)碳信用与残余排放:“持续排放责任”框架登场
V1中“价值链外减缓(BVCM)”的建议升级为持续排放责任(OER)自愿认可框架;2035年起A类企业承担强制清除要求;并设立了应在声明时永久注销、重复计算条件、独立鉴证等条件,这说明:碳信用是补充不是替代,“减完之后怎么办”终于有了清晰、有完整性的路径。
(十一)化石燃料企业:暂时验证目标
SBTi于2025年4月暂停了《油气行业标准》的制定工作,将于2027年初恢复制定。在此期间,任何直接参与石油、天然气、煤炭或其他化石燃料勘探、开采、采矿和/或生产的公司,无论这些业务产生的收入占比如何,即包括但不限于综合油气公司、综合天然气公司、纯勘探生产企业、纯炼化营销企业、石油产品经销商、天然气分销商和零售商以及传统油气服务公司,在油气方法最终确定前无法向科学碳目标倡议(SBTi)作出承诺。
能够加入科学碳目标倡议(SBTi)的公司有:
2.1 从以下任一来源获取的收入低于50%的公司:a) 化石燃料的销售、输送与分销,或b) 为化石燃料企业提供设备或服务(见1.1)。
2.2 化石燃料资产(如煤矿、褐煤矿等)收入占比低于5%且用于商业性开采活动的公司
2.3 为自身发电而开采煤炭的电力公用事业公司。
为保持透明度,设定目标但所属母公司不符合资格的子公司,将在其目标表述中通过脚注予以标注。
给企业行动者的四点建议
第一,先算清自己的“分类账”。对照A/B类门槛做合并口径测算,这决定了义务清单:转型计划要不要披露,盘查要不要鉴证,范围三要不要设目标。
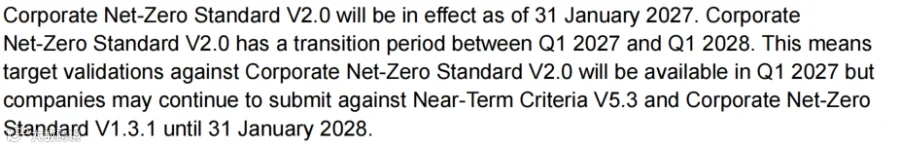
第二,评估“现在提交还是等V2.0”。V1 路径(合并范围一二目标、67% 范围三覆盖)对部分企业更友好,窗口开到2028年1月31日;SBTi官方鼓励已按V1规划多年的企业尽快提交。但按V1提交意味着接受历史基准年逻辑,且要在V2.0时代重新适应五年周期制。
第三,把数据能力当成战略能力建设。小时级电力匹配披露、EIA识别、按类别的范围三精细盘查、有限鉴证——每一项硬要求都建立在高质量数据之上。
第四,把治理机制前置到目标设定之前。董事会批准、转型计划、最高层问责——在V1里是“做完更好”,在V2.0里是“不做不行”。这与ISSB、交易所气候披露新规方向一致,一次投入,多处合规。
结语
从2015年四家机构的一纸倡议,到2026年覆盖15,654家企业的全球标准体系,SBTi用十年时间完成了一次从“理念倡导”到“制度基础设施”的蜕变。
而V2.0告诉我们的是:这场游戏的下一阶段,比的不是谁的承诺更响亮,而是谁的治理更扎实、数据更可信、进展更持续。2030年目标将面临集中盘点、9.2%的承诺被移除——数据已经把下一道题出好了。
净零这场长跑,规则已经更新。现在的问题是:你的企业,准备好按新规则起跑了吗?
参考资料:SBTi官网文件及企业数据库(更新至2026年9月17日)。
关于我们
GHL 清杉咨询(上海清杉为路科技有限公司)是深耕可持续发展领域的专业机构,专注于提供可持续发展战略咨询与落地服务,已服务逾百家央国企、上市及拟上市公司,沉淀丰富行业案例。我们致力于结合客户行业特性、发展阶段与实际需求,量身定制可持续发展咨询方案,系统提升企业的环境、社会及治理水平,赋能客户从多角度、多维度实现风险可控,推动业务与可持续目标协同,助力企业长期稳健发展。
我们的服务:
🔹ESG信披辅导:A股、H股及其他地区上市及拟上市企业ESG报告编制及辅导;
🔹ESG管理提升:ESG管理体系搭建、战略规划、数据资产识别、评级提升等;
🔹ESG报告鉴证:针对ESG报告数据及流程,开展独立的ESG报告鉴证;
🔹绿色金融研究咨询:出具SPO报告,基金影响力报告及环境信息披露报告,提供ESG尽责管理等服务;
🔹ESG合规与风控:企业ESG合规咨询(如欧盟碳关税、零毁林法案等)、EcoVadis评级咨询等;
🔹绿色转型咨询:SBTi验证辅导、碳盘查、碳足迹测算、绿色工厂申报辅导等。
专业资质保障: 公司已通过ISO 9001质量管理体系认证、ISO 27001信息安全管理体系认证,并持有AA1000可持续发展(ESG)审验(鉴证)资质,为服务品质和信息安全提供坚实保障。

优己丫(Yojiya)是一家专为追求品质生活而打造的高标准食品电商平台,通过严选有机、绿色、地理标志等获得国家食品认证的农产品,为大众提供放心安全的农产品。