


“纳真科技”登陆港交所:
海信系第六家上市公司,光模块全球第五
图源:招股书
公众号后台回复“纳真科技”获取完整招股书信息
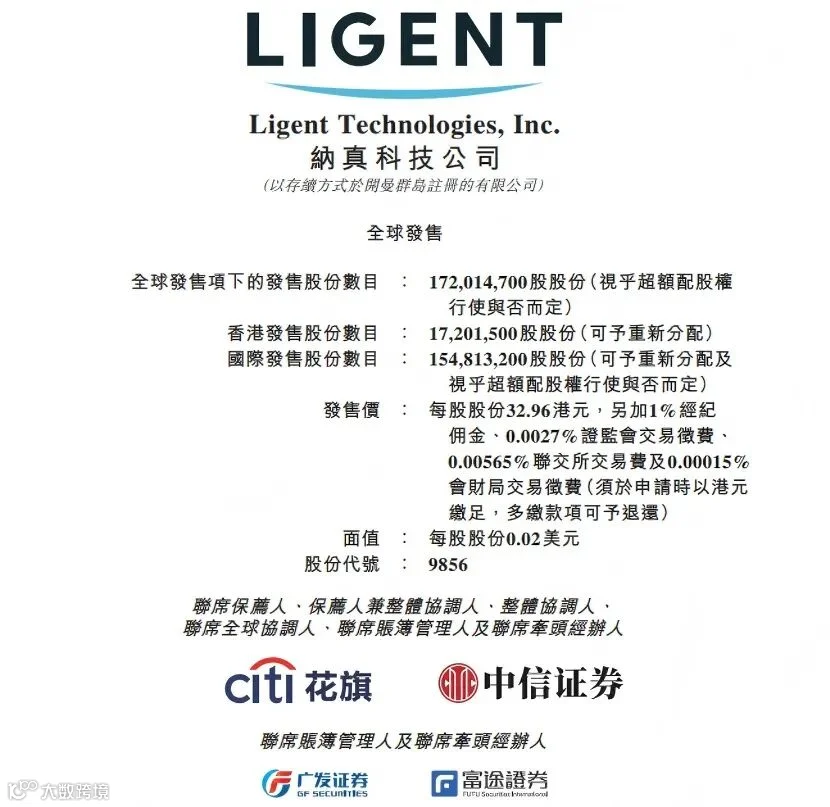
9月22日,海信集团旗下光通信核心主体纳真科技(09856.HK)正式在港交所主板挂牌上市,花旗与中信证券担任联席保荐人。公司全球发售1.72亿股,发售价每股32.96港元,募资净额约54.45亿港元。香港公开发售获35.16倍认购,国际发售获4.67倍认购。上市首日盘中一度涨超19%,收涨4.61%,报34.48港元/股,市值约338.92亿港元。纳真科技由此成为海信集团控股体系内继海信视像、海信家电、三电控股、乾照光电、科林电气之后的第六家上市公司。
公司背景:从电信接入到AI数通,二十余年三次战略迭代
纳真科技境内核心运营主体为青岛海信宽带多媒体技术有限公司,历史可追溯至2000年。公司业务体系分为光模块、自研光芯片两大板块,其中光模块业务贡献绝大多数营收。公司已构建光芯片、高速光模块、光网络终端完整业务矩阵,产品覆盖AI智算、云计算等核心场景,服务全球头部云服务商、电信设备供应商及通信运营商。公司已构建青岛、武汉、硅谷、新加坡四大研发中心,落地青岛、江门、泰国、美国四大智能制造基地。
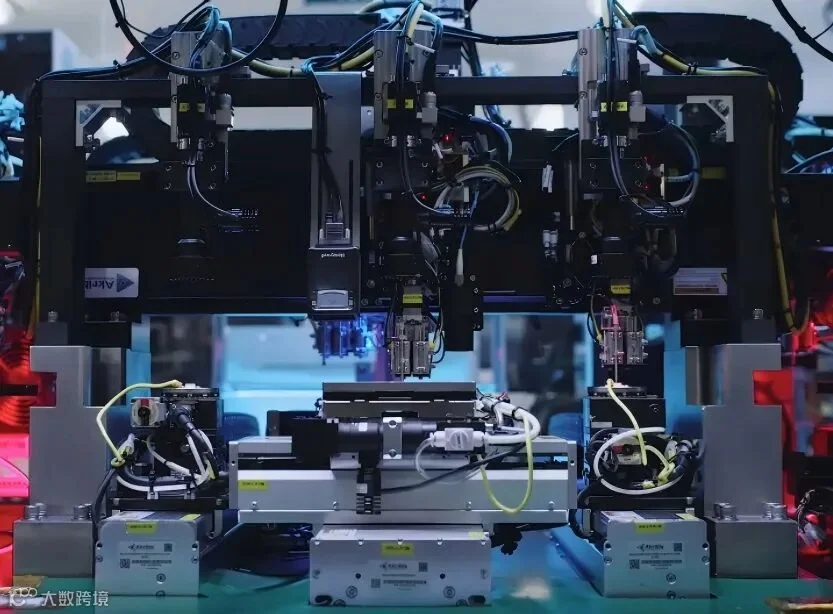
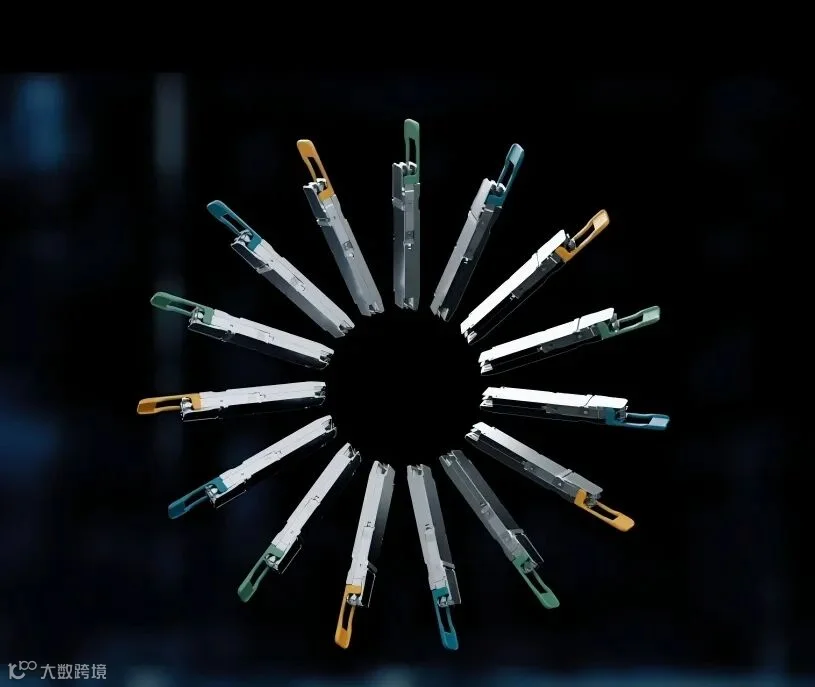
公司早期以FTTx接入网光模块起家,2012年接入网光模块市场份额一度做到全球第一。此后通过一系列收购进入数据通信、光芯片等市场。随着AI算力需求爆发,公司已成为中国首批成功开发并批量生产800G及1.6T光模块的厂商之一。通过将LPO、LRO等低功耗方案推向量产,公司1.6T LPO光模块功耗已降至10瓦,较传统DSP方案降低约60%。
行业地位:全球光模块第五、国内第三,少数具备光芯片自研能力
根据弗若斯特沙利文数据,按2025年全球光模块收入计,纳真科技在全球所有专业光模块厂商中排名第五,市场份额4.0%;按中国光模块收入计,排名第三,市场份额10.1%。公司是全球少数同时拥有光模块和光芯片研发及量产能力的企业之一。
图源:纳真科技官网
财务表现:营收高速增长,数通光模块成核心引擎
2023年、2024年、2025年及2026年上半年,公司收入分别为42.39亿元、50.87亿元、83.55亿元、53.93亿元,2023至2025年复合增长率达40.4%,2026年上半年同比增长27.91%;年内溢利分别为2.16亿元、0.89亿元、8.73亿元、6.61亿元,2024年溢利同比下降近60%,主要受光通信行业价格战和库存调整周期影响,2025年反弹至8.73亿元,其中包含出售合营企业青岛兴航获得的3.53亿元一次性收益,占当期净利润的40.44%。
核心增长引擎来自数通光模块业务。该板块收入从2023年的10.56亿元增长至2025年的54.69亿元,占总收入比重从24.9%提升至65.5%。2026年上半年,数通光模块收入37.45亿元,占总营收的69.4%。
图源:纳真科技官网
核心矛盾:利润质量与“芯模一体”落差
2023年、2024年、2025年及2026年上半年,公司光芯片业务收入分别为1.12亿元、2379万元、2893万元、8498.3万元,占总收入比例分别为2.6%、0.5%、0.3%、1.6%。该业务一度出现亏损销售,2024年毛利率录得-157.4%,2025年录得-121%,主要因收入规模过小,不足以覆盖厂房设备折旧及人工等固定成本。2026年上半年,随着75mW CW-DFB激光器芯片大规模出货,光芯片业务毛利率回升至40.7%,但收入占比仍仅为1.6%,与“芯模一体”的战略定位之间存在较大落差。有分析指出,公司成熟量产的芯片主要局限于低端电信接入网场景,而真正决定AI算力胜负手的高速率50G/100G EML激光器芯片,目前仍处在样品验证或送样阶段。
现金流与客户集中度:利润与现金的背离
2026年上半年,公司经营利润增长近三成,但经营活动所用现金流量净额为-12.56亿元,而上年同期为净流入5.5亿元。从更长周期看,经营现金流波动剧烈:2023年全年净流入7.99亿元,2024年转为净流出6.16亿元,2025年恢复至净流入13.88亿元。这一背离本质上反映了光通信行业重资产、长周期投入与下游客户长账期的商业模式特征。
客户结构方面,前五大客户收入占比从2023年的55.8%攀升至2026年上半年的71.8%。公司存在供应商和客户重叠的情况,部分客户同时为公司供应商。此外,招股书披露了社保及住房公积金欠缴约3780万元的合规风险。公司采用开曼上市、境内运营的返程投资架构,架构合规性与业务独立性持续受到监管审视。

图源:纳真科技官网
股东与基石投资者
全球发售完成后,海信集团控股及其全资子公司世纪金隆合计持股40.11%,为控股股东;全球发售前这一比例为48.61%。春华资本通过Global Optical持股16.48%,为最大外部股东。创始人黄卫平控制的TransLight持股约23.22%。本次IPO引入24名基石投资者,合计认购约3.4亿美元(约26.66亿港元),占发售股份的47.02%。基石阵容涵盖兆易创新、晶晨半导体等半导体企业,春华投资基金、PAG Capital等私募股权机构,广发基金、易方达等头部公募,以及未来资产证券香港、霸菱等外资机构。
募资用途与中介团队
本次IPO募集资金净额约54.45亿港元,约52.9%用于投资新产品和技术的研发;约25.1%用于扩大光模块及光芯片产能;约8.0%用于战略投资及收购;约4.0%用于加强业务推广及海外市场扩张;约10.0%用作营运资金。联席保荐人为花旗及中信证券;审计师为安永;公司中国法律顾问为国浩,公司中国香港及美国法律顾问为佳利;券商中国法律顾问为天元,券商中国香港及美国法律顾问为瑞生;合规顾问为华富建业;行业顾问为弗若斯特沙利文。
纳真科技的招股书中有几个值得关注的维度:
其一,2025年净利润中约40%来自一次性收益,剔除后主业盈利能力尚待验证,盈利质量的可持续性是评估其长期价值的重要参考。
其二,光芯片收入占比仅1.6%,与“芯模一体”的战略叙事之间存在明显落差,高速率EML激光器芯片的验证与量产进度是评估其技术竞争力的关键变量。
其三,经营现金流从上年同期净流入5.5亿元骤降至净流出12.56亿元,在800G及1.6T产品大规模交付阶段,利润与现金流的匹配程度值得持续跟踪。
其四,前五大客户集中度攀升至71.8%,且存在供应商与客户重叠的情况,业务独立性与关联交易的公允性是需关注的维度。

图源:纳真科技官网
结语
纳真科技从海信集团内部光通信业务板块起步,历经二十余年产业周期,最终以全球光模块第五的市场地位登陆港交所。数通光模块收入三年五倍的增长、800G/1.6T产品的规模化交付,构成了其上市的基本面支撑。但从“上市”到“被市场持续认可”,中间还隔着真实盈利质量的验证。在AI算力需求驱动高速光模块持续放量的产业背景下,这家“海信系”第六家上市公司的长期价值,将取决于其能否将技术布局转化为稳定的盈利能力和健康的现金流。
注:文字素材来源于互联网公开渠道,如有侵权,请联系删除。本文内容仅出于传递信息之目的,仅供参考。
关注“APTA CLUB”公众号
解锁跨境成长新生态!
