大数跨境

2026年中国制冷剂行业供需市场分析

2026年中国制冷剂行业供需市场分析 氟化工产业圈
2026-09-23
13
导读:2022-2026年F中国空调、制冷、热泵、汽车市场冷媒结构分析
9月17日,在产业在线ChinaIOL主办的第十八届中国冷暖产业发展峰会“冷暖绿色技术”论坛上,产业在线供应链事业部高级分析师金昭煜对《2026年中国制冷剂产业发展年鉴》进行了解读与分享,现将其分享中关于制冷剂供需市场的分析内容整理如下:


01

制冷剂-供应市场


中国作为全球最大的制冷剂生产国家,配额政策的实行对于国内乃至全球HFCs制冷剂供应都产生了非常重要的影响。2026年是配额实施第三年,也是政策落地深化的关键年份。
从总量走势来看,2024至2026年,我国HFCs配额整体维持在80万吨、小幅波动企稳:2024年经第二次调整后配额下发总量78.3万吨,2025年在R32配额增发影响下抬升,2026年小幅回落至80.1万吨。拆分来看,内用配额基本稳定在40万吨上下,出口配额同步保持充裕。
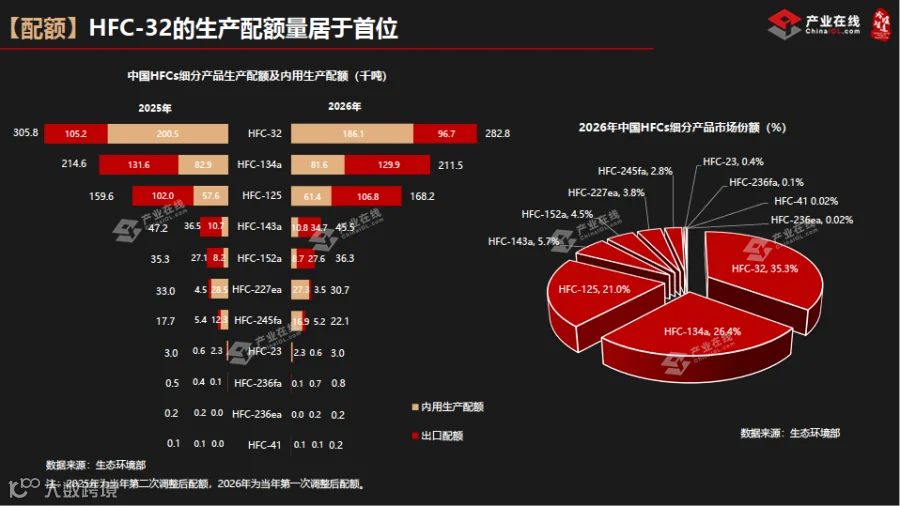
从2026年HFCs企业生产配额占比来看,行业集中度较高,CR3达到64.6%,CR5提升至82.6%。其中巨化以37.2%的配额占比位列第一,三美、中化蓝天、东岳、永和紧随其后。

从不同的HFCs产品来看,配额主要分布在R32、R134a和R125这三个产品,占比达到总量的8成以上。其中,2026年R32的配额仍保持在28万吨以上。此外,2026年基于HCFC的淘汰替代需求,R245fa的配额增发3000吨;R41基于半导体行业的发展需求,配额增发50吨。
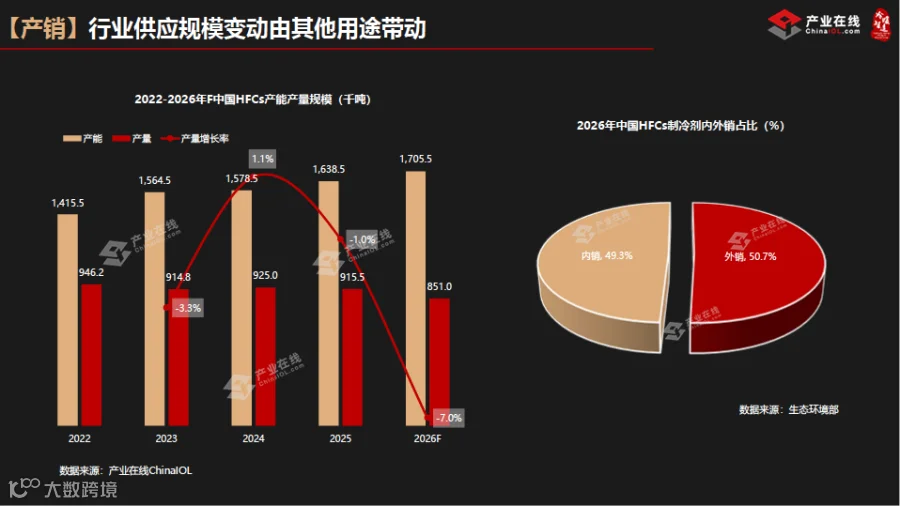
从行业的产能产量规模来看,中国HFCs的ODS用途产能依据《消耗臭氧层物质管理条例》等法规,基本已经固定。行业的规模变动主要是由一些产品原料用途的需求增长带来的。据产业在线统计,2026年中国HFCs的产能规模将增至170万吨以上,而这一增长主要是一些企业的R152a原料用途产能扩增所带来的。

通过今年的配额下发情况,我们也可以看到,中国HFCs的内外销配额基本各占一半。这主要是经历了2020-2022年三年基线年,中国已经成为全球最大的HFCs制冷剂产销国,每年除了自用外,还会有30-40万吨的制冷剂出口到全球各个国家。
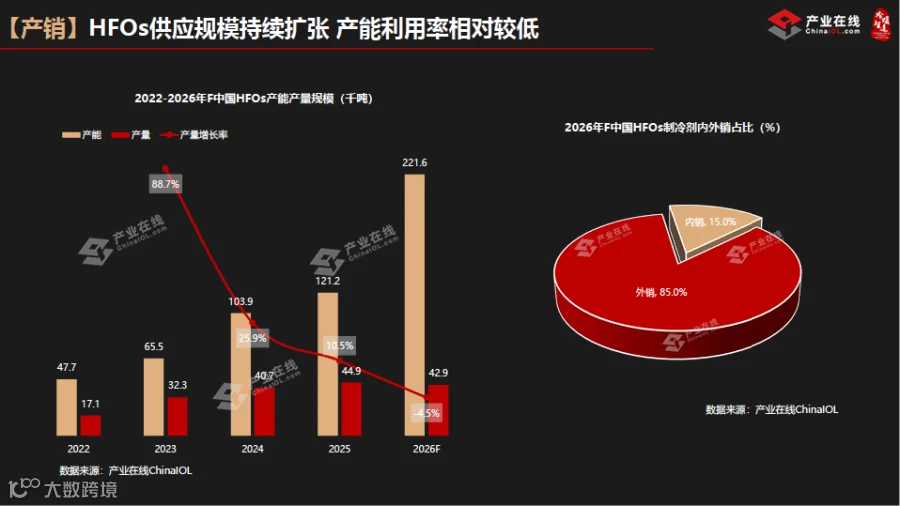
从中国HFOs的产能产量来看,其市场规模近年来在持续、高速的扩张,产能已从2022年将近4.8万吨,预计2026年增长至22万吨以上。但总体来看,我国HFOs产品的产能利用率相对较低,这主要受到生产专利、制冷剂替代和商业化进程的影响,目前所产产品也是以出口为主。2025年中国有3万吨左右的HFOs产品出口销往国外,预计2026年,在R1233zd内销发泡需求减少的情况下,HFOs销往国外占比或增至85%。
由此,产业在线ChinaIOL调研并预测,随着产量的提升及生产成本下降,未来HFOs制冷剂价格重心将逐渐下降,而HFCs产品价格则会在配额支撑下逐步走高。预计到2029年,R1234yf、R1234ze、R1233zd的价格将与市场主流HFCs产品价差逐步减少,趋于一致。


02

制冷剂-需求市场


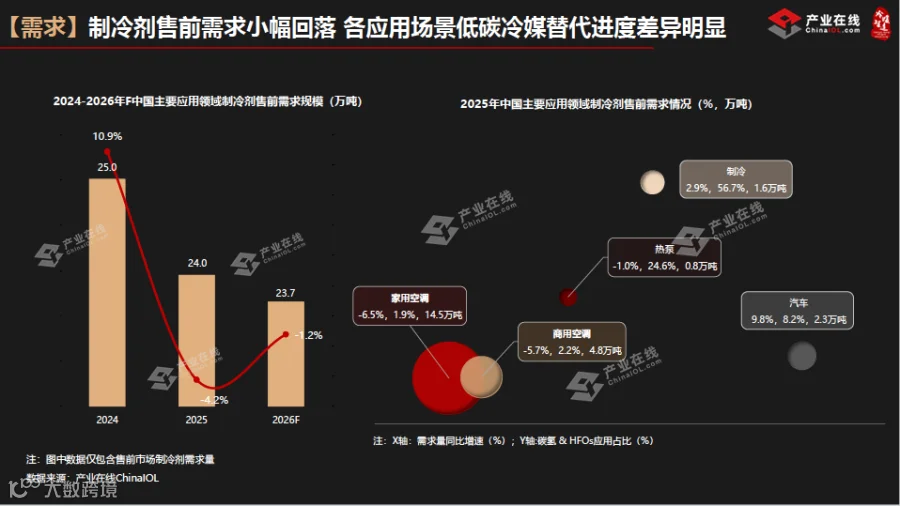
从主要应用领域的售前需求总规模来看,在下游主机厂库存去化、地产链偏弱拖累出货等因素影响下,2024年以来售前需求总量逐年下降。目前,各个应用场景的冷媒需求量,低碳替代进度呈现出明显差异。右侧气泡图中横轴代表的是各市场制冷剂需求量同比增速,纵轴代表的是该市场中碳氢&HFOs应用占比,气泡的大小则代表该市场制冷剂售前需求总量。
其中,家用空调是体量最大的板块,2025年制冷剂售前需求14.5万吨,但需求同比下滑6.5%,低碳冷媒渗透率仅1.9%,替代推进偏慢;商用空调需求4.8万吨,同样负增长,低碳占比2.2%。对比来看,汽车领域表现亮眼,需求增速9.8%,低碳冷媒占比8.2%,替代步伐更快;热泵赛道需求小幅下滑,但低碳冷媒占比已经达到 24.6%;制冷领域低碳渗透率最高,达到56.7%,是低碳转型的先行赛道。


家用空调


在家用空调市场当中,2024年主要受出口市场增长利好的拉动,中国家用空调销售量超过2亿台,同比增长17.8%。当年,R32机型的占比超过8成。2025、2026年,这一占比正在进一步增长,尤其是在内销市场当中,R32机型新增占比已经超过了97%。而R410A、R22的机型也正因较高的GWP值而逐年减少,尤其是R22,2025年内销新增市场份额已下降为0。

此外,R290虽然GWP值较低,但因其可燃的特性,家用市场的应用一直较少。还有少量的R454b机型,主要出口欧美发达国家,尤其是北美地区,推广进度处于全球领先位置,已有部分企业宣布将其作为R410A的主要替代产品。


商用空调


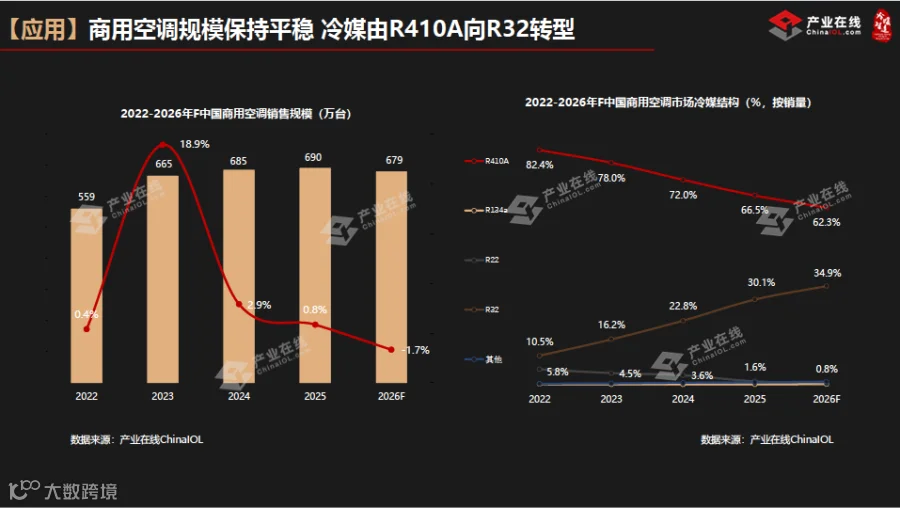
在商用空调市场当中,近年的销售规模保持一个相对平稳的态势。在冷媒结构占比中,可以清晰地看到,R32与R410A机型在商空销售市场中的占比,呈现能截然相反的走势。其中R32的应用占比呈现快速提升。尤其在单元机领域,预计2026年有超过80%机型使用R32制冷剂。
而多联机、冷水机组的冷媒结构目前仍以R410A为主,但占比正在逐年下降。R134a主要应用于冷水机组当中,并且因其产品冷媒充注量较大,每年可对R134a的产生近万吨的市场需求。除此之外,目前也有R454B、R513a、R514a机型主要用于出口。


制冷


在制冷市场当中,主要以家用设备为主,市场规模近年稳步扩容。从冷媒结构来看,R600a持续主导制冷市场冷媒格局,在家用制冷市场当中,R600a机型的占比不管是内销还是外销,都已在90%以上。而在商用冷柜领域,有7成左右的产品是R290机型,其余则使用R600a、R134a、R404A等冷媒。冷库用的压缩冷凝机组所用的制冷剂则以R22和R404a为主,但由于其市场规模相对较小,因此在整个制冷市场的冷媒占比中所占比重较小,且随着政策驱动因素的影响,R22机型的市场份额也在逐渐减少。


热泵


在热泵市场当中,受房地产市场调整和消费环境的承压影响,2024年整体销量大幅下滑,近两年正在逐步回暖。与此同时,其冷媒结构也在发生较大的变化。
相较于空调、制冷等市场的冷媒结构,热泵市场的变化相对更为错综复杂。其中,R410A和R22销售机型占比下降趋势十分明显,取而代之的以R32、R134a和R290为冷媒的产品。尤其在热泵热水和热泵供暖市场,出口的R290机型增速相对较快,内销还是以R32机型的增长为主。


汽车


在汽车市场当中,近年销售规模稳步上行。这一趋势主要受新能源汽车市场的扩张带动,反观传统汽车的销售规模正逐年减少。

从冷媒结构来看,汽车市场的冷媒主要为R134a和R1234yf。目前内销市场基本仍以R134a为主,但已有极少量车型开始搭载R1234yf。而外销市场由于欧美等国家更为严苛的法规要求,已有超过30%的传统汽车采用R1234yf制冷剂,出口的新能源汽车当中这一占比则更高,达到了近50%。


出口


除了以上几个主要的制冷剂应用市场,冷媒出口也是制冷剂下游非常重要的需求。

从近年HFCs的出口市场情况来看,总量呈现逐年下降趋势。2022 年出口量约47万吨,随后逐年下滑,2025 年降至 35万吨左右,预计 2026 年将进一步跌到 28万吨,同比降幅达到20.3%。出口下滑,主要是海外各国HFCs管控政策落地,叠加本土替代冷媒产能逐步投放,外部需求持续收缩。

通过2025年的出口流向饼图中看出,HFCs产品出口走向多元分散。巴西、韩国、泰国、墨西哥等国是主要进口国,但单一国家占比都不高,另有近50%的出口量流向其他零散市场。

与HFCs持续下滑的出口趋势相反,HFOs制冷剂出口量呈现震荡上行的态势。2022年出口规模1.6万吨,2025年增至3万吨,预计2026年出口量将继续增长至3.6万吨。从出口流向来看,市场高度集中在发达国家。2025 年,荷兰、日本两大市场占比合计超过54%,美国、韩国、加拿大紧随其后。

整体可以看出,HFOs作为低碳替代产品,出口需求主要依托海外环保政策拉动,市场集中在发达经济体。

以上内容全部源自《2026 年中国制冷剂产业发展年鉴》!想进一步咨询细节、获取完整资料?扫描下方二维码即可对接。

【声明】内容源于网络
0
0
氟化工产业圈
专注氟化工产业链研究,‌提供制冷剂、氟聚合物、锂电材料等产品研究报告与营销服务。
内容 1109
粉丝 0
氟化工产业圈 专注氟化工产业链研究,‌提供制冷剂、氟聚合物、锂电材料等产品研究报告与营销服务。
总阅读3.2k
粉丝0
内容1.1k