


过去 31 天(8 月 23 日到 9 月 22 日),SVTR AI 创投库记录到 405 轮 AI 融资、已披露约 303 亿美元。其中算力这一层拿走 87 亿美元,占 28.7%。过去 12 个月这个数字是 7.0%。
每四美元里有一美元进了算力。但这笔钱大部分没有留在云上。
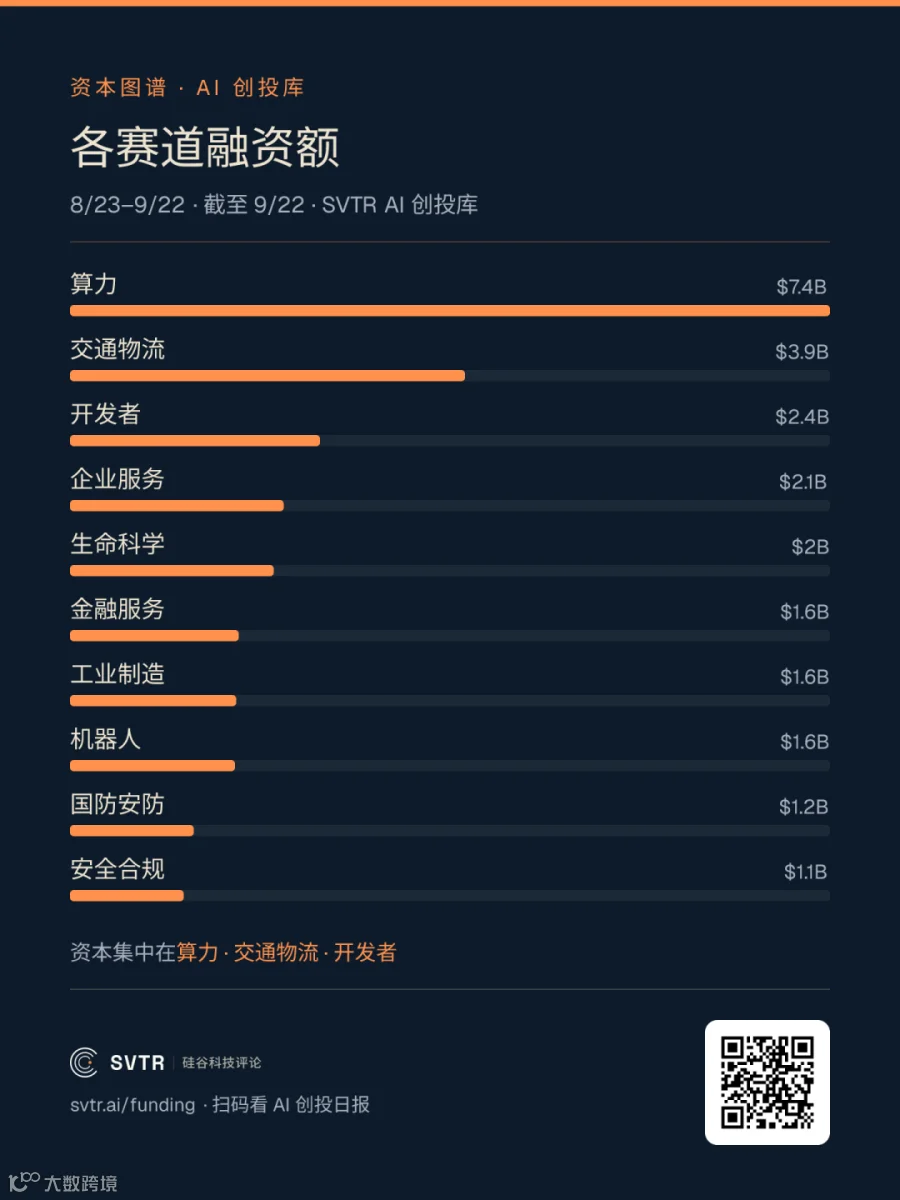
各赛道已披露融资额,算力 74 亿美元居首
图只统计股权与债权轮次,不含 IPO 募资。两笔 IPO(燧原科技 9.08 亿、Pasqal 3.6 亿)合计 12.7 亿,加回去就是正文的 87 亿。
钱的性质变了
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
一个月里出现两个 IPO,而过去一整年只有六个。一笔 30 亿美元的债,相当于过去一年算力债权融资总额的七倍半。
其中两笔钱 SVTR 在《AI 算力的融资标的,已经从公司换成了合同》里已经拆过:Nscale 的 30 亿美元债和 Fluidstack 的 15 亿美元,定价对象都不是公司,是可以被第三方核验、抵押、按年折现的长期采购合约。
本期要讲的是那两笔之外的事。把这两笔剔掉,算力仍占当期披露金额的 16.3%,仍是基线的两倍多。 剩下的钱去了两个地方:硅,和电。
一半的钱在买硅
芯片公司本期拿走约 26 亿美元:
· 燧原科技 9 月 2 日科创板申购,发行价 142.18 元,预计募资 61.19 亿元人民币,约 9.08 亿美元。腾讯从 Pre-A 轮起连投六轮,IPO 前持股约两成
· Positron AI 8.75 亿美元 C 轮,估值 50 亿美元,做大模型推理专用加速器,主打内存容量与带宽
· Celero Communications 2.75 亿美元 C 轮,做 AI 数据中心的光互连芯片
· EUCLYD 2.31 亿美元 A 轮,三星是共同领投方之一,做面向大模型推理的可编程 ASIC
这四家有一个共同点:都在把单位算力做便宜。推理专用、内存带宽优先、光互连替代铜缆,三条路径指向同一个买点,每一次推理的成本。
另一半在买电和散热
· DCX 拿到光宝科技 1.76 亿美元战略投资,做数据中心液冷系统
· TAR 1.2 亿美元 A 轮,Spark Capital 领投,为 AI 数据中心建离网供电,太阳能加储能
· Rune 4000 万美元 A 轮,同样是太阳能电站直供算力
买电和买散热这件事,两年前不会出现在 AI 融资清单的前排。它现在出现,说明制约已经从“有没有卡”挪到了“卡能不能开起来”。
两家公司开始把算力当商品交易
本期最小的两笔钱,指向的方向最远:
· Liquid Compute 拿到 1500 万美元启动资金,FirstMark 与 Chemistry 共同领投,做的是受监管的 AI 算力交易所,容量现货加 GPU 指数与衍生品
· Expanse 拿到 530 万美元,做算力需求预测与 GPU 利用率优化
把它和前面那篇放在一起,是一条完整的链:先是长期采购合约变成可以抵押的融资标的,接着有人来建这些合约的交易场所和价格指数。一样东西先被抵押,然后被交易,这是所有大宗商品走过的同一条路。
中美的分工
本期算力,中国 18 笔合计 10.1 亿美元,美国 13 笔合计 37.7 亿美元。中国笔数更多、单笔更小,且集中在芯片设计(燧原之外还有九万里未来科技 1 亿美元天使轮,做端侧推理芯片)。美国的钱更多进了云、电力与交易基础设施。
下个月看什么
判据只有一条:那两家做交易基础设施的公司有没有跟进者,份额本身高不高反而不重要。如果一个月里再出现两三家做算力现货、指数或保险的公司拿到钱,那么“算力被商品化”就不是一次孤立事件。如果没有,本期这两笔就只是两次早期试探。
口径:统计窗口 2026 年 8 月 23 日至 9 月 22 日,按融资事件公布日期归属。金额份额 = 该赛道已披露金额除以同期全部已披露金额,历史对照窗口为 2025 年 8 月 23 日至 2026 年 8 月 22 日。赛道按被投公司归属,一家公司只进一个赛道。债权融资与 IPO 募资与股权轮次分列,不混计。公开事实计数,非 SVTR 评价,非投资建议。
订阅 SVTR 周报
全球 AI 融资全景与资本图谱,每周一期;官网 svtr.ai 同步归档,历史各期随时查。