截止到2023年3月31日的国家药品编码本位码已发布,据统计,目前国产化药批文共95228件,其中过评批文5997件,过评占比仅6.30%。
此前发布的文章“一致性评价受理统计”中,一致性评价产品的申报中有工艺变更的占比超过91%,如果仅算国产过评申报,其中有工艺变更的申报占比将达到95%!该比例的含义,懂的自然懂。
而目前尚有93.7%的存量批文尚未通过一致性评价。
国采进行到第八批,化药集采七批。拥有过评批文的持有人数量约1050家(未筛重集团企业),其中国采中选的持有人累计482家(未筛重集团企业)。历次国采中选的新面孔占比逐年降低,第八批中共有124家此前无中选记录的企业参与报价,仅45家成功入围,新面孔入围率仅36.3%。
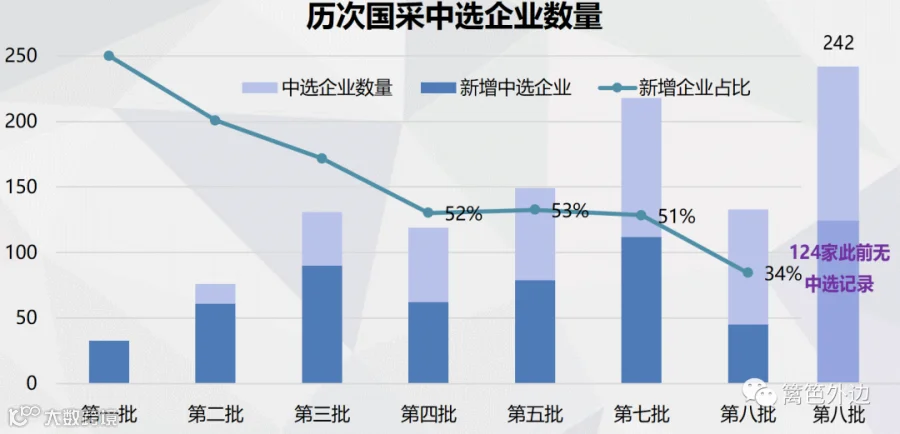
一方面是93.7%的批文尚未过评,一方面是过评企业国采入围率不足50%,新面孔国采玩家入围率持续下滑至36%。可见当下政策组合拳正造成行业不均衡发展加剧。
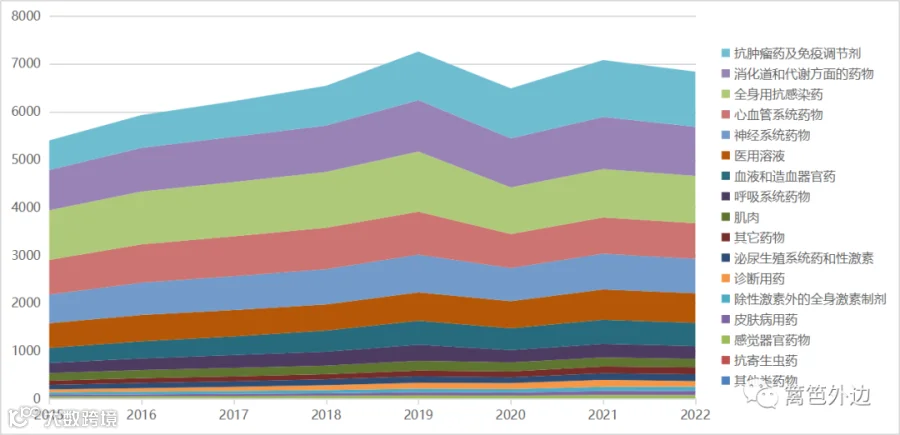
根据医药魔方临床端数据统计,当前临床端市场规模约7000亿元。市场规模最大同时过评批文占比最多的品类为抗肿瘤制剂;消化领域市场规模第二,但过评批文仅占4.38%,远低于平均水平6.27%;市场体量较小的感觉器官,过评批文占比却达到了9.21%,小而美的滴眼剂已然红海一片。

造成以上局面的因素除了企业行为外,当然也有法规因素。但在政策影响下,根据近几批国家公布的本位码数据来看,已经有大批的批文注销和企业消失。
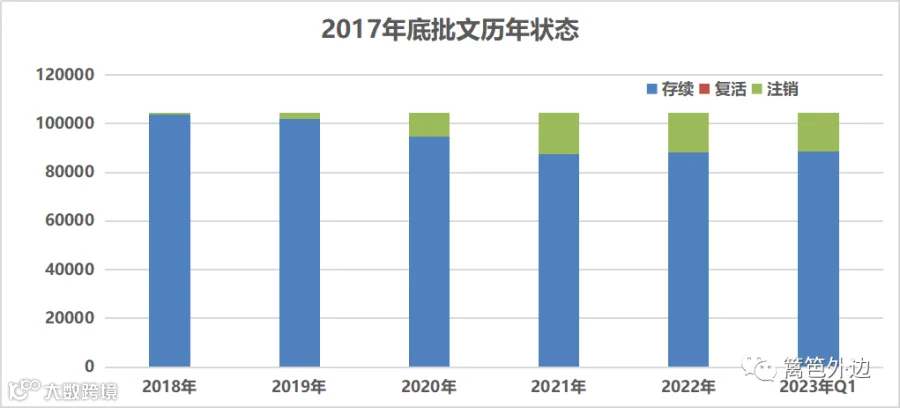
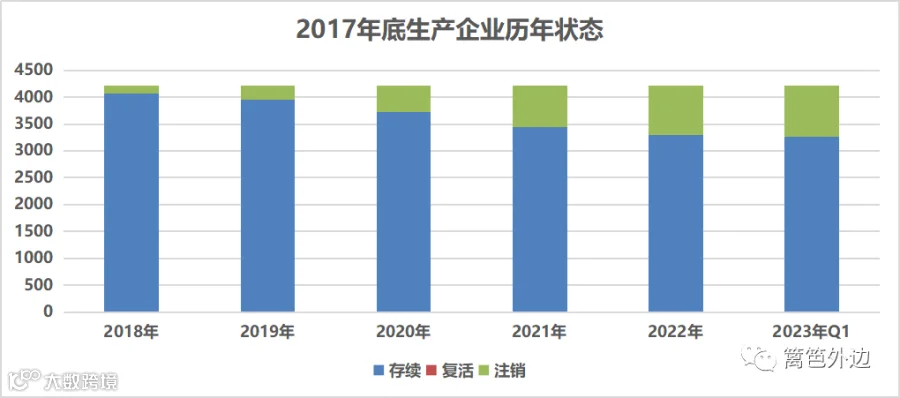
据统计,2017年底共有国产化药批文104532件,到2023年3月底仅剩88563存续,注销批文达到15.3%。2017年底的生产单位共4222家,到2023年3月底则仅剩3271家,超过22.5%的生产企业消失。
另一方面,持有人有效批文的持有人企业数量逐年递增,2023年3月底已增加至3813家,其数量已超过生产企业数量。