


点击蓝字,关注我们
最近港险圈炸了——分红险演示利率迎来新一轮下调,不少准备配置港险的朋友彻底慌了:
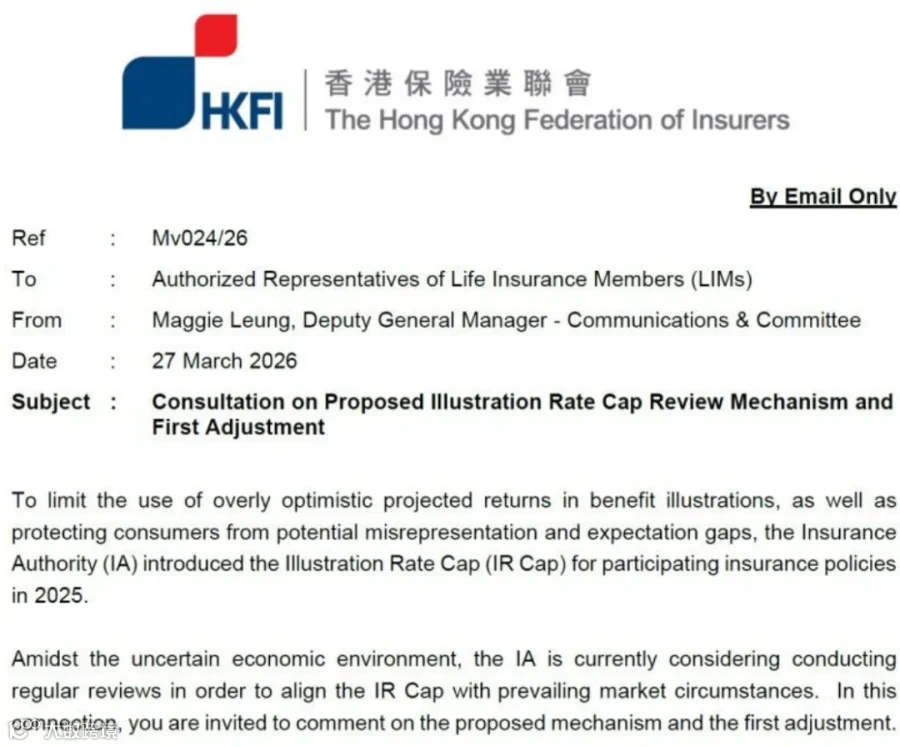
非港元分红险演示上限从6.5%→6%,港元分红险从6%→5.5%
消息是真的吗?为什么要主动下调?已买保单会亏吗?现在还值得入手吗?
别急,这篇推文一次性说透,不管是老客户还是新意向,看完都能放下心!
[ 利率下调消息,千真万确 ] .
不是行业小道消息,也不是炒作——香港保监局已正式发布行业咨询文件,这是继前两年收紧后,又一次规范监管调整。
早在今年3月26日,香港保险业联会就向各寿险公司发函:因全球经济环境不确定,保监局计划建立分红险演示利率“动态调整机制”,邀请各公司提建议。
落地后,所有新投保保单统一执行新标准:
港元分红险:演示上限 6% → 5.5%
美元等非港元分红险:演示上限 6.5% → 6%
重点避坑(必看!):演示利率 ≠ 实际分红收益率!
很多人误以为“利率下调=以后赚钱变少”,其实是最大误区:
演示利率只是监管允许保险公司在计划书上标注的模拟收益上限,仅作参考;而保单真实的分红、现金价值,由保险公司实际投资收益、分红派发政策决定,不受演示上限的硬性锁定。
简单说:监管只是调低了“纸面展示的最高值”,没限制保险公司未来实际给你的分红!
[监管为什么要“压低”演示利率 ?] .
有人疑惑:保险公司愿意展示高收益、好卖产品,监管为啥要“泼冷水”?其实都是为了保护投保人!
[ 全球利率下行,高演示早已脱离现实 ] .
近几年全球金融市场的大趋势:长期利率持续走低,欧美央行转向降息,债券、固收类资产收益不断下滑。

而香港分红险的底层资金,主要投向这类稳健资产。如今新增保费的投资回报率,已经远不如早年——过去6%-6.5%的高演示,相当于画了一个难兑现的“高收益大饼”,长期下来容易埋下利差损隐患。
下调演示利率,本质是让纸面收益回归真实,拒绝虚高注水。
[ 终结行业内卷,杜绝销售夸大误导 ] .
港险产品同质化严重,过去很多公司陷入“高演示利率内卷”:不靠产品保障、不靠分红实现率竞争,反而一味拼计划书上的纸面IRR,用虚高收益吸引客户投保。
最受伤的就是普通消费者:被超高演示吸引盲目投保,对真实收益、分红波动一无所知,后期实际分红达不到预期,就会引发投诉、退保,甚至影响大家对港险的信任。
监管下调上限,就是从源头掐断“靠高收益忽悠人”的乱象,倒逼行业回归理性。
[ 适配监管新规,筑牢兑付安全底线] .
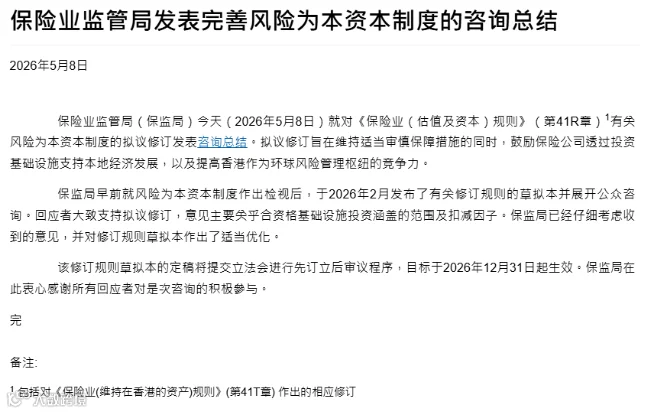
香港正在全面落地RBC风险为本资本制度,对保险公司的资本充足率、风控能力提出了更严格的要求。
分红险是长达几十年的长期契约,很多人会持有30年、50年甚至终身。过高的演示利率,会放大保险公司未来的负债压力和经营风险,一旦市场波动,可能面临兑付危机。
下调利率,是倒逼保险公司收紧风险、合理规划资产配置,从制度上保障每一张长期保单的兑付安全,守住投保人的终身权益。
[ 利率下调
对两类人的影响完全不同 ] .
✅ 已购买港险的老客户:完全不受影响!
新规只针对调整后新投保的保单,不追溯、不更改过往已生效保单的任何条款。
你当初投保时的现金价值表、分红规则、所有权益约定,都会按照合同终身执行。未来的实际分红,依旧看保险公司的投资业绩和分红政策,和这次演示利率下调没有半毛钱关系,不用担心收益缩水!
✅ 准备入手港险的新客户:看似“亏了”,实则更稳
最直观的变化:新保单的计划书上,演示现金价值、长期IRR会明显降低,纸面看起来没有以前“好看”。但这不是坏事,反而更靠谱!
挤掉收益泡沫:演示收益回归真实水平,以后不会再出现“演示很高、实际达不到”的心理落差;
筛选更简单:行业不再靠高演示造势,转而比拼分红实现率、资产稳健性、保证权益占比、公司历史兑付能力,普通人更容易挑到靠谱产品;
币种选择更理性:调整后港元5.5%、非港元6%,币种收益差距拉开,不用盲目跟风选港元,按自己家庭的资产配置、未来收支币种需求选就好。
[ 写到最后 ] .
这次香港分红险演示利率下调,不是“收益缩水”,而是行业的一次“去虚向实”——挤掉虚高水分,回归保险本质,反而更能保护投保人的长期权益。
老客户:放宽心,合同权益不受任何影响;
新客户:不用慌,现在入手反而能避开“高演示陷阱”,选到更稳健的产品。
