


点击蓝字 关注我们
最近朋友圈、理财圈都在被一个数据刷屏,看得无数普通人心里发慌。
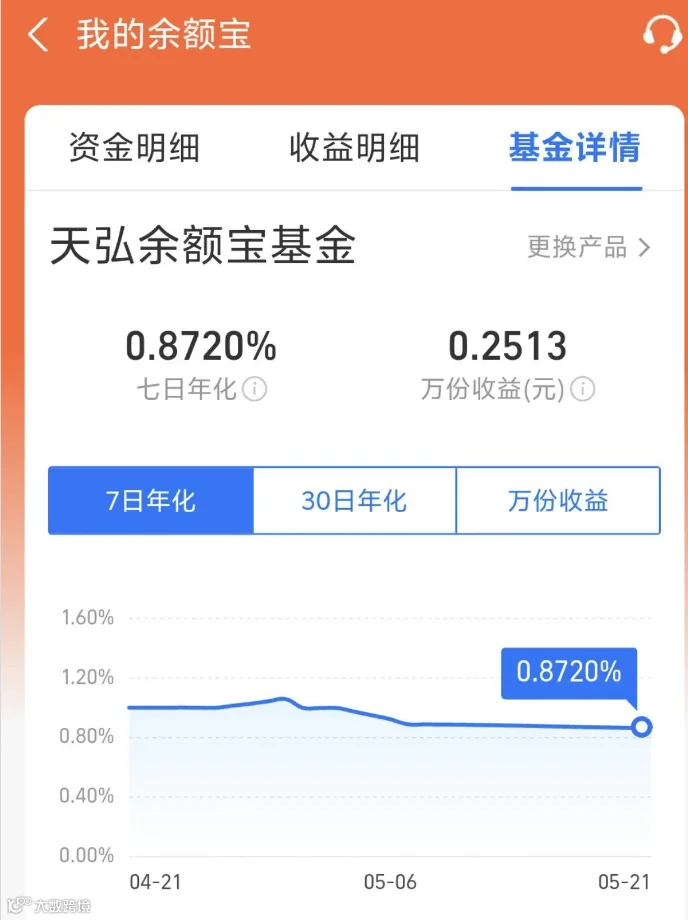
天弘余额宝7日年化收益率正式跌破1%,最低触及0.89%。
很多人可能对这个数字没概念,我给大家算一笔最扎心的明细账:
一万块钱放进余额宝,一天收益约0.24元,一杯矿泉水都买不起;
放满一整年,收益不到100块。
低利率,已经不是短期趋势,是未来十年的新常态。
很多人至今还没反应过来:现在最大的理财风险,不是炒股亏钱,而是傻傻把钱存银行、放活期,看着财富悄悄缩水。
在当下的市场环境里,单纯存钱,已经守不住财富。比收益变低更可怕的是,有四类资产正在加速贬值,普通人不懂避坑,只会越守越穷。
未来3–5年,四类资产正在悄悄“吞噬你的财富”
很多人理财亏钱,不是不够努力,而是持仓结构完全过时。
过去十年“买房、存钱、炒股、买车”的逻辑,在低利率新时代,全部失效。这四类资产,正在成为普通人的财富陷阱。
1
现金+低息存款:看似最安全,实则亏得最稳
利率持续下行,存款收益跑不赢通胀,现金和定存正在悄悄吞噬购买力。
2026 年预计有50 万亿 —75 万亿定期存款到期,当年 3%—5% 的高息一去不返,续存利率普遍降至 2% 以下。政策利率处于历史低位,存款收益的 “天花板” 还在下移,躺赢时代彻底结束。
2
非核心房产:三四线老破小,彻底失去保值属性
曾经所有人都相信:买房稳赚不赔,房子是最硬的硬通货。但如今,楼市逻辑彻底反转:普涨时代结束,分化时代来临。
全国百城二手房价格连续下跌,三四线非核心地段、老破小一年跌幅可达8%—12%,挂牌半年难成交。人口持续流出、库存高企,机构预测这类房产年均跌幅 **5%—10%** 或延续至 2030 年,没有人口与产业支撑的房子,只会越来越不值钱。
3
盲目炒股、重仓权益资产:不懂投资,不如不投
2026 年全球市场不确定性加剧,股市波动加大、分化明显。
没有专业能力,盲目押注单一赛道、重仓个股,很容易在震荡中遭遇本金大幅亏损。普通人不具备择时能力,乱炒股比不理财更危险。
4
传统燃油车:二手市场崩盘,买车就是持续贬值
很多人忽略了,私家车是普通人持有比例最高的“高贬值资产”。
在新能源汽车全面替代的浪潮下,传统燃油车正在经历彻底的价值重估。
从资产角度来说,燃油车是纯粹的消费品,从落地那一刻起,就开始持续亏损,早买早贬值,多持有多亏钱。

贫富差距拉开的真相:
普通人守钱,高净值人群换资产

为什么同样的低利率时代,有人财富持续缩水,有人依旧稳步增值?
核心差距,从来不是赚钱能力,而是资产配置思维。
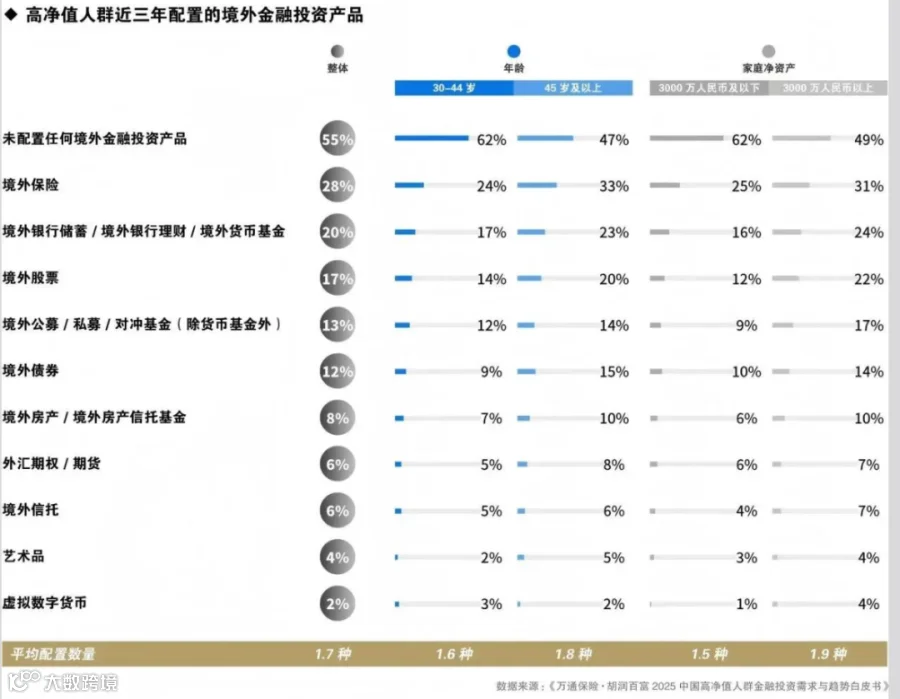
胡润最新财富报告,清晰揭露了高净值人群的投资转向:
超高净值投资者,已经彻底告别“重仓房产、重仓现金、重仓单一市场”的传统模式。投资重心全面转向:资产保值、稳定现金流、全球分散配置、财富跨代传承。
他们的核心财富逻辑非常清醒:
贬值的资产,坚决撤离;稳定复利的现金流资产,长期持有。
在存款降息、楼市疲软、股市震荡、固收清零的当下,高净值人群集体锁定的“财富压舱石”,正是香港储蓄分红险。
市场数据不会骗人:
2025年香港长期业务新造保单保费大增50.6%,核心的储蓄分红业务保费更是飙升55.1%。
大量内地资金、高净值家庭持续涌入,不是跟风炒作,而是精准避险、稳健守财。
香港储蓄分红险,凭什么成为守钱首选?
1
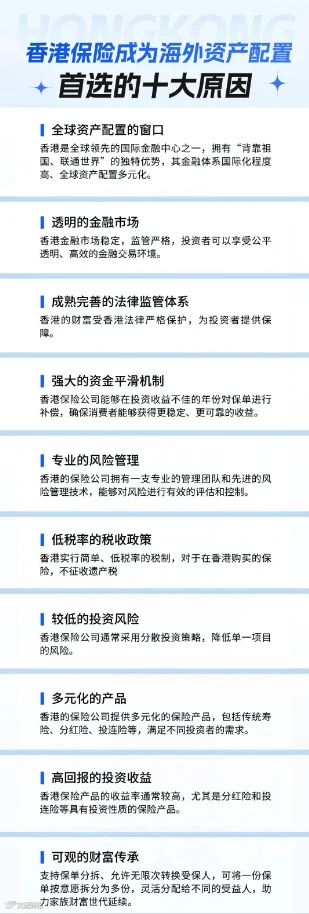
长期复利碾压内地理财,收益透明靠谱
当下内地理财最大的困境:保本产品收益极低,高收益产品不保本。
而香港储蓄分红险,采用保证现金价值+非保证年度分红的双重收益结构。
合同白纸黑字锁定保底权益,长期持有20年以上,整体预期IRR可达5%-6.5%。
对比内地1%左右的定存、0.9%的货币基金、波动亏损的基金股票,优势极其明显。
更关键的是,头部港险公司的分红实现率,常年稳定在90%-105%,历史数据公开可查、透明可追溯,不是虚假宣传,是几十年穿越牛熊的真实收益。
2
全球资产配置,穿越周期、抗风险能力极强
可投向全球债券、股票、优质地产,不局限于单一市场,分散风险能力远超内地理财。
3
多币种自由切换,守住全球购买力
支持美元、人民币等多币种,对冲汇率风险,适合子女留学、移民、海外养老规划。
4
传承功能强大,一张保单富三代
可无限更换被保人、定向传承、隐私性强,不用公证、不分家产,稳稳传给下一代。
5
监管严格,安全有保障
香港保监局强力监管,偿付能力要求高。保单安全度高,普通人也能放心配置。
数据印证热度:2025 年香港长期业务新造保单保费大增 50.6%,分红业务保费飙升 55.1%,资金持续涌入港险市场。
总结:低利率时代,守财远比赚钱更重要

十年前,我们靠存钱可以安稳增值,靠买房可以躺赚红利。
但现在,时代彻底变了。
利率持续下行、资产分化加剧、贬值风险无处不在,理财的核心逻辑,已经从“追求高收益”变成“守住本金、对抗贬值、稳定复利”。
对于普通人来说,当下最好的财富策略,从来不是冒险赚快钱,而是做好资产重构:
✅ 减少低息现金存款,停止被动缩水;
✅ 清理非核心贬值房产、低效资产,及时止损;
✅ 远离看不懂的高风险投资,拒绝盲目跟风;
✅ 配置稳健现金流资产,搭建个人和家庭的财富压舱石。
在低利率新常态,选对资产、守住财富,就是普通人最大的底气。
声明:本内容仅限中国香港行销宣传和销售服务,不构成任何投资建议。具体产品细则以官方条款为准。本文资讯源于网络公开渠道,如有侵权请联系删除。