


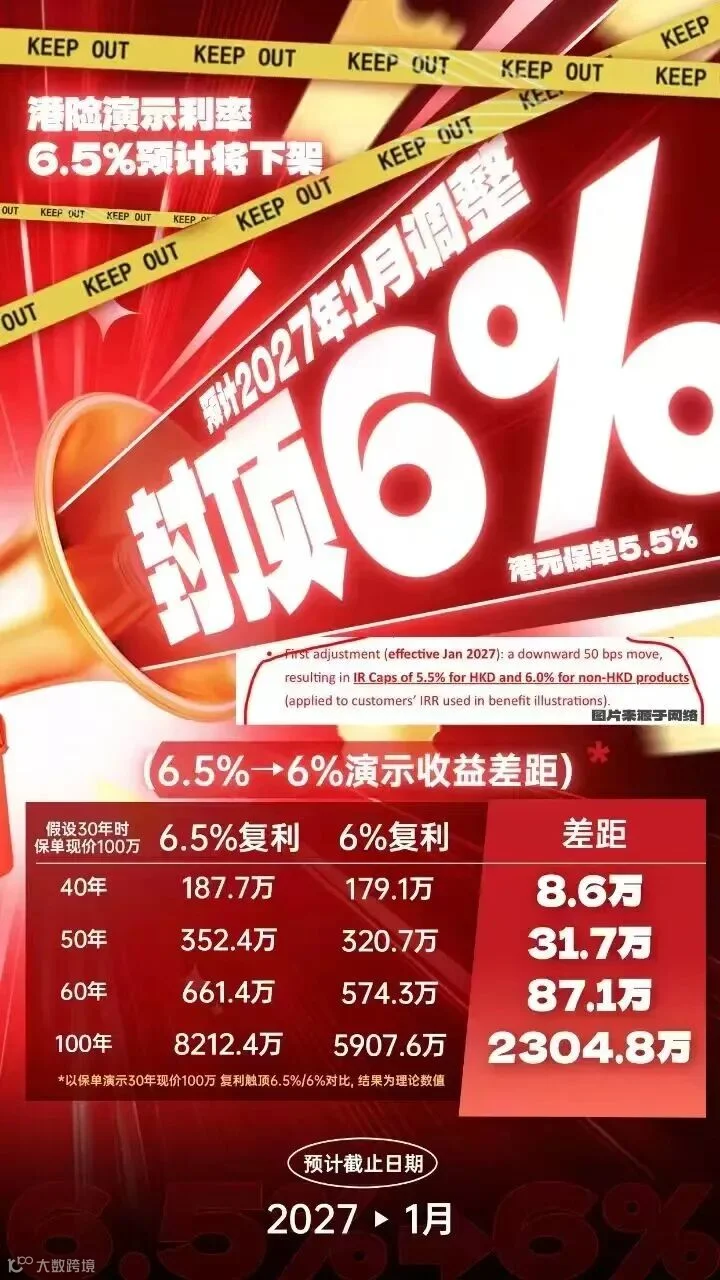
近日,香港保险圈一则重磅消息刷屏:分红险演示利率或将在 2027 年 1 月迎来新一轮下调,非港元保单 6.5% 演示利率上限拟降至 6%,港元保单更是直接下调至 5.5%。
这意味着,当前能锁定 6.5% 复利演示的港险窗口期,已正式进入倒计时。
4 月 16 日起,一张香港保监局调整演示利率的文件截图在业内疯传,核心信息明确:
自2027 年 1 月 1 日起,分红保单客户 IRR 演示利率上限下调 50 个基点:
港元保单:6% → 5.5%
非港元保单(美元为主):6.5% → 6.0%
截至目前,该消息尚未获得香港保监局官方确认,但多家险企与经纪渠道均表示,监管持续收紧演示利率已是明确趋势。
回顾 2025 年 7 月,保监局已完成首轮调整:港元保单上限 6%,非港元保单上限 6.5%。如今再传下调,绝非空穴来风。
很多人觉得 0.5% 的利率差微不足道,但储蓄险的核心是几十年复利滚存,时间越久,差距越惊人。
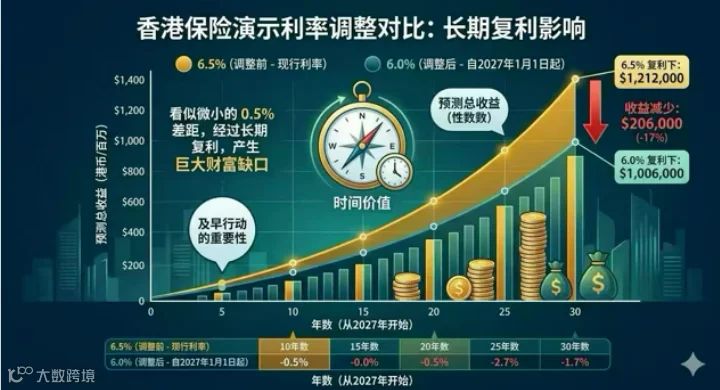
以「30 年保单现价 100 万」为基准测算:
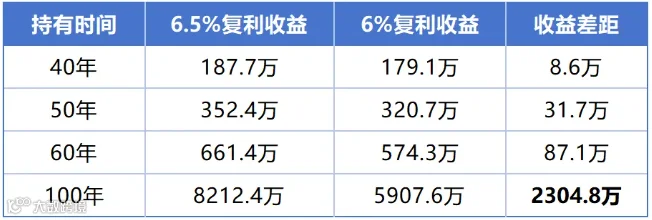
短短 0.5%,持有 100 年差距超2300 万,直接影响养老品质与代际财富传承。
不少人有误区:演示利率只是参考,下调无所谓。这里必须厘清两个核心点:
1、演示利率是收益 “天花板”
它是监管划定的利益演示上限,下调代表行业长期投资预期整体降低,新产品的收益空间会同步压缩。
2、早投保锁定当前规则
演示利率下调不影响已生效保单,现在投保,就能锁定 6.5% 演示标准与对应投资策略,未来新产品无法复刻。
香港保监局也曾明确:演示利率仅为销售展示工具,不决定实际回报,但长期来看,高演示利率对应的产品设计与投资布局,更有利于长期收益兑现。
总结
香港保险演示利率下调,不是制造焦虑,而是明确的趋势信号。
6.5% 复利演示的窗口期正在关闭,对于想做长期储蓄、子女教育金、养老金、海外资产配置的朋友,现在就是最佳锁定时机。
抓住当下确定的收益,比等待不确定的未来更明智。

注:本文所载资料仅供参考,有关内容只属一般资讯,不可视为任何产品或服务的销售邀请。如对本文的内容有任何疑问,应向独立人士寻求专业意见。任何情况下,概不就本文内容的任何建议、意见或陈述而引至的直接或间接、特殊、附带、相应而生的任何损害、损失或法律责任承担任何责任。任何因未经本公众号授权而转载而带来的问题或纠纷均由转载方负责。*版权免责声明:部分图文分享自互联网,如侵权请微信告知处。