


点击蓝字 关注我们
保险经纪公司、独立经纪人统称为经代渠道,是香港保险市场活跃度极高的服务主体,法律层面代表客户利益,也是不少追求产品对比客户的首选。

核心优势
产品覆盖全面:正规经纪机构会对接香港多家头部保险公司,储蓄险、重疾险、医疗险、寿险全覆盖,可一站式横向对比多家产品,方案组合灵活,不受单一公司产品限制。
咨询沟通灵活:无固定产品推销导向,可根据客户年龄、健康状况、预算、理财目标定制多套跨公司方案,前期沟通宽松,适合新手快速了解香港保险市场。
投保门槛宽松:资料筹备、赴港预约、签约流程更市场化,流程简化、沟通节奏自由,适合初次配置港险、想要快速建立认知的人群。

潜在短板
服务质量参差不齐:香港经纪行业以中小机构为主,标准化大型头部机构较少,服务水平、专业度完全依赖机构规模与经纪人个人能力。
人员流动性高:行业离职率偏高,一旦对接经纪人离职,保单易陷入无人跟进的困境,续期缴费、信息变更、理赔等事宜需客户自行对接。
售后推动能力有限:不属于保险公司内部体系,面对理赔纠纷、条款争议、分红核实、跨境业务协调时,内部沟通效率低、话语权弱,处理复杂问题效率偏低。
推荐存在利益倾向:不同产品佣金差异较大,部分从业者会优先推荐高佣金产品,而非适配性最优的方案,需严格筛选从业者诚信度与专业度。

依托银行天然金融品牌背书,是内地客户信任感最强的渠道之一,多数人在办理香港银行账户、跨境理财时,会顺势配置银保产品。
核心优势
品牌信任度拉满:银行合规体系完善、资金安全有保障,流程标准化,贴合保守型客户的风险偏好,降低投保顾虑。
办理高效便捷:主打简易化储蓄类保险,产品形态简单、讲解门槛低,可结合银行存款、理财、账户业务一站式办理,省时省力。
产品风格稳健:主推储蓄分红类产品,波动小、风险低,聚焦教育金、养老金、长期储蓄规划,适配稳健理财需求。
潜在短板
保险专业度薄弱:银行理财经理以银行业务为核心,并非专职保险顾问,对重疾条款、医疗免责、核保规则、理赔流程、分红逻辑等专业内容理解浅薄,无法提供深度个性化保障规划。
产品选择受限:仅售卖银行合作保险公司的定制化产品,品类单一,无法跨品牌对比,难以结合健康异常、家庭负债、个性化预算定制方案。
长期保单维护缺失:银行人员流动频繁,且无专属保单跟进机制,投保后无续期提醒、保障调整、理赔协助等后续服务,保单长期无人打理。
重销售、轻售后:以短期产品成交为核心,缺乏长期服务思维,对于持有几十年的港险保单而言,后续保障断层问题突出。
直营代理人隶属于保险公司正式体系,仅代表所属保险公司,是险企重点打造的核心渠道,也是唯一能实现投保、服务、售后全闭环的渠道。
核心优势
专业度精准深耕:专注单一公司全系列产品,吃透条款细则、核保标准、理赔规则、分红历史、跨境政策与法律规范,可结合家庭结构、健康告知、财务状况定制严谨的长期规划方案。
全周期闭环服务:从前期需求诊断、方案设计、赴港预约、资料审核、现场签约,到后期续期提醒、受益人变更、保单贷款、理赔协助、政策解读,提供终身连贯服务。
售后理赔效率顶尖:直通保险公司内部核保、理赔、运营部门,面对异常健康告知、复杂理赔、跨境文件对接、保单争议等问题,内部协调能力强、处理速度快、话语权充足。
团队稳定性更强:大型港险公司具备完善的培训、考核、留存体系,优质代理人团队稳定性高,彻底规避保单 “无人接管” 的风险,契合港险终身持有的属性。
官方信息真实权威:所有产品规则、分红实现率、理赔数据、政策调整均为官方一手信息,杜绝夸大宣传、信息误导、条款隐瞒等行业乱象。

潜在短板
客观限制:服务范围仅限自家公司产品,无法跨品牌对比多家产品。但香港头部险企产品体系成熟,储蓄、重疾、医疗、寿险品类齐全,足以覆盖绝大多数家庭的保障与理财需求。
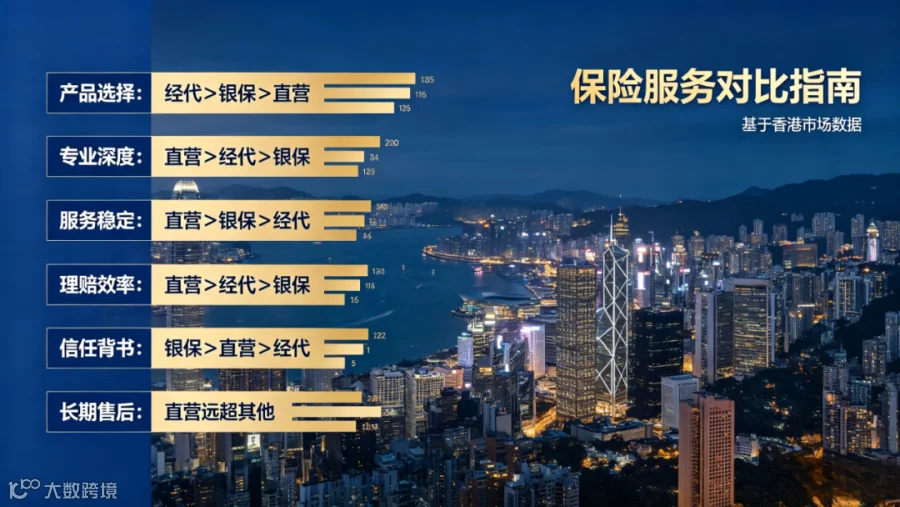
产品选择:经纪经代渠道 > 银保渠道 > 直营代理人渠道
专业深度:直营代理人渠道 > 经纪经代渠道 > 银保渠道
服务稳定性:直营代理人渠道 > 银保渠道 > 经纪经代渠道
理赔协助效率:直营代理人渠道 > 经纪经代渠道 > 银保渠道
品牌信任背书:银保渠道 ≈ 直营代理人渠道 > 经纪经代渠道
长期售后能力:直营代理人渠道大幅领先
分享让更多人看看