


很多卖家看到风扇类目第一反应是:季节品、价格卷、物流贵、没什么技术含量。
这个判断只对了一半。
风扇确实是成熟品类,但 2026 年的风扇市场已经不是过去那个“夏天卖一波、低价清库存”的小家电生意。它正在被重新拆分成四条新赛道:
卧室睡眠设备、随身冷却设备、户外降温设备、空调节能辅助设备。
真正的机会,不在“再做一个风扇”。而在于:重新定义用户为什么需要风扇。
一、先看大盘:风扇不是小市场,是全球 4 亿台级别的刚需品类
从公开市场数据看,全球电风扇市场已经是百亿美元级别。
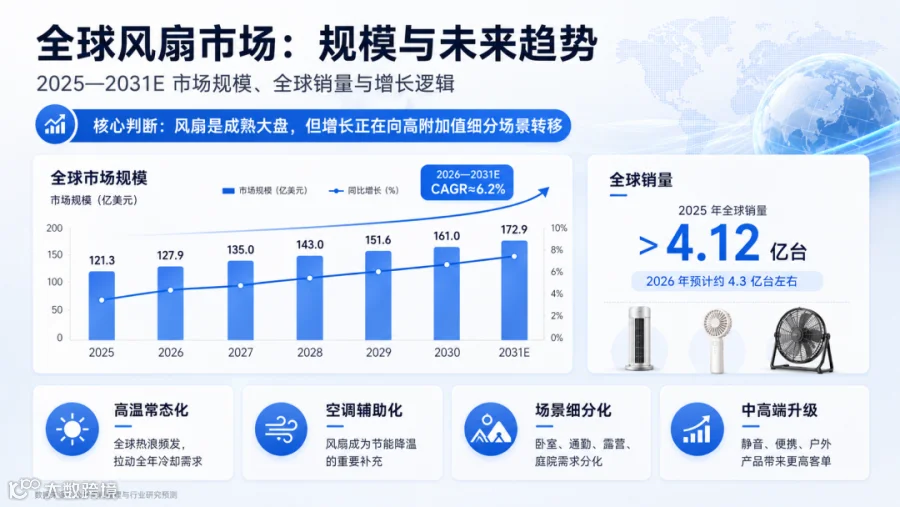
Research and Markets 预计,全球电风扇市场规模将从 2025 年的121.3 亿美元增长到 2026 年的127.9 亿美元,CAGR 约5.5%;Deep Market Insights 预计 2026 年全球电风扇市场约131.1 亿美元,到 2031 年达到172.9 亿美元;360iResearch 的口径更高,预计 2026 年约146.1 亿美元,2032 年达到190.2 亿美元。
销量维度更直观。第三方行业报告显示,2025 年全球电风扇出货量已超过4.12 亿台。按主流机构 4%—6% 的增长区间估算,2026 年全球风扇销量大概率在4.3 亿台上下,这不是小品类,而是典型的“高频刚需型成熟大盘”。
但问题也在这里:量大,不代表每个卖家都能赚钱。
风扇市场最大的问题不是没有需求,而是低端需求已经被极致标准化。箱扇、普通落地扇、三档台扇,本质上已经进入“谁成本低、谁库存周转快、谁广告亏得起”的阶段。
所以 2026 年做风扇,不能只问“市场大不大”。真正应该问的是:
这个风扇解决了哪个具体场景下的热?
二、为什么 2026 年风扇还在放量?
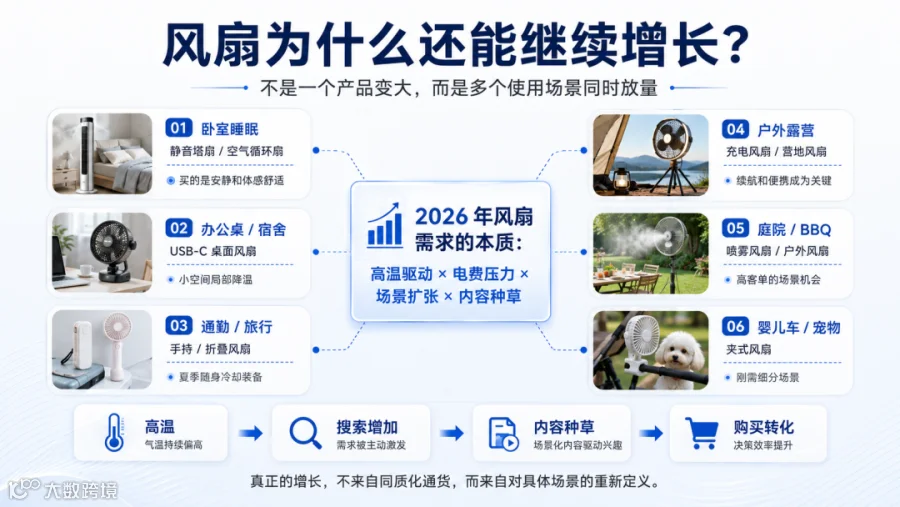
风扇放量,不是因为风扇变新了,而是因为外部环境把“降温需求”重新推高了。
IEA 在 2026 年关于全球制冷需求的分析中提到,全球空间制冷电力需求自 2015 年以来增长约50%,达到约2,900 TWh,已经超过整个欧盟的用电量;2025 年全球制冷带来的峰值电力需求达到1,400GW,相当于美国总装机容量级别。
这说明一个现实:
未来的夏天,不是单纯变热,而是变成能源、居住、消费行为共同作用的系统性问题。
用户为什么买风扇?
不是因为他不知道有空调。而是因为空调贵、房间不均温、卧室太闷、厨房太热、办公室不方便、户外没空调、通勤不能开空调。
风扇的价值,正在从“便宜替代品”变成“低成本体感降温工具”。
这一点对产品开发非常关键。风扇不再只是家电,而是节能消费品、户外消费品、个人随身装备和睡眠辅助设备。
三、传统风扇已经卷死,新机会在场景重构
过去风扇的分类很简单:
台扇、落地扇、吊扇、箱扇。
但现在用户的搜索和购买逻辑变了:
卧室要静音。办公室要小巧。露营要续航。庭院要喷雾。婴儿车要夹持。通勤要手持。车库要强风。女生包里要高颜值。宠物和儿童场景要安全。
这就是风扇类目的核心变化:
产品没有变复杂,但场景变碎了。
对于亚马逊卖家来说,泛词 “fan” 没有太多意义。真正有价值的是:
-
bedroom fan -
quiet fan for sleeping -
tower fan with remote -
portable fan -
handheld fan -
neck fan -
stroller fan -
camping fan -
outdoor misting fan -
garage fan
谁还在做“一个风扇卖所有人”,谁就会被价格战拖死。谁能把风扇切进一个具体场景,谁才有机会做出溢价。
四、便携风扇正在从小电器变成“夏季配饰”
2026 年最值得注意的变化,是便携风扇的定位升级。
Business Insider 报道,Shark 的ChillPill手持风扇在欧洲热浪期间成为热门单品,售价达到149.99 美元,并被描述为夏季“状态符号”;同一报道还提到,阿里巴巴方面表示,便携风扇订单在欧洲 8 个主要市场中有 6 个市场增速超过空调。
英国市场的数据更夸张。The Guardian 报道,英国 2026 年预计会购买接近800 万台 mini fans;John Lewis 的 neck fan 在热浪期间销量增长超过 3 倍,Currys 的风扇销量在最热周末较前一周增长接近3,000%。
这背后透露出一个很犀利的信号:
低价风扇卖的是风,高端便携风扇卖的是“我不想狼狈地热”。
当风扇进入通勤、旅行、演唱会、户外运动、女生包内随身装备这些场景,它就不再只是小家电,而是生活方式产品。
这也是为什么 JISULIFE、Shark、Dyson 这类品牌都在把便携风扇做得更像消费电子,而不是五金小商品。
五、未来趋势:风扇会往 5 个方向走
1. 从 AC 电机走向 BLDC / DC 电机
普通风扇拼价格,中高端风扇拼电机。
未来 3—5 年,BLDC / DC 电机在塔扇、空气循环扇、吊扇里的渗透会继续提升。原因很简单:
低噪、省电、寿命长、可做多档调速。
风扇用户表面上买“凉快”,实际差评经常来自“吵、抖、异响、睡不着”。所以风扇升级的第一性原理不是加 App,而是先把电机和风道做好。
2. 从“强风”走向“舒适风”
以前卖家喜欢写 powerful airflow。但卧室用户真正关心的是:
晚上能不能睡?灯会不会刺眼?低档有没有电机声?自然风会不会忽大忽小?摇头有没有咔哒声?
2026 年以后的中高端风扇,卖点会从“风大”变成:
风稳、风柔、风远、风安静。
这类表达更接近睡眠家电,而不是普通小电器。
3. 从室内走向户外
户外喷雾风扇、露营风扇、庭院风扇,是 2026 年很值得看的增量方向。
因为美国用户有大量 patio、BBQ、garage、camping、poolside 场景。这些场景的特点是:
客单价更高,视觉种草更强,用户痛点更明确。
普通风扇卖 30 美元很卷。但户外无线喷雾风扇可以卖到 129—199 美元。
这类产品不是简单加一个水箱,而是“风扇 + 喷雾 + 电池 + 防水 + 支架 + 户外结构”的综合方案。机会大,风险也大。
漏水、堵塞、水垢、电池发热、防水失效、喷雾不明显,任何一个点做不好,退货率都会很难看。
4. 从单品走向组合场景
未来风扇不是一个 SKU 打天下,而是矩阵化。
例如:
-
主推款:卧室静音塔扇 -
引流款:USB-C 手持风扇 -
利润款:户外喷雾风扇 -
场景款:婴儿车夹式风扇 -
配件款:滤网、水箱、挂绳、收纳包
这才是更健康的品类打法。
单品打法的问题是:季节一过,库存压力极大。矩阵打法的价值是:可以覆盖不同温度、不同场景、不同客单价,降低单一 SKU 风险。
5. 从“有货”走向“有审美”
很多卖家低估了风扇的外观价值。
风扇是摆在卧室、客厅、办公桌、庭院里的产品。它不是藏在柜子里的工具。
美国消费者对家居小电器的审美正在往简洁、低饱和、家居融合方向走。白色、奶油色、浅灰、黑钛、哑光质感,比廉价亮面塑料更容易做中高端感。
这类产品的本质不是多贵,而是不能让用户觉得它像批发市场来的东西。
六、给跨境卖家的真实建议
如果你是亚马逊卖家,2026 年想做风扇,我不建议从低价通货切。
不建议做:
-
19.99 美元箱扇 -
29.99 美元普通台扇 -
无差异三档落地扇 -
纯模仿 Dyson 的无叶风扇 -
没有认证的插电风扇 -
低价挂脖风扇大货猛冲
这些方向不是没销量,而是没有护城河。
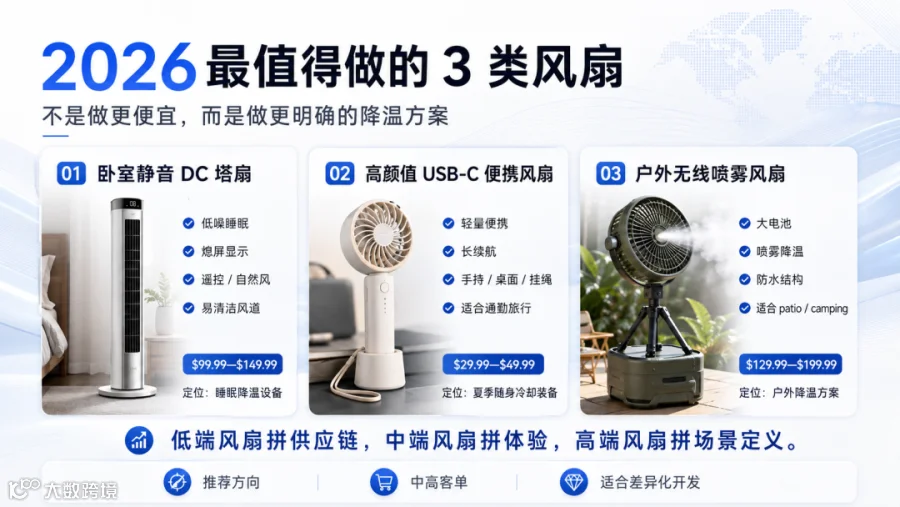
更值得做的是三类产品:
第一类:卧室静音 DC 塔扇
定位不是“家用风扇”,而是“睡眠降温设备”。核心卖点应该是:
低噪、熄屏、遥控、自然风、易清洁、窄机身、家居风外观。
建议价格带:99.99—149.99 美元。
第二类:高颜值 USB-C 便携风扇
定位不是“便宜小风扇”,而是“夏季随身冷却装备”。核心卖点应该是:
轻量、长续航、USB-C、桌面/手持/挂绳多用、低噪、好看。
建议价格带:29.99—49.99 美元。
第三类:户外无线喷雾风扇
定位不是“风扇加水箱”,而是“庭院和露营降温方案”。核心卖点应该是:
大电池、防水、防堵喷雾、可拆水箱、强风距、多角度支撑。
建议价格带:129.99—199.99 美元。
七、最犀利的判断:风扇市场不是缺产品,而是缺“重新定义”
风扇这个品类最大的错觉是:大家以为它太简单。
但越简单的品类,越考验产品定义。
因为用户不会为复杂参数买单,只会为明确场景买单。
你说“强风大风量”,用户无感。你说“卧室睡觉不吵,屏幕自动熄灭”,用户有感。
你说“5000mAh 电池”,用户无感。你说“通勤、排队、演唱会能用一整天”,用户有感。
你说“喷雾功能”,用户无感。你说“庭院 BBQ 不再一身汗”,用户有感。
这就是 2026 年风扇市场的底层逻辑:
低端风扇拼供应链,中端风扇拼体验,高端风扇拼场景定义。
结尾
2026 年风扇市场仍然会很大。全球 4 亿台级别的销量,百亿美元级别的规模,决定了它不是一个小机会。
但真正值得做的,不是传统风扇。而是围绕高温、电费、睡眠、户外、通勤、露营这些真实场景,重新定义风扇的购买理由。
未来 3—5 年,风扇不会消失,也不会只是低价品。
它会变成更安静的卧室设备,更漂亮的随身装备,更高客单的户外降温方案,以及空调时代里最便宜、最高频、最容易被忽略的节能工具。
风扇的机会,不在风里。而在用户被热到不舒服的那一刻。