


点击蓝字,关注我们
当市场还在消化演示利率下调、监管收紧的种种讨论时,香港保险业用一份炸裂的成绩单宣告了自己的王者归来。
1,411亿港元!这是2026年第一季度香港长期业务新造保单保费交出的数字,同比劲增51.1%。
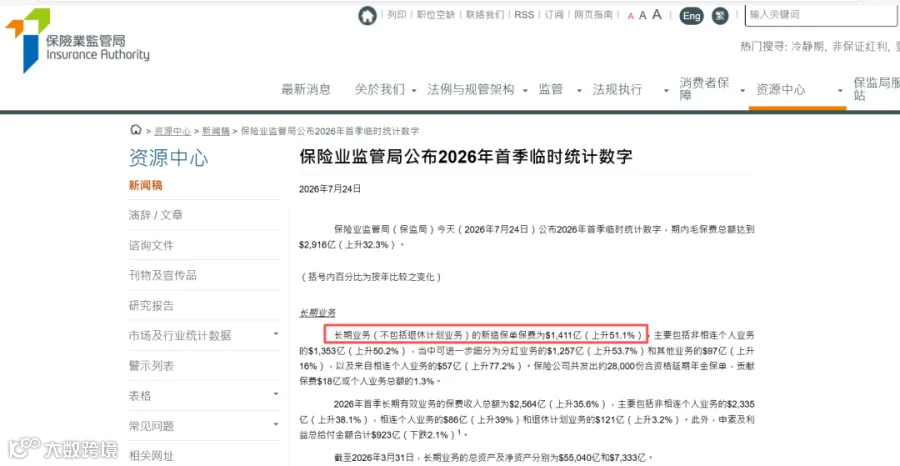
这一数据不仅轻松刷新历史同期纪录,更以单季顶半年的气势,让所有唱空者哑口无言。
一
狂飙的数据
全港数据
全港新单总保费
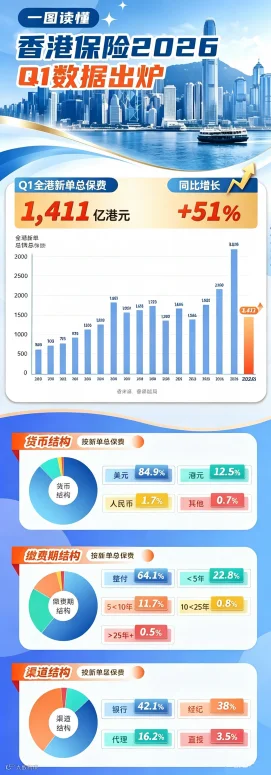
2026年首季,总保费高达1,411亿港元,较2025年同期934亿港元,同比增长51%!

全港新单总保单数
按保单数计,保单数为29.3万张,较2025年同期29.7万张,虽同比略减1.4%,但猛增的总保费却更加反映出单张保单的含金量飙升,市场需求正从量增走向价涨!

香港寿险公司排名
1
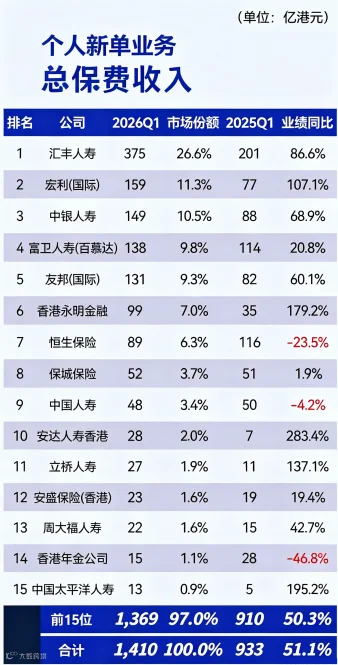
按总保费收入(整付+年度化保费)
个人新单业务排名前15家香港保险公司,市场占比高达97%。
其中,排名前5的保险公司为汇丰人寿、宏利、中银人寿、富卫人寿和友邦。
2
按标准保费收入(整付*10%+年度化保费)
排名前5的公司分别为汇丰人寿、中银人寿、友邦、宏利和永明金融。

3
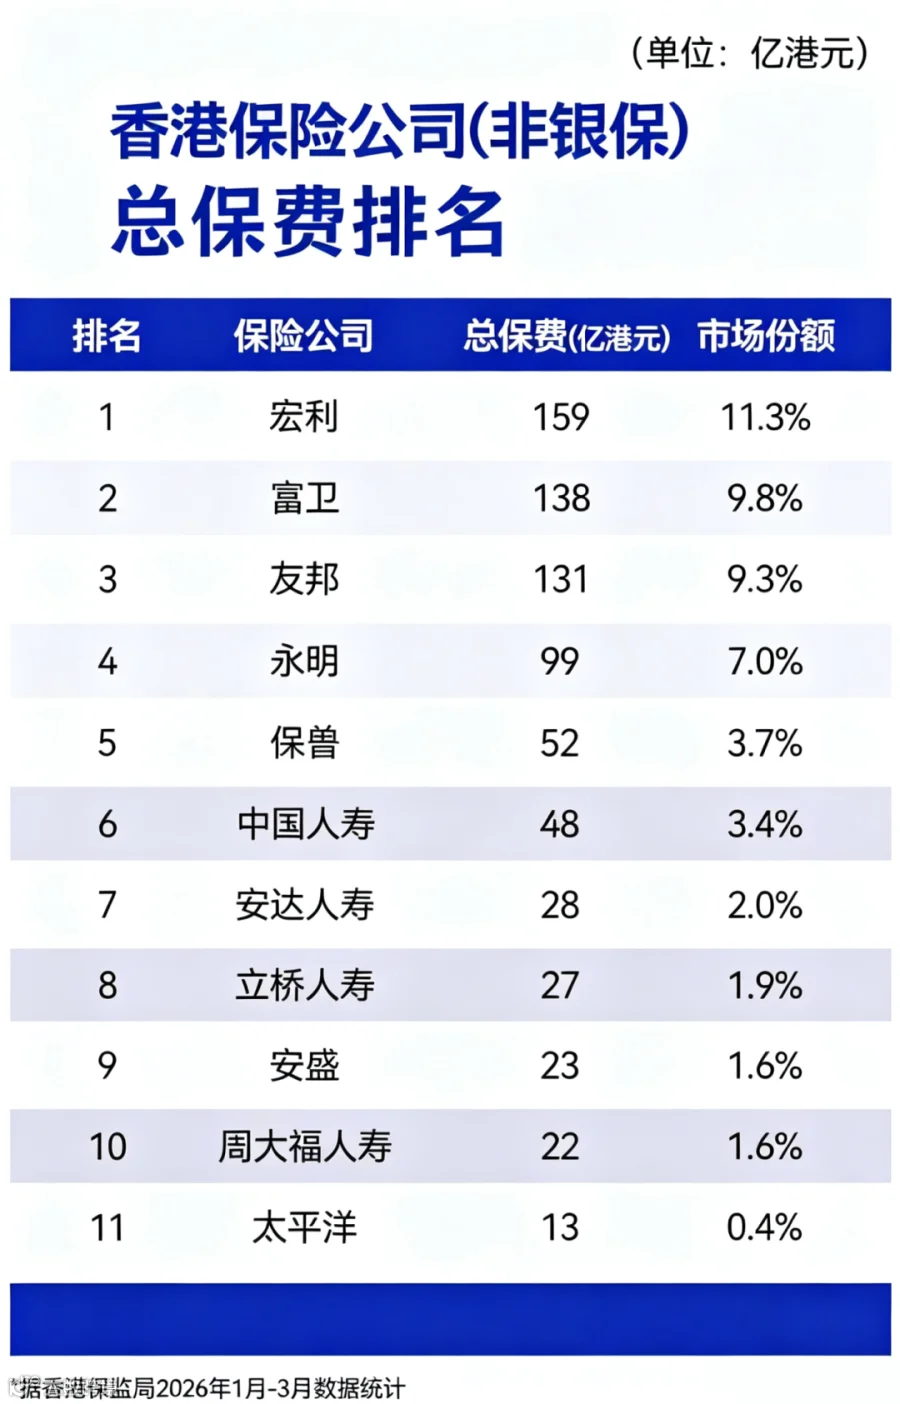
按非银总保费收入(整付+年度化保费)
排名前5的保险公司为宏利、富卫、友邦、永明和保诚。
4
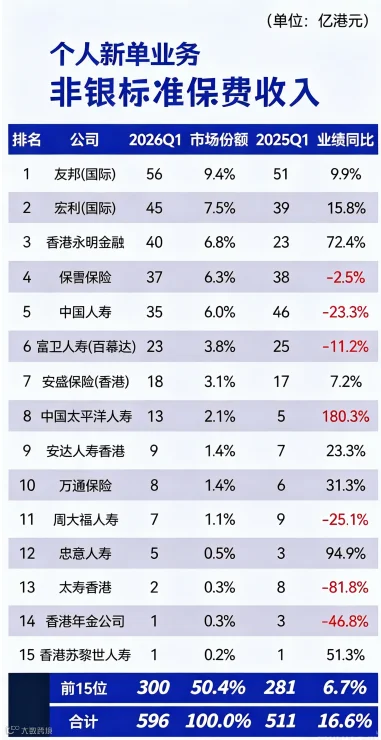
按非银标准保费收入(整付*10%+年度化保费)
排名前5的公司分别为友邦、宏利、永明金融、保诚和国寿海外。
经纪业务排名
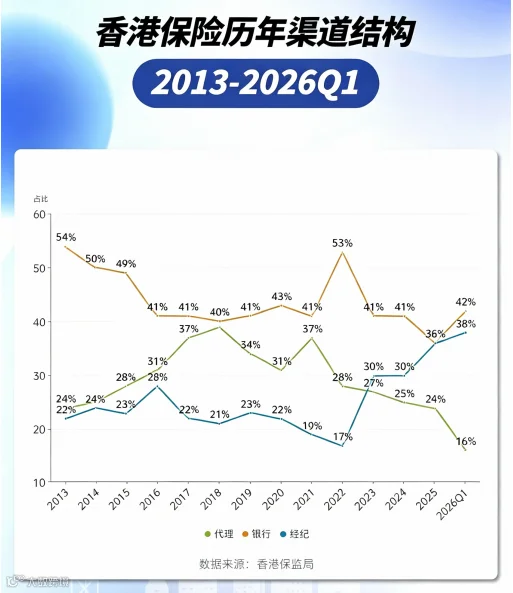
经纪业务规模持续扩张,正逼近银行渠道的江湖地位,渠道格局正被重新改写!
按标准保费收入,排名前三的是永明金融、中银人寿和友邦。

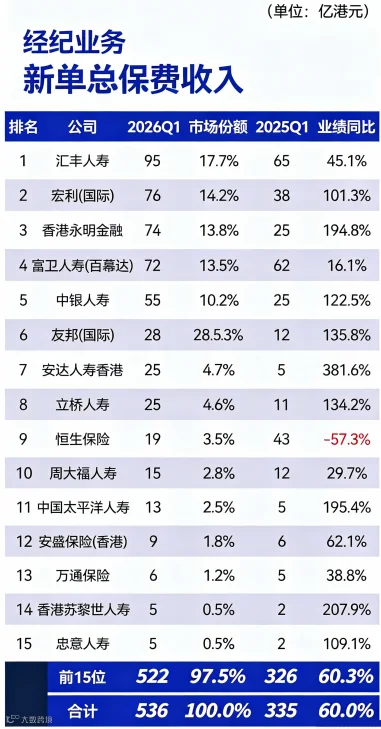
按总保费收入,排名前三的是汇丰人寿、宏利、永明金融。
香港保险公司件均保费
总保费TOP15的保险公司,整付保费的件均保费,汇丰人寿、中银人寿、安达、富卫排名TOP4;非整付保单的件均保费,太保寿险香港、中银人寿、汇丰人寿、国寿海外排前四。

香港保险公司缴费结构
2026年首季度,全港新单的缴费结构,整付保单占比超六成,高达64.9%;<5年的保费次之,占比为22.8%,5<10年占比骤降至11.7%,趸缴/短缴保单更受追捧!
香港保险公司渠道结构
经纪业务:汇丰人寿、宏利、永明金融、富卫较多;
代理业务:友邦、宏利、保诚、中银人寿较多;
银行渠道:汇丰人寿、恒生保险、中银人寿、富卫较多。

二
深度解析
表面数字固然亮眼,但剥开数据,我们看到的是一场深刻的市场结构性变革。
1
从买张保单到做大额资产配置
保费增长51%,保单数却微降1.4%,这一升一降之间,藏着市场最核心的转变。整付保单占比高达64.1%,件均保费显著攀升,说明客户不再把保险当作年度支出,而是将其视为大额资产的锚定工具。
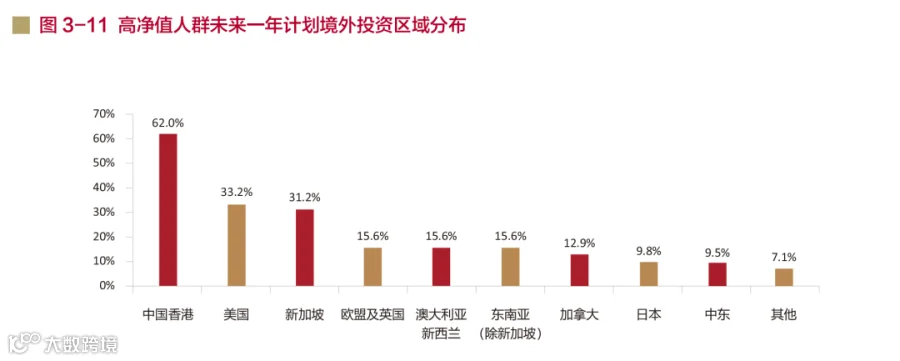
《2026中国高净值人群财富管理白皮书》中的数据与之遥相呼应:在中国高净值人群未来一年计划境外投资的区域中,中国香港以高达62%的占比高居榜首,远超美国的33.2%。保险,正是这笔跨境资金最重要的流向之一。
这不是消费,这是配置。
2
短期缴费狂热,落袋为安
缴费结构上,整付占64.1%,5年以下短缴占22.8%,两者合计接近九成。市场对长缴费期产品兴趣寥寥,说明客户对未来的收入预期趋于保守,宁愿现在多缴,不愿未来有变数。这种的心态,恰恰是香港分红储蓄险持续热卖的心理土壤,锁定当下,配置未来,用确定的保单对抗不确定的世界。
3
内地访客数据隐身,需求从未离场
本次公布的数据中,依然没有单独列示内地访客保费详情。是内地客户不来了吗?显然不是。香港保监局此前已明确表示,正在重新界定“内地访客”的统计范畴。新口径将更精准地区分常居内地的访客与已移居海外的中国护照持有人,后者将被重新归类,不再简单纳入内地访客统计。
三
2026下半场的三个确定性
站在年中的节点回望一季度,我们有理由对下半场保持乐观。至少有三个确定性正在形成:
确定性一:
监管重塑,行业从拼演示走向拼兑现
6.5%演示利率上限的落地、风险为本资本制度的全面实施、销售行为监管的持续细化——这些政策叠加在一起,传递的信号无比清晰,香港保险正在告别靠高收益演示抢客户的时代。未来的竞争,不再是计划书上的数字游戏,而是分红实现率、公司资本实力、跨境服务能力的真刀真枪。对客户而言,这是利好;对行业而言,这是净化。
确定性二:
储蓄+保障双轮驱动,市场容量持续扩大
过去几年,市场几乎言必称储蓄分红险。但一季度的数据已经透露出变化的气息,在储蓄险持续火爆的同时,跨境高端医疗、养老年金等保障类产品的需求正在悄然攀升。大湾区融合深化带来的跨境养老、就医、子女教育场景,正在为保障类产品打开新的增长空间。
确定性三:
香港的枢纽价值,只会越来越贵
无论全球经济如何波动,香港作为唯一一个同时连接内地与全球的保险市场,其枢纽地位不可替代。自由资金流通、多币种资产配置、普通法法律体系……这些底层优势,不会因为短期的监管调整而动摇。相反,当市场经历洗牌、劣质参与者出清之后,真正的价值会愈发凸显。1,411亿港元不是终点,而是新周期的起点。
2026年的香港保险市场,正站在一条清晰的分界线上。一边是演示利率下调、监管收紧带来的短期阵痛;另一边是行业从粗放走向精细、从单一走向多元的长期红利。
对于看清方向的人来说,下半场的好戏,才刚刚开始。
免责申明:本文并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。本文所载资料仅供参考,有关内容只属一般资讯,不可视为任何产品或服务的销售邀请。如对本文的内容有任何疑问,应向独立人士寻求专业意见。任何情况下,概不就本文内容的任何建议、意见或陈述而引至的直接或间接、特殊、附带、相应而生的任何损害、损失或法律责任承担任何责任。任何因未经本公众号授权而转载而带来的问题或纠纷均由转载方负责。*版权免责声明:部分图文分享自互联网,如侵权请微信告知处。