


点击蓝字
关注我们
近日一张“即将降息的图”疯传全网——2027年1月1日起,香港分红险6.5%的演示分红上限,要被直接砍到6%!
港元产品直接干到5.5%,这波操作堪比“收益腰斩预警”?

目前这个流传的图片来源无法确定,既没有官方落款,没有保监局盖章,甚至连个正经的发布来源都找不到,纯纯“三无消息”!
所以在没有官方公告之前,一切仍属市场猜测,大家大可不必产生焦虑。
这次传出的信号,到底是危言耸听,还是实打实的风险提醒?
“假消息实锤”的理由(概率90%+):
该消息最早于4月16日在微信朋友圈、保险社群、自媒体渠道以 “路边社” 形式传播,无明确发布主体、无官方盖章文件、无香港保监局公告背书。经咨询多家香港保险公司、经纪公司及行业资深人士,均表示未收到监管通知、未听闻相关调整计划,消息可信度极低。
监管口径明确:香港保监局 2025 年 2 月发布《分红保单利益演示利率上限指引》,明确2025 年 7 月 1 日起执行:港元保单 6%、非港元保单 6.5%的上限,且未发布任何 2027 年再下调的计划。
无官方流程痕迹:保监局调整政策需经历征求意见、正式公告、设置过渡期等流程,目前无任何相关文件公示,直接跳至 2027 年生效不符合监管惯例。
内容逻辑矛盾:当前港元上限已是6%,网传却降至5.5%,与现有监管规则冲突,大概率为误传或刻意编造。
低概率的“真可能”(概率10%-):
监管机构保留不时检讨和更新这一指引的权利。检讨的因素包括:区域经济展望、市场惯例演变,以及保险公司底层投资组合的表现。

保监局会综合多重因素,厘定现行适用规定(包括分红产品利益说明所用客户内部收益率的演示利率上限),确保相关监管规定贴合市场变化、切实有效。为了保持演示的审慎性,下调这个上限是合情合理的,也是监管职责所在。
市场环境支撑:若美联储持续降息、全球利率下行、主流资产回报走低、经济疲软,保监局为防范利差损、规范销售预期,存在未来下调上限的可能性,但时间点、具体幅度均无依据。
每一次预定利率的下调,都让之前的产品成为“绝版”。高收益的窗口,总是在市场意识到风险之前关闭。
香港这次传闻,传递的是同样的信号:在全球低利率趋势下。当前还能用6.5%上限做演示的产品,可能正处在宝贵的“窗口期”。监管的审慎态度,是在提醒我们:种一棵树最好的时间是十年前,其次是现在。
最后,不管这则消息的真伪,有相关需求需求的可以趁早,锁定当下红利才是实实在在的。
案
例
假如现在将100万,存入6.5%复利储蓄险,跟存入6%复利储蓄险,第10年、20年、30年、40年、50年,收益数据有什么区别呢?
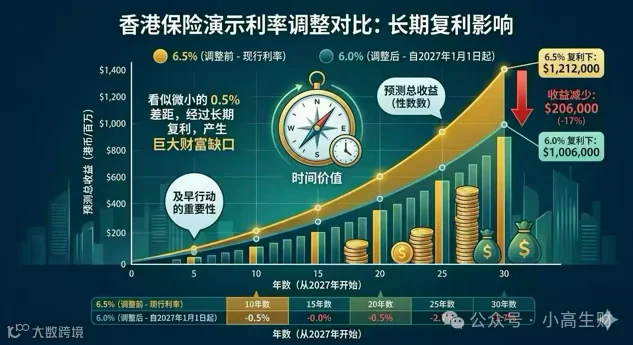
由图所示时间越长,差距越夸张,到100年时,差距可以拉到2000万+级别。这不是“收益多一点”,这是——财富量级直接换了一个档位。很多人低估了复利的威力,但高净值人群,从来不
假设未来下调至6%,我们该如何应对?
投保决策:趁早锁定,理性配置
赶在调整前投保:若确有香港分红险配置需求,优先在政策落地前完成投保,锁定当前 6.5% 演示上限的产品,避免后续演示收益下调影响长期规划。
区分 “演示利率” 与 “实际回报”:演示利率≠实际收益,仅为销售展示工具;保司仍可派发高于上限的红利,实际回报取决于投资能力与分红实现率。
优先选高实现率产品:重点关注历史分红实现率≥95%的头部保司产品,保证收益占比越高越稳健。
产品选择:多元搭配,降低依赖
港元+非港元组合:港元保单上限6%、非港元6.5%(未来若降至 6%),可搭配配置,分散单一货币与收益风险。
增配保证收益型产品:选择保证收益占比更高的分红险,或搭配高息债券、年金险,锁定确定性收益。
关注长期持有价值:分红险核心是长期复利,持有时间越长、复利效应越明显,避免短期退保损失。
风险防控:穿透表象,守住底线
警惕销售误导:不被 “高演示利率” 迷惑,重点看合同保证收益、历史实现率、保司投资实力。
管理汇率与跨境风险:香港保单多为美元 / 港元计价,关注汇率波动;合规申报资产,避免法律与税务风险。
动态调整预期:接受低利率环境,将长期收益预期从6.5%下调至5.5%-6%,更贴合市场实际。
无论消息真假,有配置需求的客户应趁早行动,锁定当下6.5%演示上限的优质产品;同时理性看待演示利率,聚焦保司实力、分红实现率、保证收益,做好长期资产配置,才是穿越利率周期的核心。储蓄险从来不是“赚快钱”的工具,它真正的价值,是在不确定的时代里,帮你锁住一部分确定性。而现在的窗口期,你珍惜的,从来不只是利率——而是未来几十年,依然可以被你提前确定的一种结果。
需要咨询请扫码添加联系我