


今年3月全新上线、上线即引爆市场的安盛盛利I1-2年缴计划将于2026年7月30日全面停售,没有商量余地。窗口期仅剩最后不足30天。这个消息对很多人来说可能有点突然,毕竟这款产品上线才几个月。
这次停售和以往完全不同,绝非营销炒作。
其一,这款产品上线之初就确定好了 7 月 30 日停售,官方至今没有任何延期消息,下架时间板上钉钉。
其二,2 年缴费版本下架后,仅剩 5 年、10 年缴费可选。不同缴费年限对应的产品内核、收益走势都有区别,根本不能互相替代,想要合适的配置只能抓紧窗口期入手。

2年缴费
仅需2年完成保费缴纳,无长期缴费压力,资金投入周期短,不占用过多流动性,轻松完成家庭资产配置布局。
5年起提
第5年起即可开启终身提领,每年固定提取总保费的8%,交完即领、早领早享,无论是补充日常开支、覆盖子女教育成本,还是规划养老生活,都能实现“被动收入主动花”。
终身现金流
对比市面同类产品,按此提取方式多数仅能维持20-30年便会断单,部分产品甚至不支持该高比例提取模式;而《盛利II》凭借顶尖精算设计,可支持终身提领,现金流永不中断,真正实现“活到老、领到老”,为家庭搭建永续的财富“活水”。
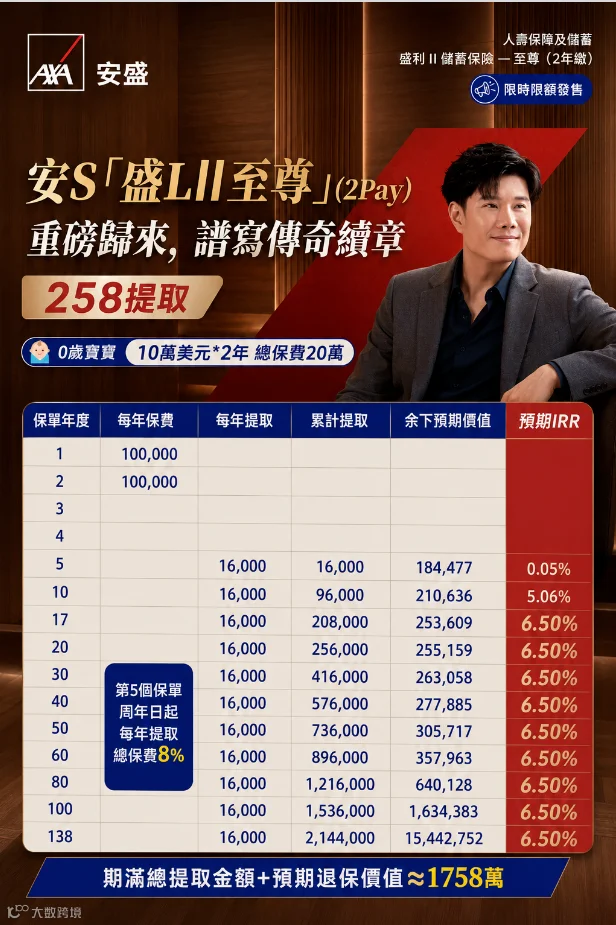
第5年起每年可提领16000美元至终身,且提领后剩余现值仍持续增长,提领与增值两不误,兼顾当下与长远收益。
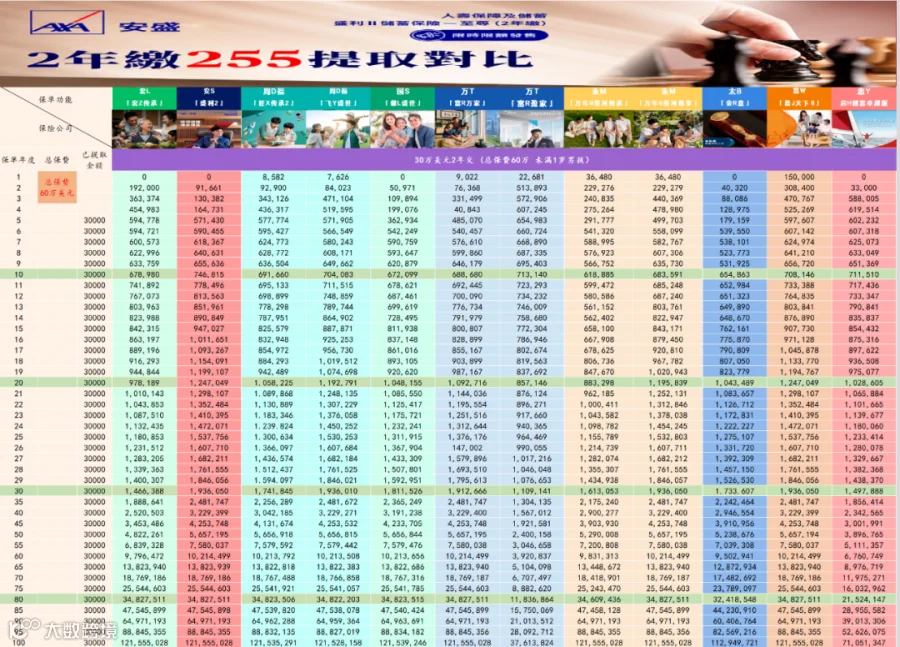
同时也有传统的255提取方式,和市面上其他保司的同样2年缴产品横向对比。255的提领情况下,盛利II可以做到第18年IRR登顶6.5%,可谓是“遥遥领先”,而且在这种提取的情况下,几乎不影响保证金额部分,这也足以说明盛利II提取之强大,可以说盛利II在提领规则上,给市场定义了一个王炸答案。
有不少人会问2年缴停了2年缴停售了,买5年缴不也一样?” 其实,两者在产品结构和收益节奏上,存在着不小的差距。

讲透了说,2年缴就是用最短的时间、最少的操作,锁定一份终身港险保单。五年缴是多给你留出一些币种选择和持有主体灵活性,但你得多交三年保费。两年就能办完的事,为什么要拖成五年?
很多人都有疑问:这款3月刚刚上新、市场口碑极佳的产品,为什么才过去4个月就官宣停售?其实背后并不是产品本身出了问题,而是多重客观因素共同作用导致的
产品策略调整一一盛利I刚上线的时候,2年缴就是一项用于市场测试的缴费方案。完成市场反馈验证后,就回归以5年缴为主的路线。
精算模型限制一一2年缴的定价模型和5年缴并不一样,保险公司没办法同时维持两套精算体系。砍掉非主力的一套,集中推广主力产品。并不是“卖得差才停售”,而是“完成测试该收尾了”。
7月30日,2年缴会永久下架,5年缴将继续正常售卖。
而且,安盛今年三月份刚刚推出2年缴,也是为了弥补自身短缴的短板。加上市场上很多人想要短期缴费,安盛看到了这个需求,就推出了两年缴。
简单来说,这次停售是“主动收紧”而非“被动下架”,也侧面证明了两年缴版本的性价比已经摸到行业顶端,后续很难做出同款产品。
资产规划从来不是一时冲动,而是对未来几十年生活的提前布局。如果你一直在观望短期缴费美元储蓄险,如果你需要终身现金流、资产传承工具,当下就是最后的黄金窗口期。

需要咨询请添加联系