


一
📊 统一测算基准
全部取自官方计划书
本次测算统一投保条件,参数完全对标保险公司官方建议书,不篡改、不美化任何数据:
✅ 投保人群:40 岁女性
✅ 缴费方案:年缴 20 万美金,分 5 年缴费,总投入本金 100 万美金
✅ 收益结构:刚性保证现金价值 + 浮动非保证红利
💡重点说明:无论分红实现率高低,保证现金价值固定不变,仅浮动红利部分随市场兑现情况上下调整。
Part.01
持有保单20年,
不同分红兑现收益对比
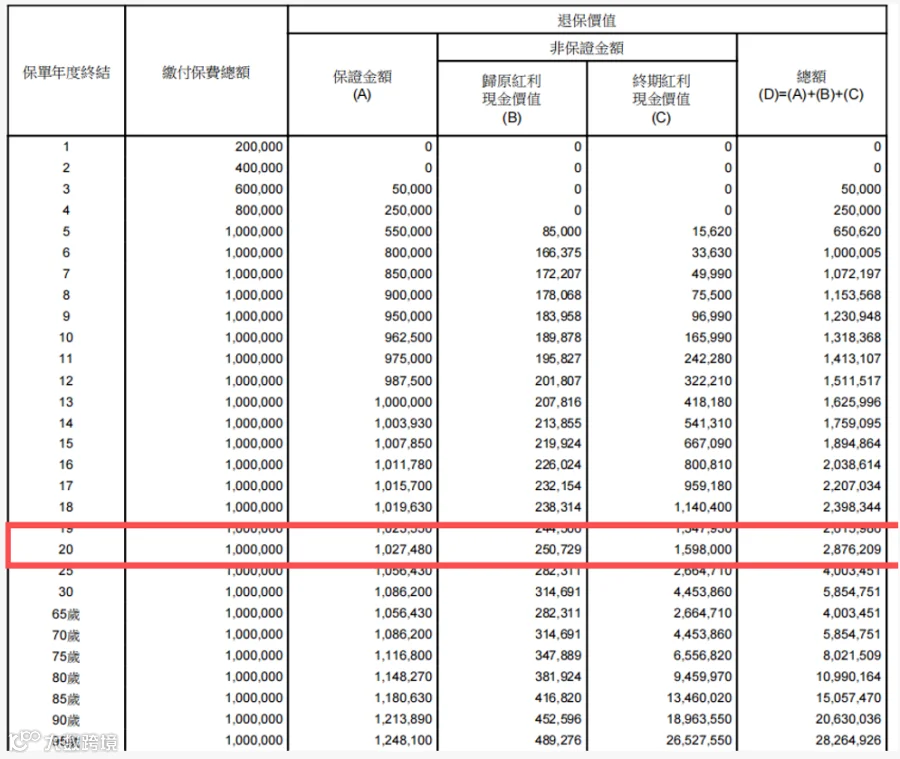
计划书 100% 满额预期:总资产 288 万美金,长期复利 6.02%
结构拆分:保证现金价值 103 万美金,浮动红利 185 万美金
行业常态|80% 分红实现率
实际总收益 = 185 万 ×80%+103 万 = 251 万美金
折合年化复利 5.23%,单利 8.39%
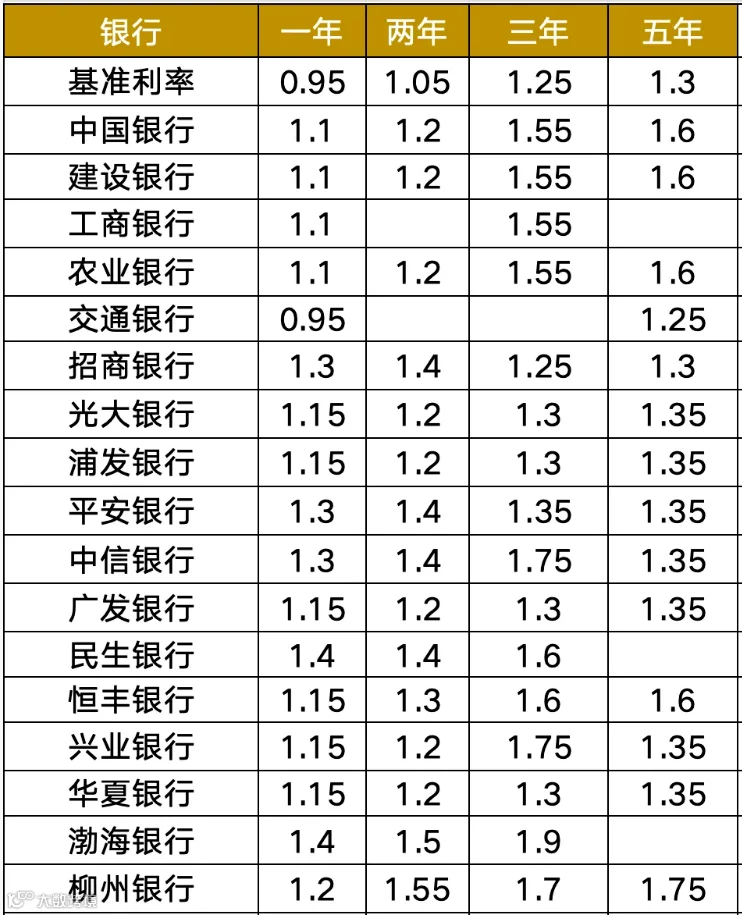
哪怕红利打八折,长期复利依旧远超内地银行定期、普通增额终身寿。
行情偏弱|70% 分红实现率
实际总收益 = 185 万 ×70%+103 万 = 232.5 万美金
折合年化复利 4.79%,年化单利 7.36%
极端悲观|50% 分红实现率(分红直接腰斩)
实际总收益 = 185 万 ×50%+103 万 = 195.5 万美金
折合年化复利 3.79%,年化单利 5.31%
即便红利直接减半,对比市面上低风险固收产品,长期增值优势依旧存在。
行情向好|120% 超额兑现
红利超额派发,持有 20 年复利可达 6.74%
Part.02
长期持有30年,
复利差距进一步拉开
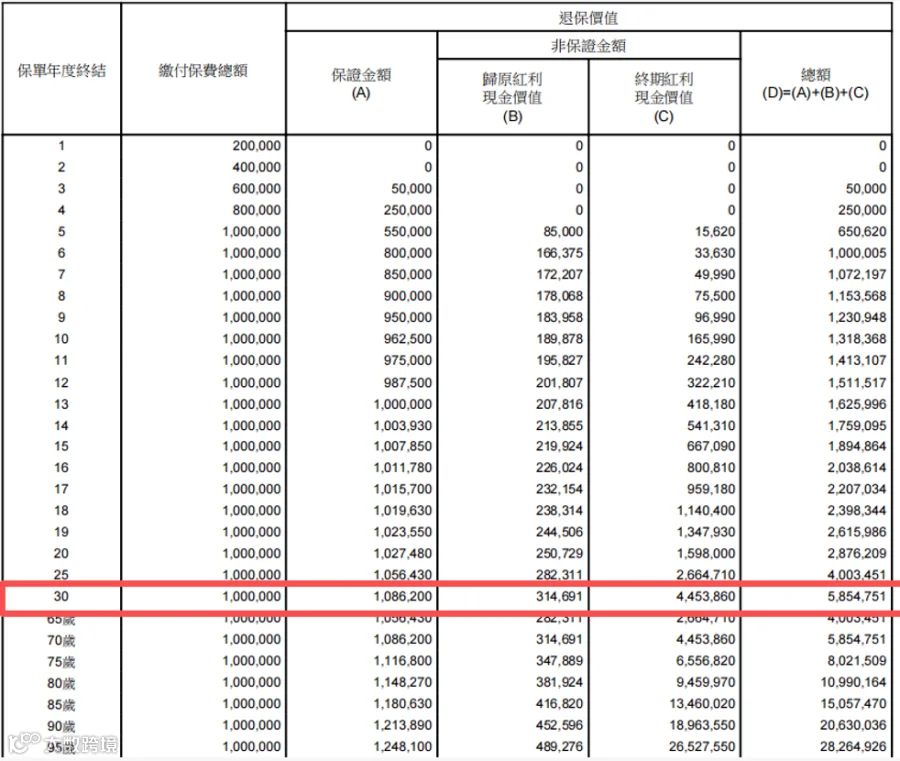
计划书 100% 满额预期:总资产 585 万美金,预期复利 6.5%
结构拆分:保证现金价值 109 万美金,浮动红利 476 万美金
行业常态|80% 分红实现率
年化复利 5.83%,单利接近 14%,时间复利效应显著。
极端悲观|50% 分红实现率(分红直接腰斩)
复利仍稳定在 4.54%,单利 8.82%
持有周期拉长至 30 年,哪怕分红腰斩,长期收益依旧可观。
行情向好|120% 超额兑现
30 年复利高达 7.07%,单利 20%
简单直白理解:100 万美金本金,持有 30 年,平均每年可产生 20 万美金增值收益。
✨小结:持有时间越长,复利优势越明显,短期分红波动对长期财富积累影响有限。
二
⚠️ 监管悲观演示
产品真实收益底线
上文 50% 分红仅为模拟极端行情,香港保监局有硬性监管要求:
所有储蓄分红保单建议书,必须附带悲观情景演示。
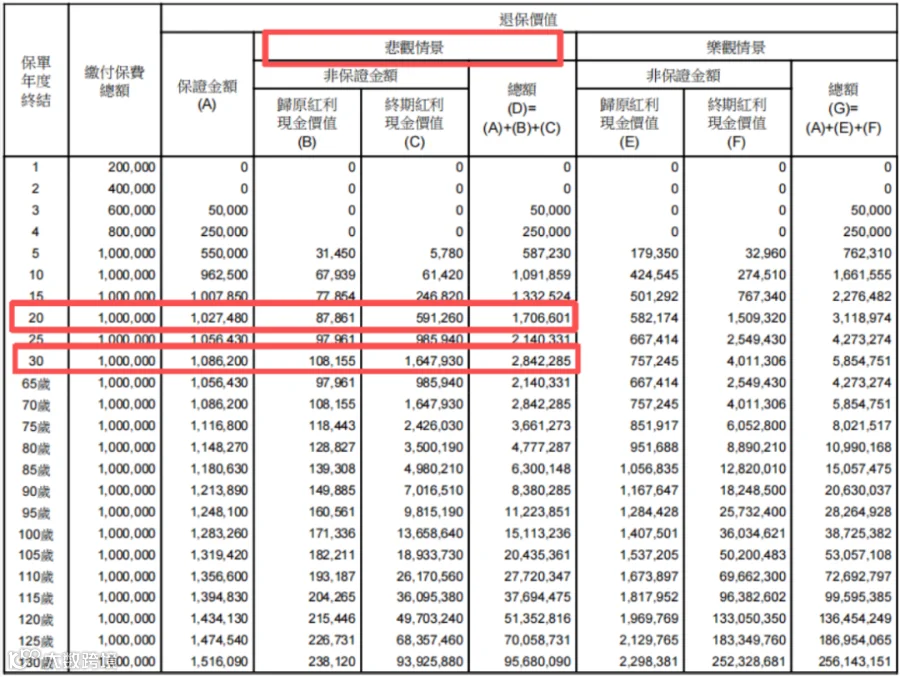
这份演示经过专业精算建模,复盘百年经济危机、熊市周期,是监管认定的最差收益场景,比 50% 分红实现率还要保守,代表产品收益安全底线。
同款产品悲观测算结果:
持有 20 年:总资产 170.6 万美金,年化复利 3.01%
持有 30 年:总资产 284 万美金,年化复利 3.8%
🛡️核心安全亮点:
哪怕市场持续数十年低迷,保单自带固定保证现金价值兜底,不存在本金亏损风险,和股票、基金等高波动资产有本质区别。
三
💎 两大不可替代优势
看完多组测算,很多人还是会纠结:既然分红大概率打折,为什么海内外中产、高净值人群依旧长期配置美元港险?核心是两大内地理财无法复制的优势。
优势一
长期稳健收益,
低风险品类里竞争力拉满📈
就算分红直接腰斩,持有 30 年复利仍能达到 4.54%,单利 8.82%。
纵观内地、香港合规低风险理财渠道,能持续几十年稳定维持该收益区间的产品寥寥无几。
同时保单自带刚性保证部分,波动远低于权益类资产,兼顾资金安全与长期增值。
优势二
标准化美元全球资产,
功能性无可替代🌍
对冲单一人民币汇率风险
合规美元计价资产,有效对冲单一币种波动,是家庭储备海外子女教育金、海外养老资金的优质工具。
天然税收规划优势
对比境外存款、股票、实业投资,港险保单分红收益享有天然免税优势,长期持有下,税收优势会持续放大财富复利。
低成本搭建全球分散投资组合
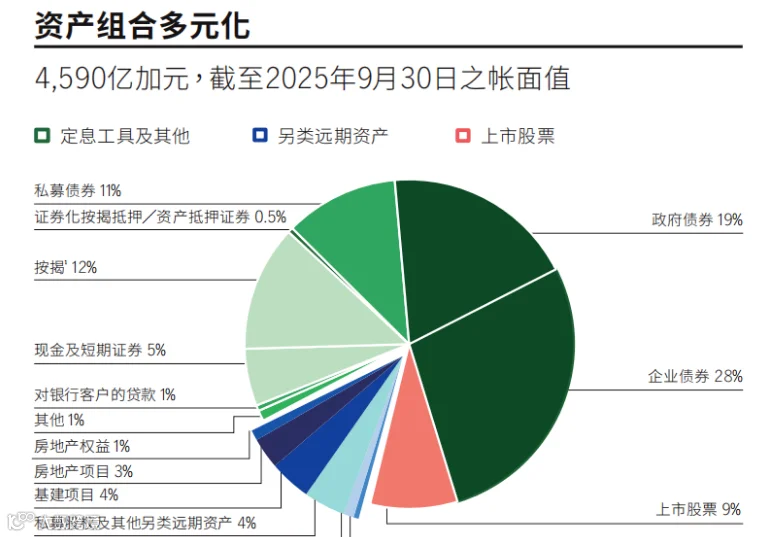
港险保费由专业投研团队统一管理,布局美股、美债、全球基建、合规优质另类资产。
普通人自行配置同类全球化资产,资金门槛、海外账户、运维成本极高,一张储蓄保单就能轻松完成全球资产分散。
除此之外,港险还具备资产隔离、定向财富传承、灵活资金支取等法律功能,这也是单纯理财不具备的附加价值。
四
🔍 看懂分红实现率
投保港险避坑实操指南
分红实现率不是用来纠结 “能不能拿满计划书收益”,而是帮我们理性调整预期,避开投保误区,给准备配置的朋友两条实操建议
筛选产品,认准两大核心标准
① 保险公司长线兑现实力
重点查阅近 10–20 年历史分红实现率,长期均值稳定在 80%-90%,属于行业健康水平;避开短期大幅跳水、历史兑现波动剧烈的保司。
② 匹配自身真实需求
外币储备、海外教育、养老规划、资产隔离、家族传承才是配置核心,收益只是附加增值,不要单纯为了高预期盲目投保。
放下 “必须 100% 兑现” 执念
不要被计划书理想收益迷惑,投保前优先看保监局悲观演示下限,给自己设置合理收益心理预期。
市场有周期,分红有起伏,短期波动不用恐慌,港险核心价值在于十年、二十年以上长期持有。
✍️写在最后
配置香港储蓄分红险,本质是入手一套安全、标准化、全球化的长期财富工具,绝非短期投机理财产品。
分红实现率只是参考标尺,不必因为短期兑现不及预期,就全盘否定产品本身的配置价值。
先核查保险公司长期分红兑现历史,再结合自身资金周期、家庭资产配比、长期规划理性选择,才算真正读懂港险,不踩坑、不盲目。

注:本文所载有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。图文来源于网络,如有侵权请联系作者删除,谢谢!分红直接腰斩只剩 50%!港险还有配置价值吗?实测给答案