


关注我们

六一儿童节到啦,不少家长又在挑选玩具、玩偶、游乐套餐。这些礼物能换来孩子一时的欢笑,却留不住长久的底气。
真正有远见的爱,是为孩子的未来提前规划。一份教育金,不是当下的玩乐消费,而是一场跨越岁月的长远投资。从小埋下希望的种子,让未来求学、追梦的路上,孩子不必被现实为难,拥有更多选择的自由。
最好的六一礼物,是护他当下欢喜,也为他前程铺路✨
一份教育储蓄,是给孩子最有分量的儿童节礼物。

教育金适合用保险存

给孩子存教育金,保险是最佳选择,因为工具和用途非常匹配,优势体现在4个方面:
安全确定教育金,最重要的就是安全确定。孩子需要用钱的时候,就能按照最初约定拿出来。这点可太重要了,大多数理财方式都做不到,比如用股票基金给孩子存教育金就不好。因为权益类投资都会伴随波动,假如孩子需要用钱的时候,处在熊市底部,这个钱要不要拿出来用?而在当下这个降息周期,保险存教育金除了安全确定,还有一个隐藏福利,避开当前银行低利率时期,用更高利率把钱稳步增值。
强制储蓄:其实,其实绝大多数父母,都想给孩子提前存下一笔教育金,但真的能存下来的父母太少了,因为依靠自律存钱实在太难了!而保险就是一种不错他律工具,保险前期的灵活性不好,反倒是保险的优势,这样能帮助家长把钱存下来。
财商启蒙:存教育金不仅是为孩子未来教育储备弹药,这个行为本身就是一次对孩子的财商教育。中国孩子普遍缺少财商启蒙,父母的日积月累,保单账户里面的钱复利递增。这个举动,能让孩子从小就意识到金钱会积少成多,复利威力无比。
情感寄托一份保单,也是父母对孩子一生爱的寄托。作为父母,没有办法陪伴孩子一生,但一份终身保单,会温暖孩子一生。
能领一辈子的零花钱


面对学费上涨和通胀压力,香港储蓄分红险凭借独特的灵活规划优势,能为宝宝量身打造“教育→婚嫁→创业→养老”全周期提取方案,真正实现“一张保单养三代”,让时间和复利发挥最大威力!
第一阶段:求学成长|专属教育金
孩子6-22岁,是教育开支最密集的时期。从私立中小学学费、课外兴趣辅导,到海外留学学费、生活费,每一笔都是大额固定支出。
我们可以在投保之初,提前设定支取计划:孩子初高中阶段每年固定提取部分资金,覆盖校内杂费;大学/留学阶段,一次性提取大额资金,承担留学全部成本。
无需临时掏空家庭积蓄,不用被迫降低生活质量,孩子的优质教育资源,由保单稳稳兜底。
第二阶段:成年成家|专属婚嫁金
待孩子长大成人,步入婚恋婚嫁阶段,房车首付、彩礼嫁妆、婚礼筹备,又是一笔巨额开销。
此时保单已完成十余年复利滚存,账户价值稳步增长。家长可一次性提取全部或部分现金,作为孩子婚嫁启动资金;剩余资金继续留在账户内复利增值,不浪费财富增长潜力。
给孩子一份体面的底气,减少年轻人成家的经济压力,也是父母最温柔的兜底。
第三阶段:立业发展|专属创业金
很多年轻人拥有创业、副业创新的想法,却受制于启动资金,只能被迫放弃梦想;也有部分毕业生,想要深造进修、跳槽转型,需要资金支撑空窗期。
这份保单,就是孩子的“人生备用金”。在孩子想要创业、进修、闯荡事业时,随时按需支取资金,给予试错的资本与底气。
这份支持,远比口头的鼓励,更加实在、更有力量。
第四阶段:暮年安稳|专属养老金
人生下半场,养老质量决定晚年幸福感。
孩子中年之后,家长可停止支取,让保单资金长期复利滚存;等到孩子退休年龄,每年定期领取养老金,补充社保退休金,提升晚年生活品质,从容享受退休生活,不用为养老开支焦虑。
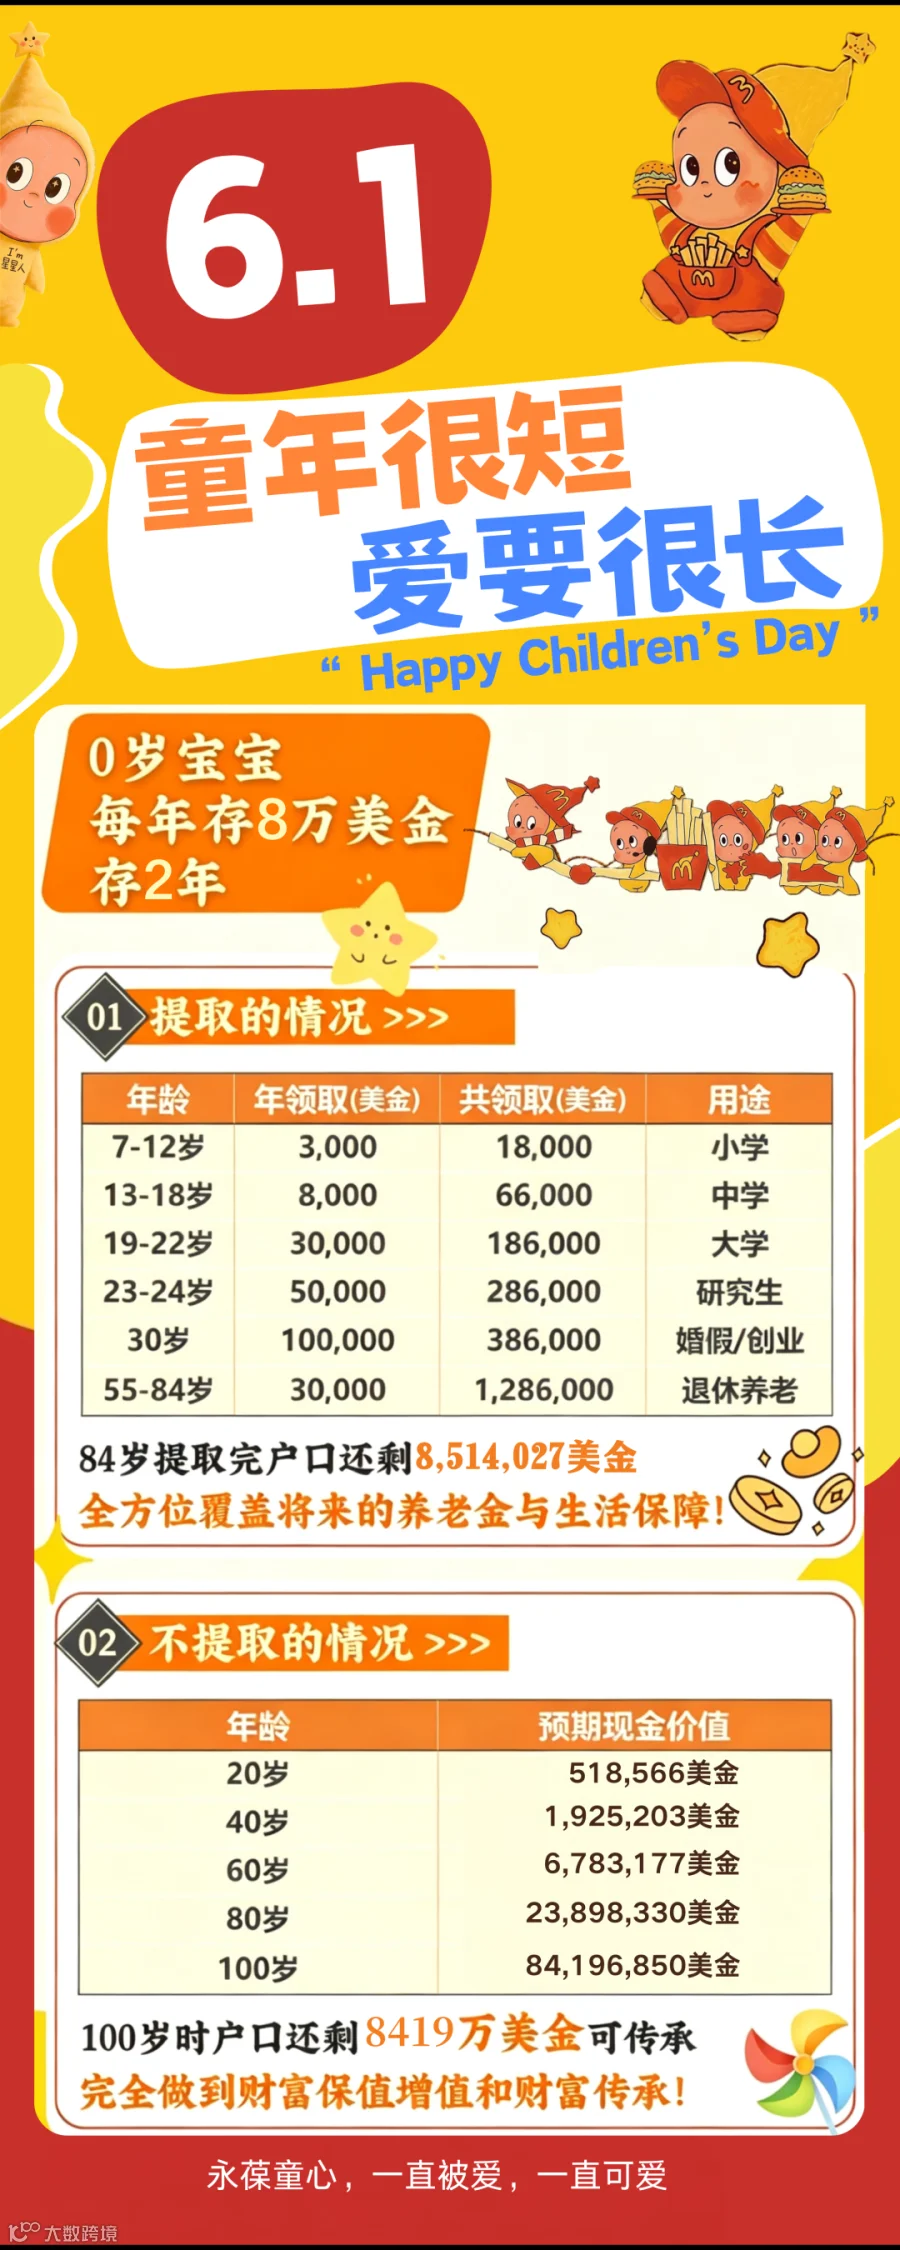

以上案例均为宝宝成长金专属规划,核心是打造一条无断层的稳定现金流。
每当孩子达到预设的人生阶段,就能按需提取资金,且提取后账户余额仍可继续复利增值,剩余部分可传承给后代,或由自己自由支配,灵活应对未来各种突发需求。

免责声明
内容仅供一般参考及交流用途,未经个别审慎评估,不应视为任何形式之投资建议或邀约。本文部分内容引用自公开资料,本公众号不保证其准确性或完整性,亦不对任何因使用本文而引致之损失承担任何责任。