


点
击
蓝
字
关
注
我
们

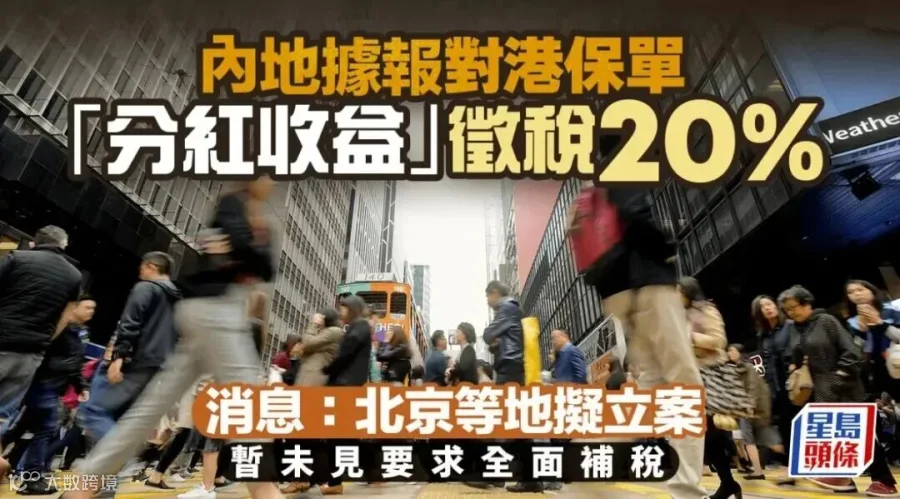
近期,北京、浙江、上海、江苏、四川、湖南等全国多地的港险投保人,陆续收到税务部门的涉税问询,核查涵盖港险分红、预缴利息、保险金信托等业务,跨境税务核查已经从局部扩散至全国。
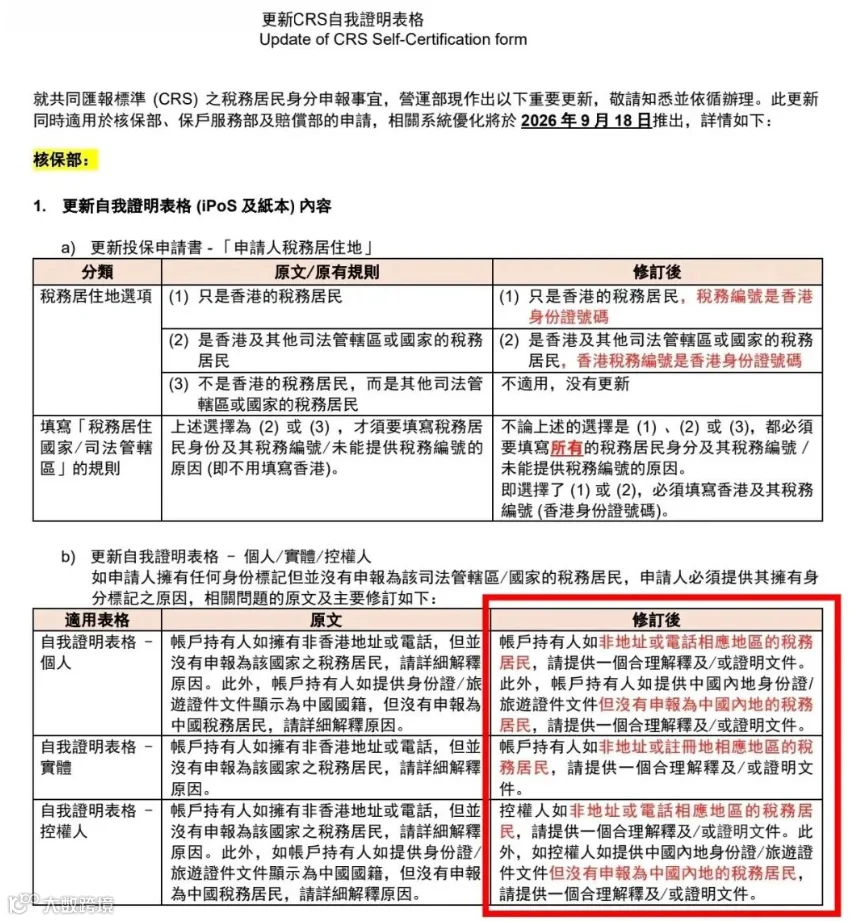
伴随 CRS 跨境信息交换持续推进,香港头部保险公司新版 CRS 自我证明表单,将于2026 年 9 月 18 日正式实施。新规不局限于新投保,存量保单做资料变更、保全、理赔时同样生效,行业预计后续多数香港险企会跟进这套规则。
新规核心改动
本次更新同步调整线上系统与纸质申报文件,核心有三点变化:
税务身份填报不再允许空白豁免
无论申报哪一类税务居民身份,都必须完整填报全部税务辖区身份与税务编号,无法提供编号需要写明原因,不再允许免填。
信息矛盾时,客户需要主动举证说明
若保单登记的地址、电话,和申报的税务居民所在地不一致,客户必须给出合理解释或提交证明材料。
内地证件≠自动非内地税务居民,举证责任交给客户
如果使用内地身份证件,却申报为非内地税务居民,投保人、实体、控权人都需要提供对应的解释与佐证。

✅新规最核心实操后果
即便拥有海外护照 / 永居,想要申报为境外税务居民,就必须出具当地官方税务居民证明。不能提供这份证明,保险公司将直接默认为内地税务居民。
保险公司为什么要这样做?
从机构自身的角度来看,主要有两个现实原因。
降低合规风险,减少后续纠纷
在CRS机制下,香港金融机构本来就负有对客户税务居民身份进行尽职调查的义务。过去不少客户持有多种身份,却没有配套的税务居民证明,导致身份申报与实际税务身份之间出现错配。一旦后续产生税务争议,保险公司就会面临合规压力。新规把举证责任交还给客户,机构自身承担的风险自然就下降了。
完善存量与新增客户的税务身份档案
把税务身份证明材料落实到位,厘清每一位投保人的税籍归属,才能匹配CRS信息报送要求,确保跨境金融信息交换准确落地。
对内地投保人意味着什么?

一旦被标记为内地税务居民,内地税务机关开展境外所得核查时:
1. 投保人不能以 “不是内地税务居民” 为由拒绝问询;2. 若自认属于其他地区税务居民,需要由自己准备官方证明举证,护照、永居卡不算有效凭证;
3. 所有税务申报、纳税义务全部由保单持有人承担;4. 香港保险公司只负责信息报送,不承担后续衍生的税务责任。
通俗来讲:税务居民身份不由保险公司帮你判断。不是内地税务居民,就要拿出官方证明;拿不出,就按内地税务居民处理,保单信息会按 CRS 交换回内地税务机关。

新老港险客户,做好这四件事

梳理自身真实税务居民身份
分清证件身份和税籍身份,对照内地及相关地区税法,客观评估自己实际属于哪一地税务居民。内地税收居民的判定标准是:在内地有住所,或者无住所但一个纳税年度内在境内累计居住满183天,满足其一即属于内地税务居民,需要就全球所得依法申报纳税。
非内地税务居民,提前备好官方证明
永居卡、护照不能替代税务居民证明,需要当地税务机关出具正式文件,以备保单更新、税务问询使用。
正视 CRS 信息交换,合规管理保单收益
具有现金价值的香港保单属于CRS申报范畴。分红、退保等实现的投资收益,内地税收居民需要依法履行申报义务,不要抱有侥幸心理。
存量老保单也要重视身份更新
新规不仅针对新投保,存量客户如果更新个人资料,同样会适用新的自我证明规则。
✍️写在最后
注:本文所载有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。图文来源于网络,如有侵权请联系作者删除,谢谢!