


这份成绩单最先被市场注意到的,是一组相当亮眼的数字:2026年上半年,公司实现营业收入166.05亿元,同比增长29.05%;归属于上市公司股东的净利润17.02亿元,同比增长45.86%;扣除非经常性损益后的净利润14.39亿元,同比增长49.65%。
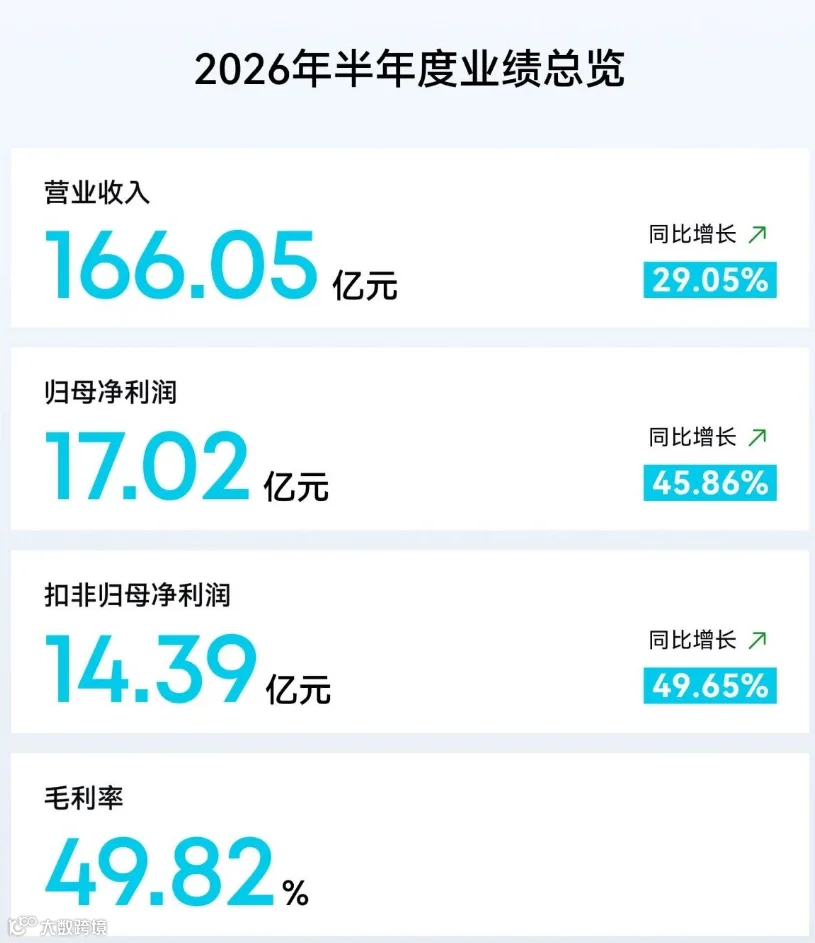
但如果只把它看成一份“营收和利润双增长”的财报,可能还不够。
更值得关注的是,安克创新正在发生一次业务身份的变化:它不再只是一个以充电产品出海的消费电子品牌,而是在向覆盖充电储能、智能影音、智能创新等多个场景的全球智能硬件企业迈进。
一、营收增长之外,利润增速更快
先看最核心的财务表现。
指标 |
2026年上半年 |
同比变化 |
营业收入 |
166.05亿元 |
+29.05% |
归母净利润 |
17.02亿元 |
+45.86% |
扣非归母净利润 |
14.39亿元 |
+49.65% |
综合毛利率 |
49.82% |
提升5.09个百分点 |
经营活动现金流净额 |
7.23亿元 |
同比改善 |
从增速关系看,利润增长明显快于收入增长,说明公司并非单纯依靠“多卖货”实现扩张,盈利质量也在改善。
综合毛利率达到49.82%,同比提升5.09个百分点。这意味着,在规模扩大的同时,安克创新对产品结构、品牌溢价、渠道效率和成本控制的综合管理能力正在增强。
当然,利润表的改善不能被简单理解为所有业务都同步变好。消费电子行业仍然面临汇率、平台费用、原材料价格、物流成本和海外市场竞争等多重变量。真正重要的是:安克创新是否正在建立一套可以持续复制的增长机制。
二、充电储能仍是基本盘,但已经不是唯一答案
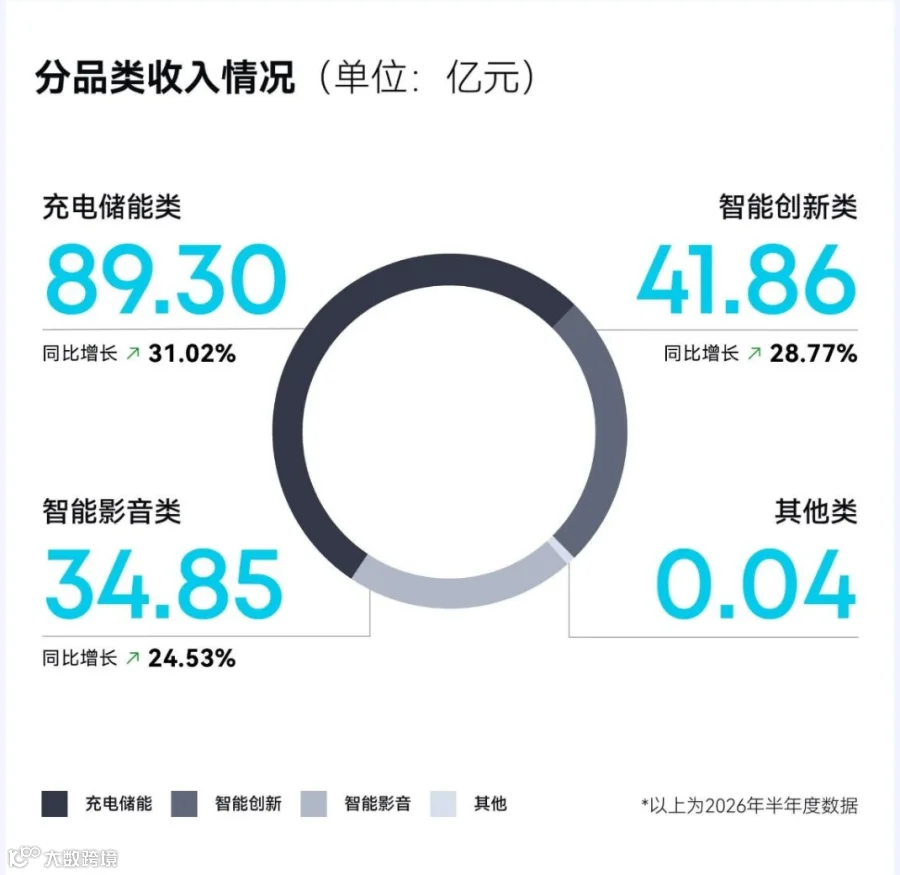
从业务结构来看,充电储能业务上半年实现收入89.30亿元,同比增长31.02%,占公司总营收的53.78%;该业务毛利率为49.01%,同比提升8.40个百分点。
这仍然是安克创新最重要的收入来源,也是公司全球化经营的“基本盘”。
过去,消费者对安克的认知,更多集中在充电器、移动电源、充电线等产品上。这些产品看似标准化,实际上非常考验研发、可靠性、工业设计、认证能力和渠道运营。安克创新能够在全球市场持续扩大规模,靠的并不是单一爆款,而是对用户需求和产品体验的长期积累。
如今,充电产品又在与储能场景发生连接。家庭备电、户外电源、便携储能等需求,为原有充电能力打开了更大的市场空间,也让公司从“配件”走向更复杂的能源产品。
不过,基本盘的意义并不只是贡献收入,更在于为新业务提供现金流、品牌信任和全球渠道。
三、第二增长曲线正在形成
除充电储能外,智能创新和智能影音两大板块合计实现收入76.71亿元,占总营收的46.22%。
其中:
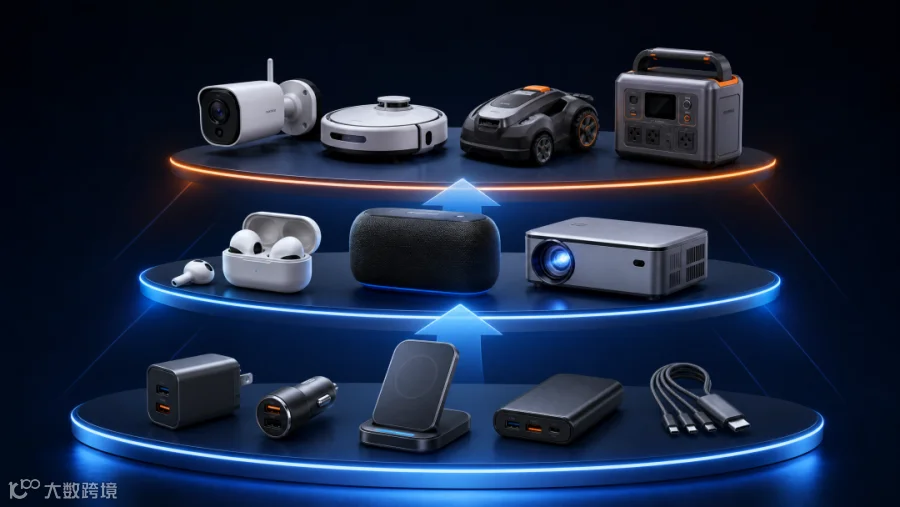
•智能创新业务收入41.86亿元,同比增长28.77%,覆盖智能安防、清洁机器人、割草机器人、创意打印、智能母婴等品类;
•智能影音业务收入34.85亿元,同比增长24.53%,覆盖耳机、音箱和投影设备等产品。
这组数据说明,安克创新的多品类战略已经不再停留在概念层面。
从充电产品进入耳机、音箱、投影,再延伸到家庭安防、清洁机器人和户外储能,本质上是一种“相邻品类扩张”:新产品与原有业务共享一部分用户、渠道、品牌认知和供应链能力,从而降低从零开始建立市场的成本。
但跨品类并不等于自然成功。
不同产品的技术门槛、购买决策、售后服务和竞争格局并不相同。充电器强调安全、功率和便携性;耳机强调音质、算法和佩戴体验;扫地机器人则涉及导航、软件、硬件和长期服务。对安克创新而言,真正的挑战不是把产品线做宽,而是能否在每个重点品类建立足够强的产品力与品牌心智。

四、全球化不是“把货卖到海外”那么简单
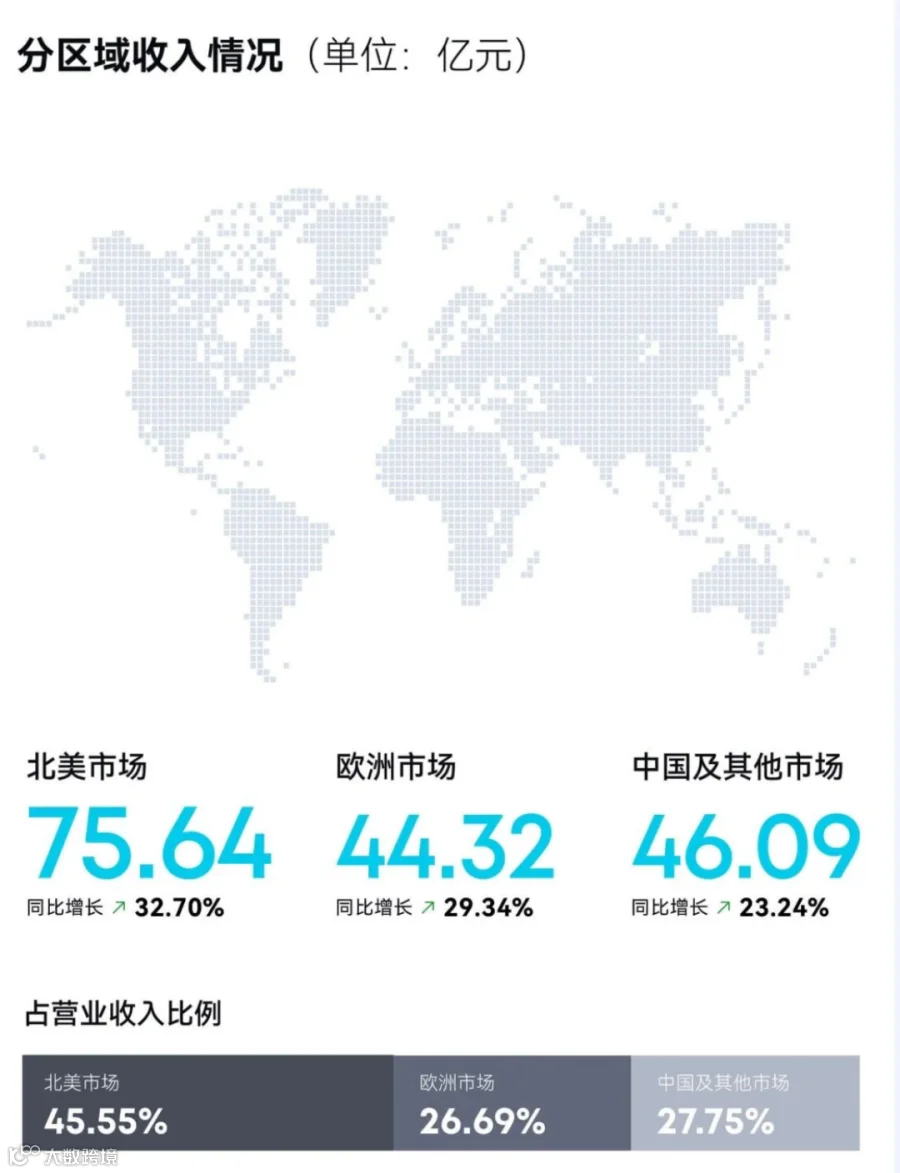
安克创新上半年境外收入达到157.29亿元,占总营收约94.7%,境外业务仍然是公司的绝对主体。
按区域看,北美收入75.64亿元,同比增长32.70%;欧洲收入44.32亿元,同比增长29.34%;中国及其他地区收入46.09亿元,同比增长23.24%。
公司在北美等成熟市场继续深化本地化运营和渠道合作,在欧洲依托消费级储能等新兴品类拓展市场,同时推进澳大利亚、东南亚和拉丁美洲等潜力区域布局。
值得注意的是,全球化经营正在从“平台型出海”向“本地化运营”升级。报告披露,公司在巴西等重点国家搭建本地经营团队,并联合区域电商平台导入优势品类;在中国市场,则通过定制化产品和线上线下一体化渠道推动业务增长。
这意味着,海外市场竞争的核心已经不只是流量和价格,而是本地团队、合规能力、渠道网络、售后体系以及对不同消费者场景的理解。
五、官网收入增长,渠道结构正在变得更健康
渠道数据也释放出一个积极信号。
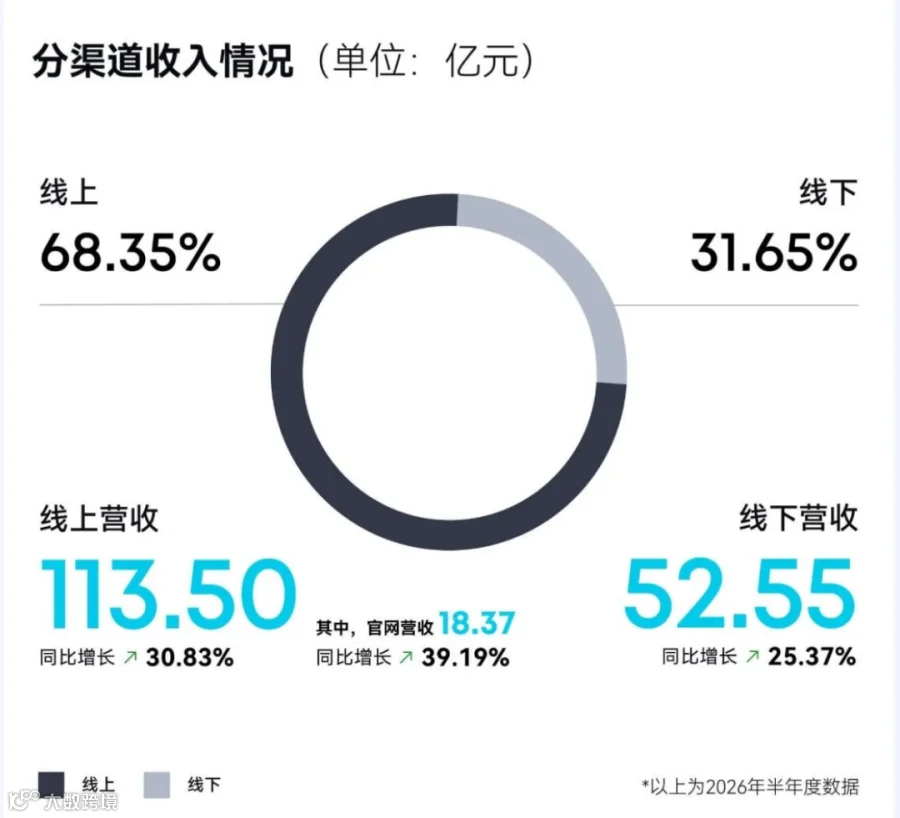
2026年上半年,安克创新线上渠道收入113.50亿元,同比增长30.83%,占总营收68.35%;线下渠道收入52.55亿元,同比增长25.37%,占比31.65%。
其中,公司官网收入18.37亿元,同比增长39.19%,增速高于整体营收。
亚马逊仍然是重要渠道,上半年实现收入76.99亿元,占总营收46.37%;与此同时,官网和其他平台收入增长较快,说明公司正在努力降低对单一平台的依赖。
官网的价值不只体现在销售额,还体现在用户沉淀、会员运营、品牌展示和直接连接消费者。对全球消费品牌而言,能够掌握更多一方用户关系,就意味着更强的产品反馈能力和更高的长期经营价值。
线下渠道同样重要。进入沃尔玛、Best Buy、Target、Costco等零售体系,可以提升品牌的可见度和信任度,也能为复杂品类产品提供更好的体验与服务场景。
线上负责效率,线下负责触达与体验,多渠道协同可能是安克创新从“跨境电商公司”走向“全球消费品牌”的关键一步。
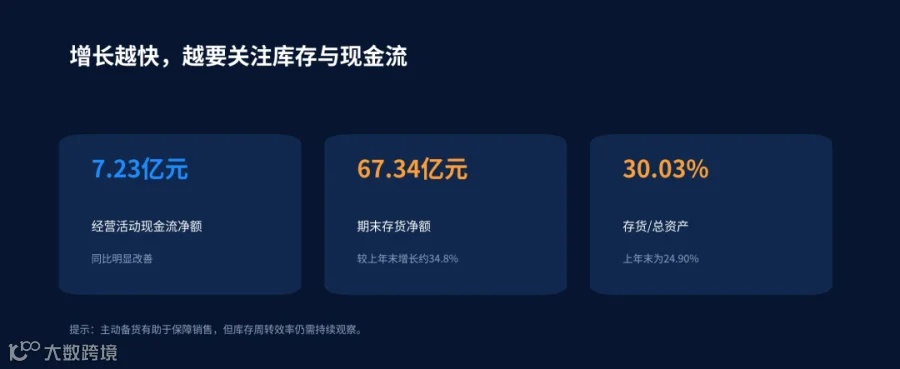
六、增长越快,越要关注库存和现金流
亮眼数据之外,这份半年报也留下了一个需要持续观察的指标:库存。
报告期末,公司存货净额为67.34亿元,较上年末49.97亿元增长约34.8%;存货占总资产比例由24.90%升至30.03%。公司解释称,主要原因是主动备货以及业务规模扩大。
主动备货本身并不一定是坏事。面对大促季、物流周期、供应链波动和新品上市,提前准备库存有助于保障销售。但库存增速高于收入增速,也意味着未来需要重点观察存货周转、产品迭代速度和促销折价压力。
好在,公司上半年经营活动产生的现金流净额为7.23亿元,相比上年同期的负值明显改善,显示经营现金状况有所修复。
对消费电子企业而言,未来的考验往往不是某一个季度能卖多少,而是能否在增长、备货和现金流之间找到平衡。库存效率,将成为判断增长质量的重要窗口。
五、产品矩阵正在变宽
七、这份半年报真正说明了什么?
综合来看,安克创新2026年上半年的表现可以归纳为三点。
第一,原有业务仍然稳健。充电储能贡献过半收入,并保持较快增长,是公司扩张新业务的重要基础。
第二,多品类战略开始贡献实质性收入。智能创新和智能影音合计占比接近一半,公司正在从单一品类品牌向多场景智能硬件平台演进。
第三,全球化能力正在从渠道出海走向组织和品牌出海。北美、欧洲等成熟市场继续深耕,东南亚、拉美等新兴市场逐步布局,官网和线下渠道的增长也在增强经营的自主性。
接下来,市场可能会关注三个问题:
1新品类能否持续贡献利润,而不仅仅是贡献收入;
2中国市场的高增长能否转化为稳定、可持续的业务规模;
3在全球备货和品类扩张之下,库存周转能否保持健康。
安克创新已经证明了自己可以把中国制造能力转化为全球消费品牌增长。下一阶段,它需要进一步证明的是:能否把多品类、全球化和高质量盈利,沉淀成一套长期可复制的企业能力。
这或许比单个半年度的高增长,更值得关注。
#安克创新#消费电子#智能硬件#Anker#充电储能#跨境电商#品牌出海#产品规划#产品经理#产品定义
2026,产品经理别再找爆款了:内卷时代真正值钱的是“定义产品”的能力
亚马逊做不出爆品,往往不是缺产品经理,而是没人对品类结果负责(一)