


点击蓝字关注我们
面对子女教育、退休养老、家族财富传承,很多家庭都在寻找一套兼顾增值、传承、应急与风险兜底的工具。中国人寿(海外)全新推出的 非凡远见储蓄保险计划,作为一款分红储蓄保单,把财富积累、家族传承、资金灵活取用、特殊状况下的保障,全部整合到同一份保单之中。
产品核心特点及优势
多重潜在回报,做时间的朋友 📈
非凡远见储蓄保险计划是一份香港分红人寿保单,提供整付、5 年供款两种缴费年期选择。本计划 不追逐短期暴利,看重跨数十年的资产累积,专注长期稳健滚存,三重潜在回报,稳稳托举人生各大目标:退休养老储备、子女教育金、家族财富跨代传承,都可以得到有力支撑。

保单价值由 保证现金价值+非保证终期红利 两大部分构成:
-
1️⃣保证现金价值:随保单年期稳步增长,是保单的确定底盘。
-
2️⃣ 终期红利(一次性红利,非保证)
○ 整付保费:第2个保单周年日起,特定条件下派发;
○ 5年供款年期:第6个保单周年日起,特定条件下派发。
-
👀这款产品一个很有辨识度的功能,终期红利管理权益(红利锁定)
- 单次申请最低锁定比例 10%,累计最高可锁定 50% 的终期红利;
- 被锁定转入红利管理账户的部分,价值得到保证,还可以按照非保证利率继续累积生息;
- 后续需要用钱,可以直接从这个账户提取资金,不用退保。
强大传承工具,牢牢握住财富主动权
很多父母会有共同的顾虑:财富给到孩子,万一子女婚姻变故、背负债务,资产会不会被分割?孩子年纪尚小,一次性拿到大笔钱容易挥霍,该如何处理?
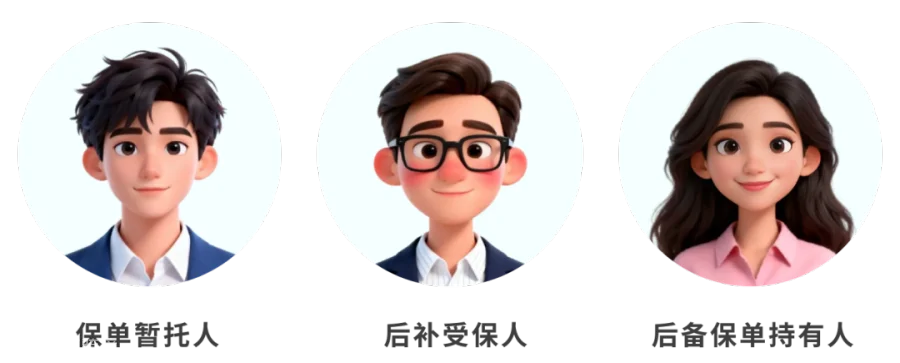
非凡远见储蓄保险计划搭建了一整套完整的传承工具包,把资产分配的主动权保留在保单持有人手中,而不是一次性把全部资产交付后代。
✅保单分拆权
-
整付保费:第 5 个保单周年日后可申请分拆; -
5 年供款:第 5 个保单周年日或者缴费期满,以较晚者为准,即可分拆。


多元资金通道,从容应对人生各类周转
人生总有需要资金周转的时刻:换工作、安家置业、添置大件、大病医疗。本计划为您预留了灵活的资金通道,助您从容应对不同阶段的财务需要。
1️⃣保费假期:如果短期资金紧张,可以申请暂缓缴纳保费,保单依旧维持效力,给家庭财务留出缓冲空间。
2️⃣保单贷款:可借出部分保证现金价值,保单继续生效,解燃眉之急。
3️⃣调低基本金额灵活支取:按需提取保证现金价值与非保证终期红利,应对买房、医疗、创业等大额支出。
4️⃣退保可转年金养老:选择全额退保时,既可以一次性领取全部款项;受保人 65 周岁之后,还可以把保单价值转换为 10/20 年期年金,每年固定领取,相当于给自己发一份稳定的 “退休工资”。

特设无行为能力权益,直面人生的意外风险🛡️
很多家庭规划财富,往往只考虑养老、传承,却忽略一种风险:如果未来不幸陷入昏迷、植物人状态,或是被判定为精神上无行为能力,治疗、看护的巨额费用从哪里来?家人办理相关手续,会不会陷入复杂漫长的法律流程?
非凡远见储蓄保险计划专门设置 无行为能力权益为您提供可靠支援,这是这款产品非常核心的差异化亮点💡
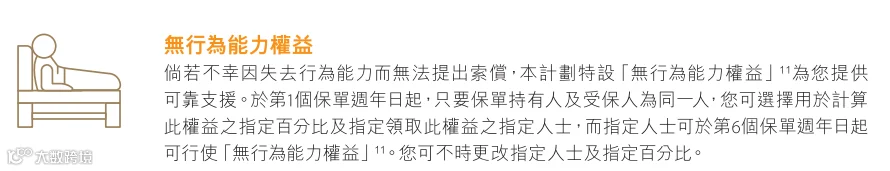
⚠️权益生效有严格前置条件:保单没有转让、没有订立对应遗嘱或持久授权书、没有法院委任监护人、没有破产程序,且一份保单只能赔付一次该权益。一旦触发赔付之后,该权益就此失效。
除此之外,保单附赠 24小时全球紧急支援服务,服务由第三方机构提供,不属于保单保障责任,适合经常跨境往返的家庭。

产品价值增长节奏
中后期收益优势明显,时间越久优势越突出
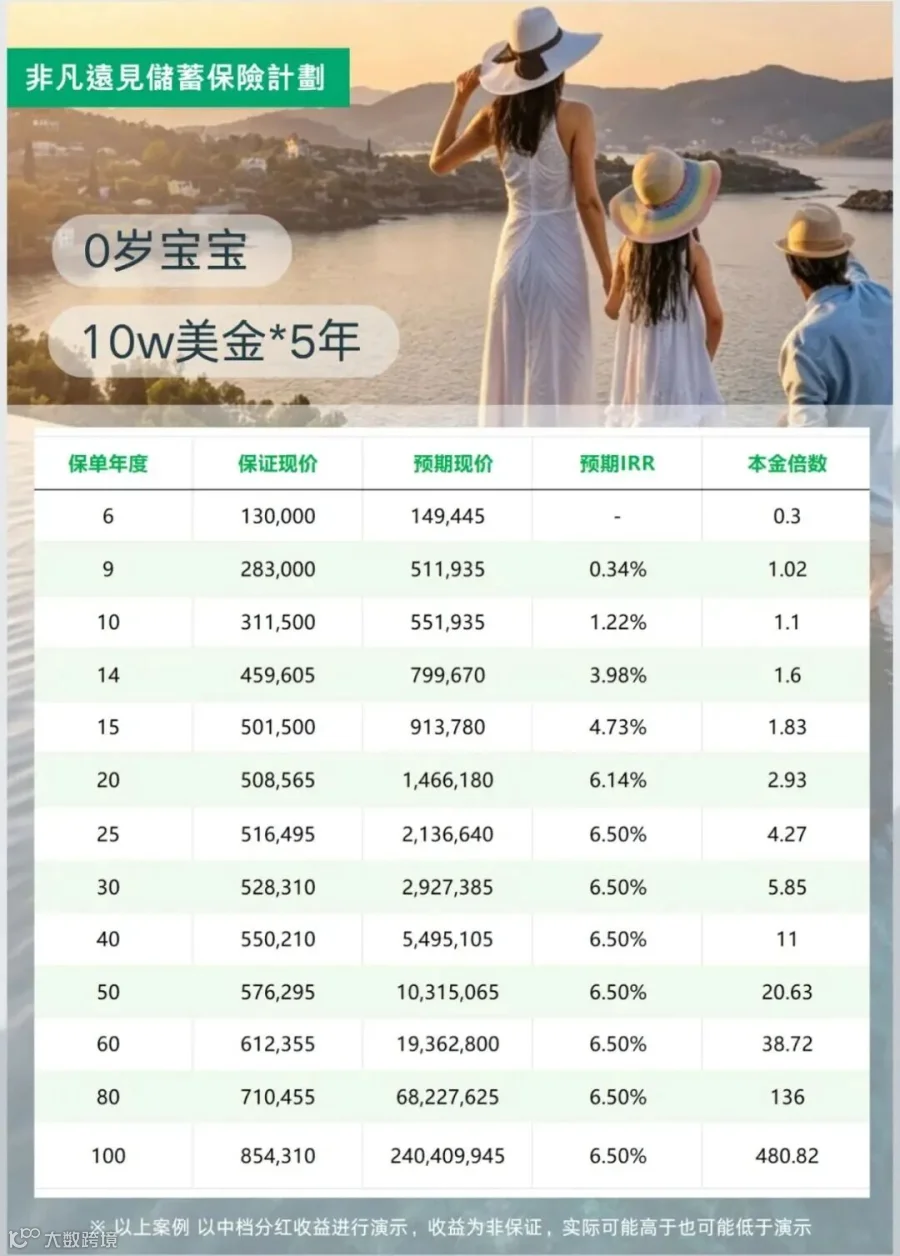
以市场常见方案:5年缴费,每年交10万美金,总保费50万美元,无保单提取、无保单贷款、未启用保费假期,作为测算基准:
a.保单前15年,产品并不占优,前期收益表现弱于带复归红利的同类产品;
b. 第16年,预期 IRR 可达5%;
c. 第25年,随着时间拉长,复利效果逐步释放,第25年预期IRR可达6.5%。
随着保单持有时间拉长,复利的效应会不断放大,持有周期越久,非凡远见的收益优势会越明显。

0岁宝宝
缴费年期:5年
缴付模式:年缴
每年保费:100,000美元
保证15年回本;25年登顶6.5%
非凡远见与同类型「财富盈活」演示对比
a,前10年:财富盈活预期现价起势更早,保单第7‑10 年,预期现金价值更高。
b,第15年:非凡远见的保证现金价值优势凸显,保证部分价值更高;预期 IRR 快速向上攀升,在这个阶段实现追赶,兼顾安全垫与增值效率。
c,第25年:非凡远见的预期IRR达到6.5%,而财富盈活则要晚大约2年。
d,往后保单30年,一直延续到保单100年,非凡远见的保证现金价值持续更高。
如果你更看重保证部分的底气,做跨代传承、几十年不动用的长期储备,非凡远见的保证现金价值表现会更有优势;
如果你规划保单前期就有资金支取需求,则要重点参考产品前期预期现价表现。

✅ 资金属于真正的长期闲钱,未来 20‑30 年不需要动用这笔本金;
✅ 目标是跨代财富传承,给下一代储备长期资产;
✅ 看重超长周期复利效果,能够接受前15年收益表现一般;
✅ 高净值客户做大额美元资产配置,适合有充足资金实力的客户。
穿越周期的投资实力
分红的卓越表现,离不开深厚的央企背景和稳健的投资实力!
中国人寿(海外)是中国人寿保险(集团)公司境外唯一全资子公司,更是香港最大的中资保险公司及中资机构投资者8之一。
母公司中国人寿(集团)是中国领先的金融保险集团,连续23年入选《财富》世界500强企业,品牌价值达5,019.85亿元人民币9。
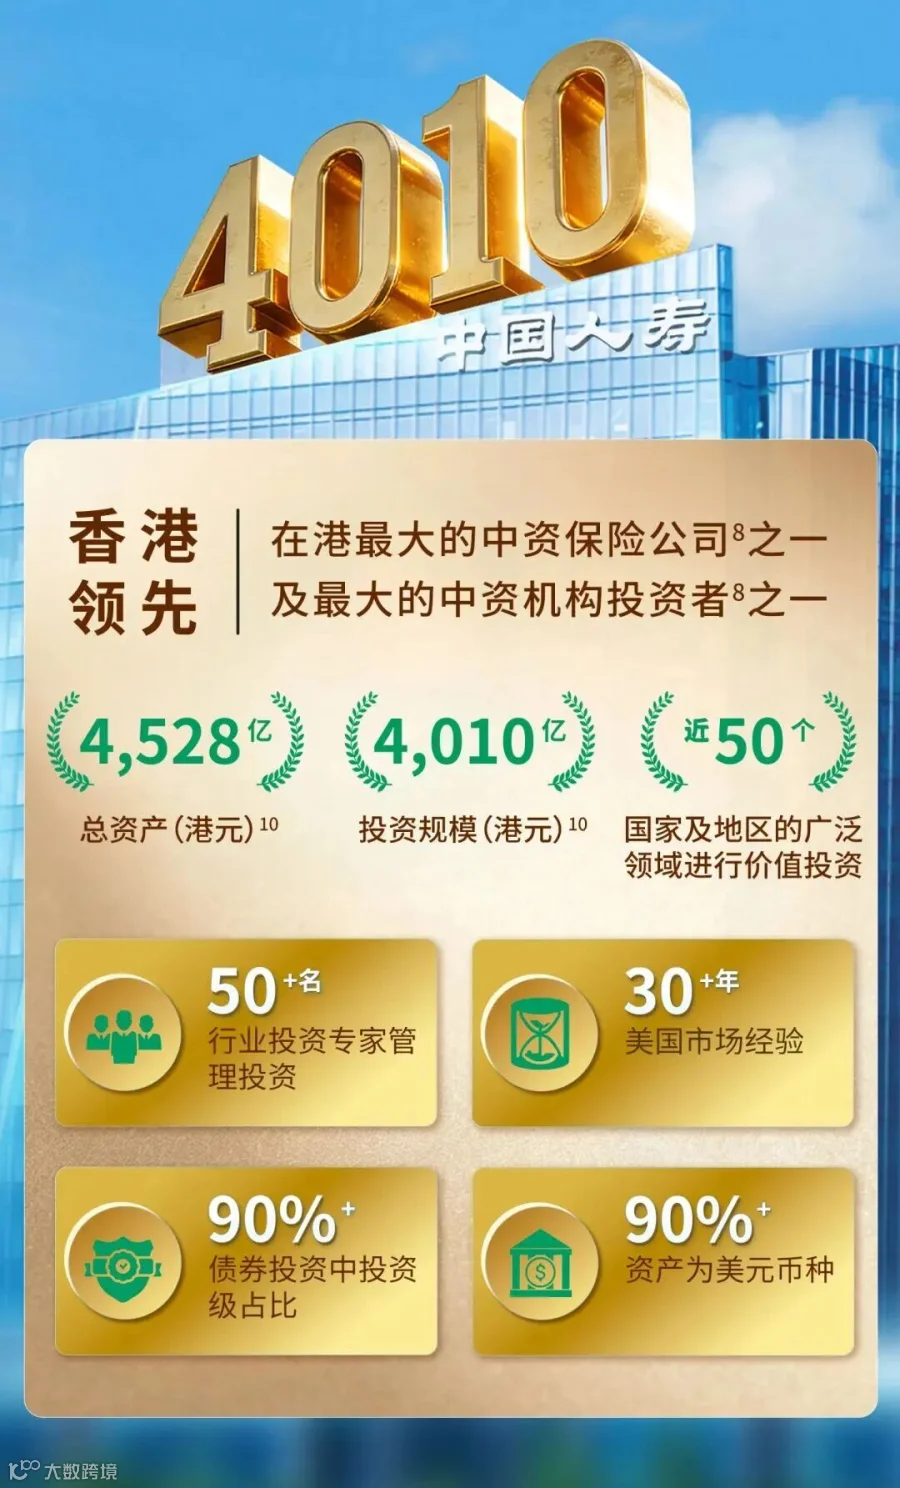
截至2025年12月31日,中国人寿(海外)总资产达4,528亿港元,其中可投资金额达4,010亿港元10。常年配备超过50名行业投资专家,拥有超过30年美国市场经验。
中国人寿(海外)的信用评级同样优异,获国际评级机构看好。


即使遭遇降息环境,中国人寿(海外)凭穿越周期的稳健与回报,不负客户所托。

免责申明:本文所有数据、素材仅供大众科普交流,不构成任何投资建议。任何人依据本文内容自行操作投保、理财产生的全部盈亏、损失,均由当事人自行承担,本账号不承担任何法律与经济责任。如阁下对本文的内容有任何疑问,应向独立人士寻求专业意见。