


点击蓝字,关注我们
很多人看港险,习惯先扒退保 IRR,谁数字高就看好谁。
但最近国寿海外上新的宏就名家传承保险计划,恰恰不能用储蓄险的标尺去评判。
单看现金价值,它表现平平;但论身故杠杆、家族传承工具包,在整付美元保单里属于第一梯队。它更像一封写给后代的 “传世家书”,把牵挂、责任、财富交接规则,全部写进保单条款之中。
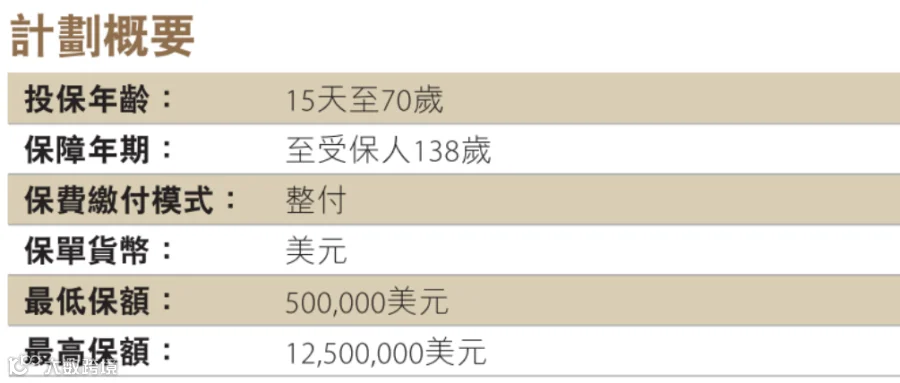
📋 产品基础档案

⚖️ 别拿储蓄险标准衡量它

不少朋友拿它和国寿自家储蓄分红险「钻逸传承尊尚版」做对比,退保收益全程被拉开差距,这是典型的对标错了赛道。
以一次性缴 10 万美元举例:

👉钻逸传承:纯储蓄分红险,身故赔付≈退保价值,几乎没有杠杆,核心目标是资产复利增值。
👉宏就名家:杠杆型传承寿险,牺牲部分退保现金增长,换取超高身故赔付杠杆,核心使命是财富定向传承给家人。
同样 10 万美金趸交:
✅宏就名家:首年身故赔付可达314 万美金,杠杆约 31 倍;前 30 年身故赔付稳定维持 315 万美金以上。
✅钻逸传承:首年身故赔付接近保费,几乎无放大杠杆。

📜 拉满配置
全套家族传承功能
这也是宏就名家最核心的竞争力,把高净值家庭常见的传承难题内置进保单:
保单分拆权益
第5个保单周年日后,可把一份保单拆分为两份及以上新保单。
财富可以灵活拆分给到多个子女、后代,避免一份保单多人争夺的麻烦,实现财富分批传承。
保单暂托人 + 后备保单持有人
保单暂托人:受保人为未成年人时,若保单持有人过早离世,暂托人接管保单,持续滚存价值,直到孩子满 18 周岁自动成为持有人,解决未成年子女资产托管难题。
后备保单持有人:预先指定继任持有人,持有人身故,保单无缝转移,不用走繁琐继承手续。
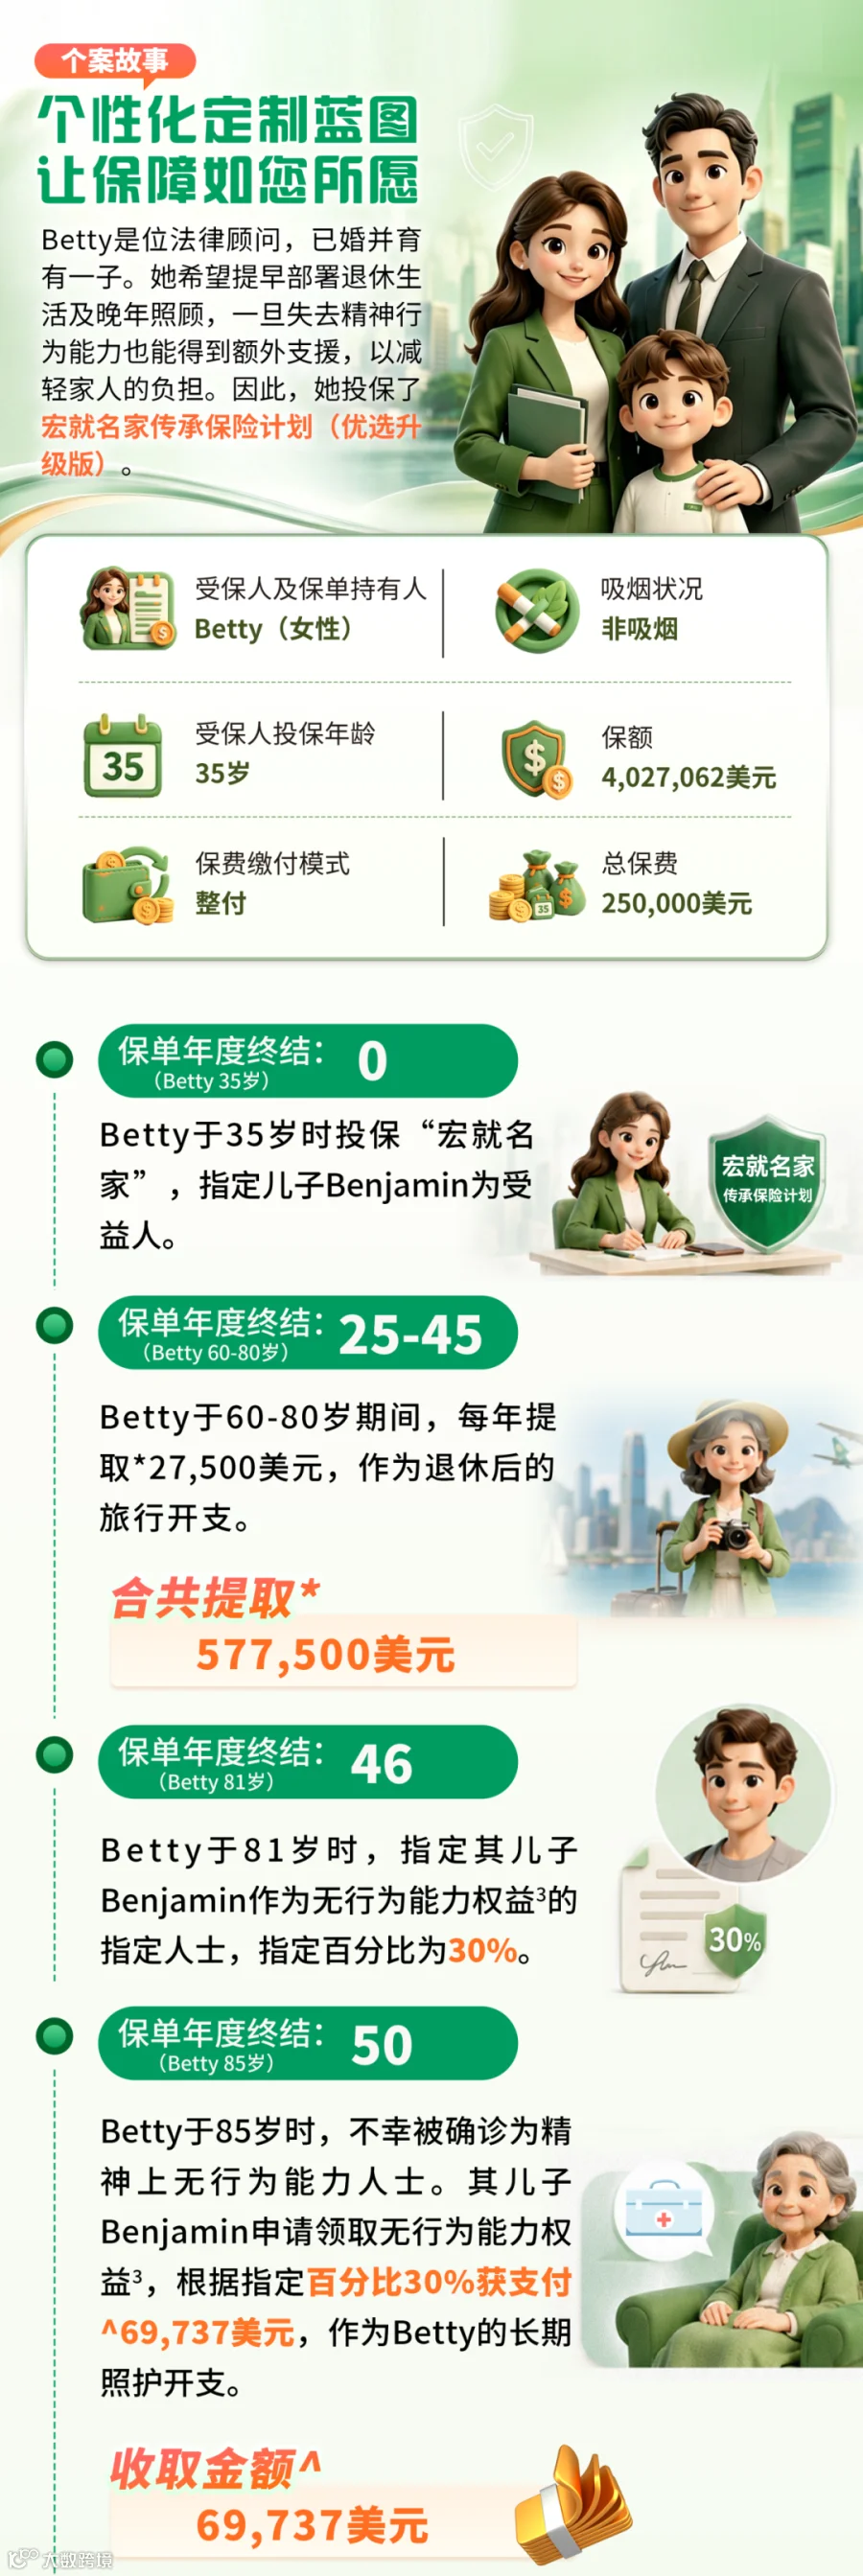
无行为能力权益
保单持有人与受保人为同一人,保单第1周年起即可设置。
如果不幸确诊昏迷、植物人或精神无行为能力,预先指定人士可以申领权益金,不用等到身故,提前给自己和家人一份兜底,避免生病之后家庭陷入财务困境。
身故赔偿多元赔付方案
不止一笔过拿钱,支持5类赔付模式:
①一次性赔付
②分期(10‑50年按月/按年发放)
③一笔过+分期混合
④分期+一笔过混合
⑤逐年递增5%的分期给付
可以防止后代一次性拿到大笔钱财挥霍,实现“细水长流”的供养,把财富分期给到受益人。
65 岁可转换年金
受保人满65周岁起,可将保单退保价值部分或全部转为年金,领取稳定退休金,一张保单兼顾传承保障与养老现金流。
⚠️转换年金申请一旦获批,不可撤销回退为原保单,请谨慎决策。
附加:24 小时全球紧急支援服务
受保人在境外遭遇意外、疾病,享有免费全球紧急支援服务。
🎯 谁适合配置宏就名家?
✅40 + 家庭支柱,希望用一笔资金撬动高额身故保障,给家人留下确定性兜底资产;
✅高净值家庭,重视家族财富平稳交接,需要保单分拆、暂托人、分期赔付等传承工具;
✅想兼顾身后传承,同时预留一部分未来养老年金选择权;
✅理解:不以退保拿钱为主要目的,接受退保收益表现一般,核心诉求是身故杠杆。
❌不适合:追求高退保复利、计划短期、中期退保取钱的投资者,选传统储蓄分红险会更适配。

注:本文所载有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。图文来源于网络,如有侵权请联系作者删除,谢谢!