


点击蓝字 关注我们

身处低利率周期,社保只能维系基础日常。若想拥有体面退休生活、布局海外稳健资产,一份可持续终身派发现金流的美元年金,已然成为高净值家庭的主流选择。今天深度拆解中国人寿(海外)一生守护・臻颐延期年金保险计划,产品集稳健增值、终身养老现金流、财富传承三大优势于一体,适合提前筹备退休、搭建美元资产底盘的家庭。
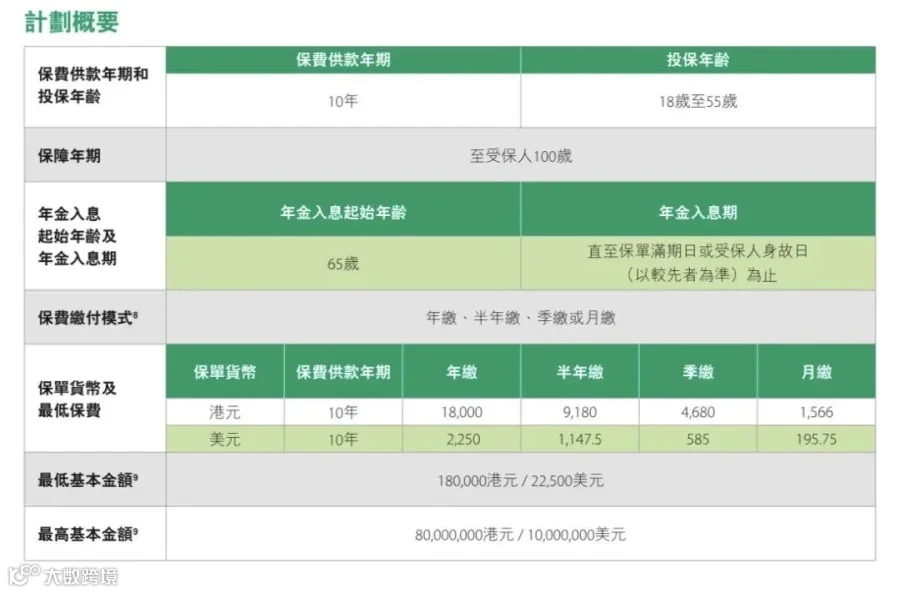
以35岁女性、非吸烟人群方案为例,产品采用10年期缴费,锁定长期投入节奏:
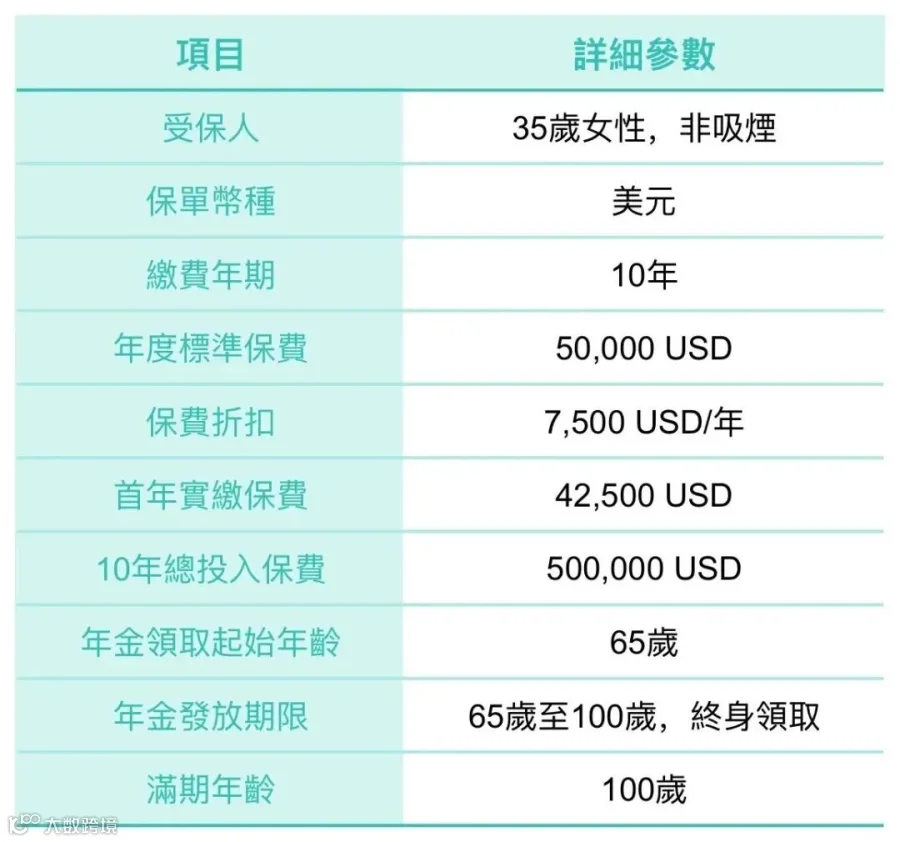
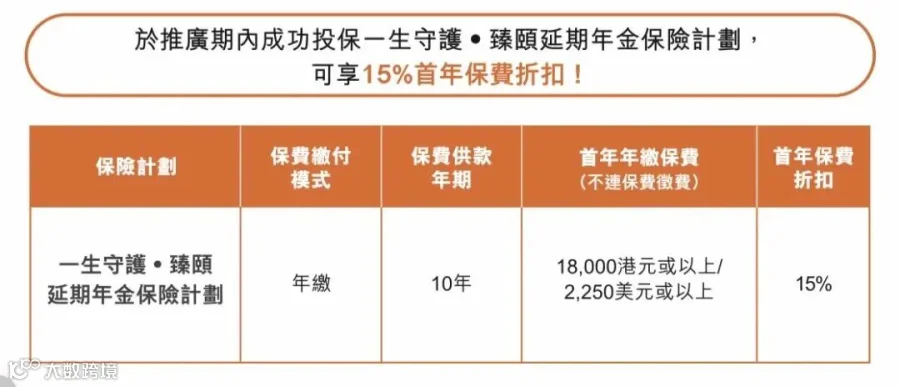
保费优惠降低投入压力
65岁起启动终身领取,直至100岁
作为延期年金,设置清晰积累期与领取期:35-64岁为财富增值期,保单现金价值、红利持续滚存;满65岁,每月自动派发年金,活到老领到老,完美对冲长寿风险。
跨币种适配全球规划
本计划为美元计价保单,适配有海外养老、子女留学、跨境资产分散需求人群,依托全球多元投资布局,长期抵御单一市场通胀压力。
产品收益分为刚性保证部分与非保证分红(年金+终期红利),收益结构清晰,同时披露悲观、中性、乐观三种投资情景,收益透明可预判。
白纸黑字的保证收益,兜底养老底线
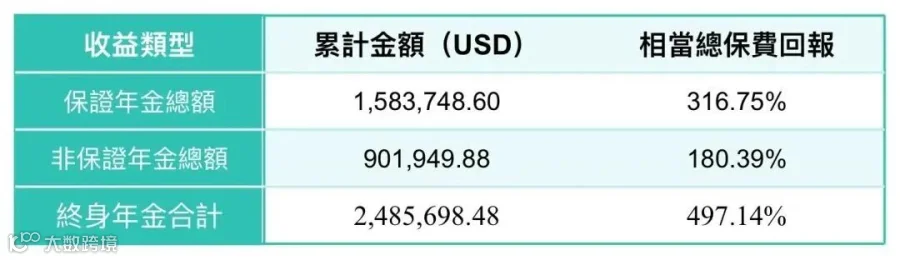
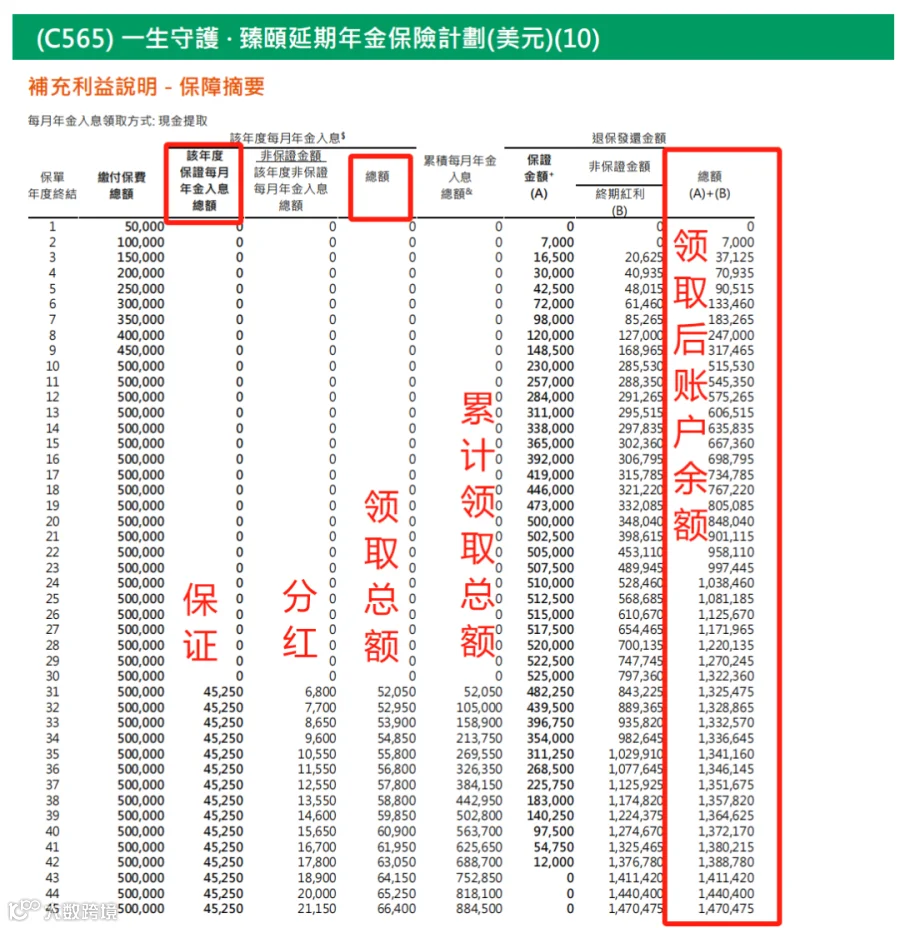
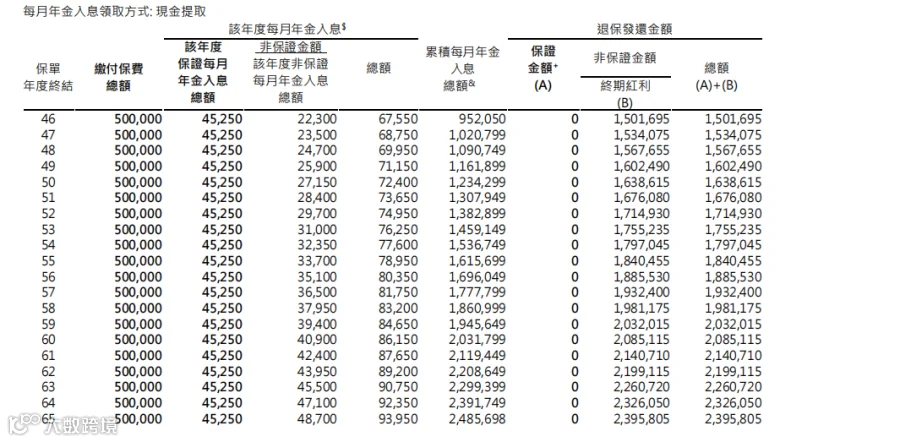
• 保证终身年金:合同约定固定每月派发金额,测算至100岁,累计保证年金可达158万美元,占总投入316.75%,无论市场涨跌,这笔现金流刚性兑付。(发放后直接领取,并无计算累计生息)
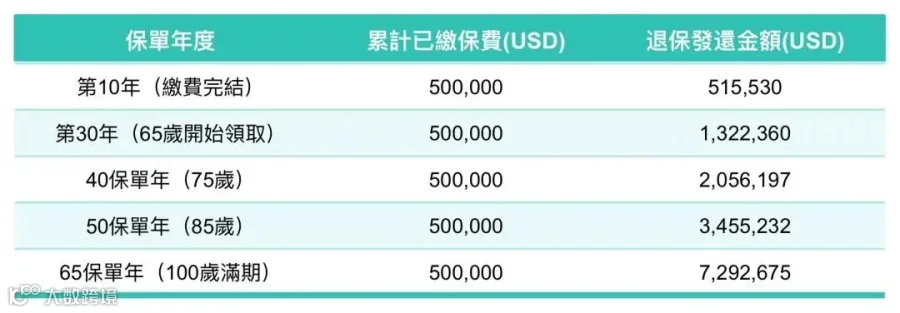
• 关键节点的退保价值对比(现时中性场景,年金累积生息):
• 保证身故赔付/保证现金价值:积累期内拥有保底现金价值,若不幸身故,赔付取「已缴保费101%扣除已领年金」「保证现金价值」二者较高值,本金安全有底线。

非保证红利放大长期收益,增厚晚年收入
包含两部分浮动收益,由公司投资表现决定,过往投资达成表现优秀,数据可在官网查询:
搶先看!中國人壽(海外)2025年產品分紅達成率
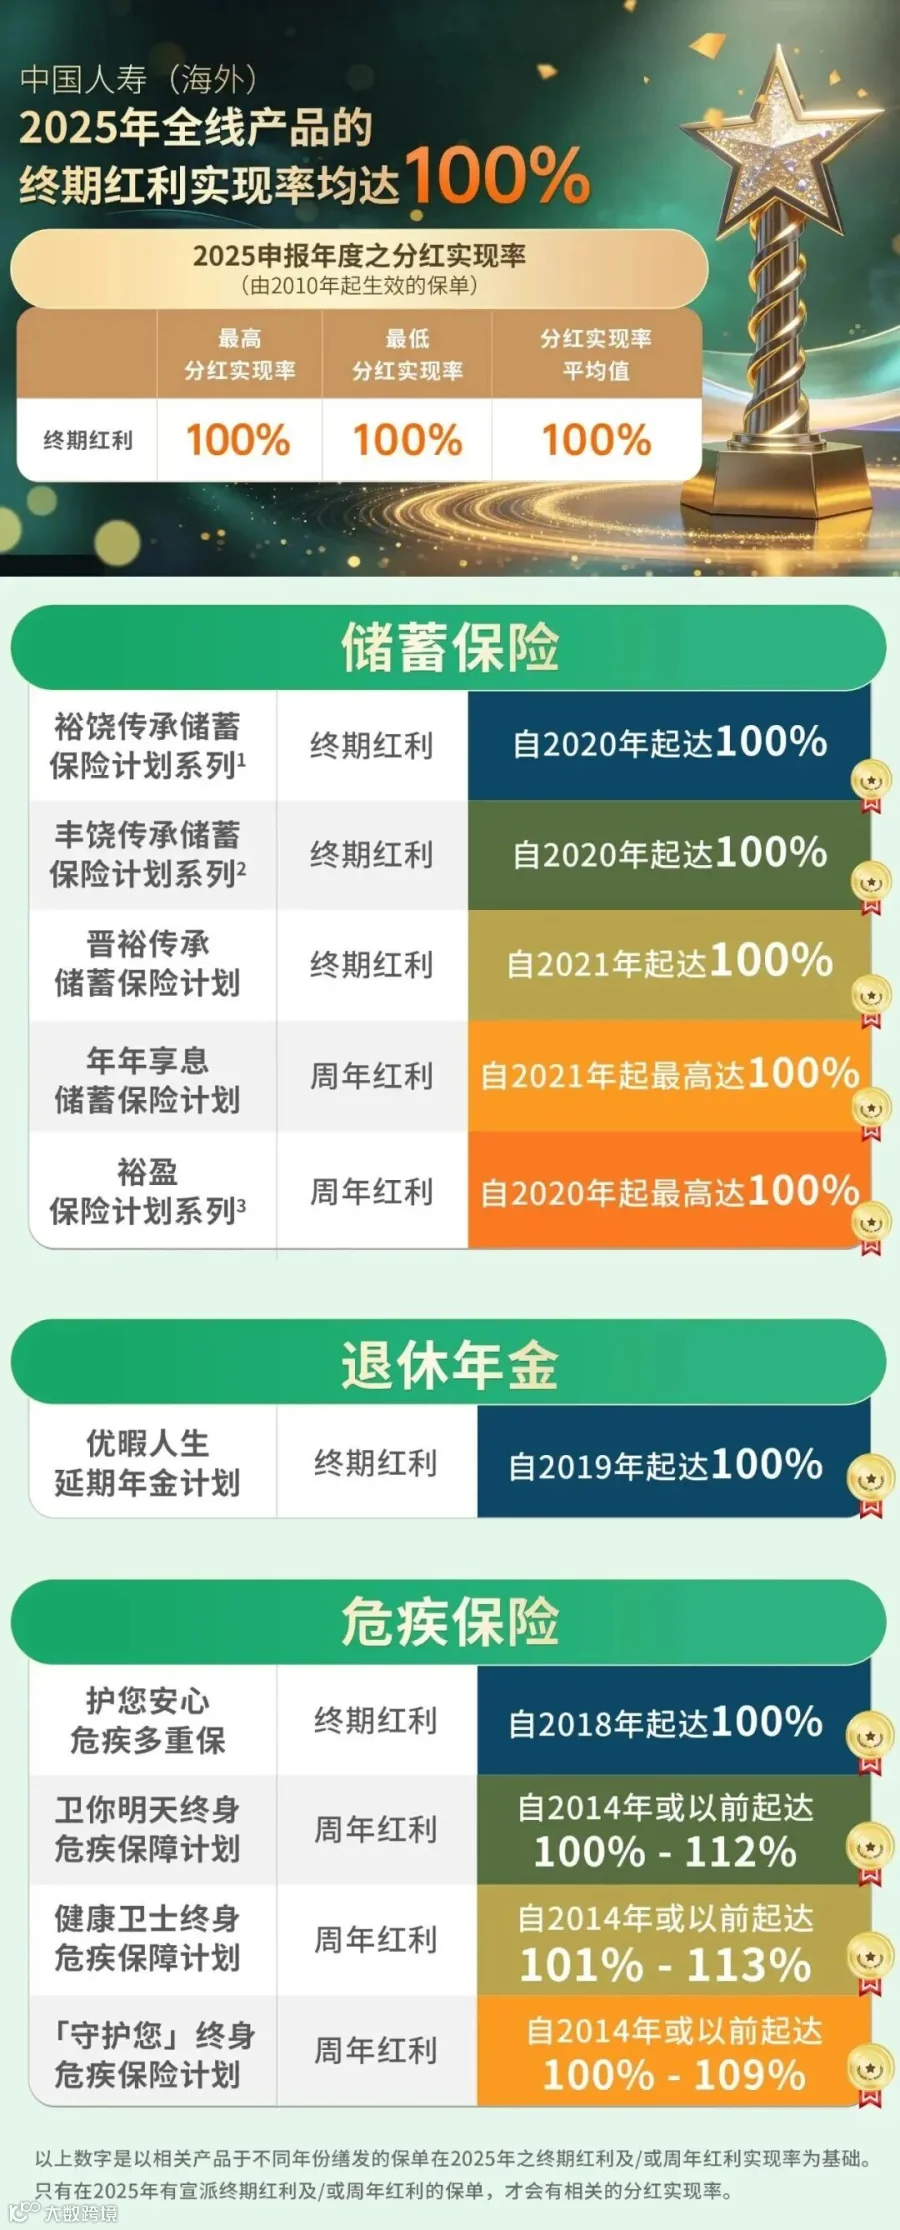
• 非保证每月年金:65岁后同步发放,中性测算终身累计90万+美元,叠加保证年金,合计领取超248万美金,总回报接近投入5倍;悲观、乐观情景分别对应不同红利水平,提前看清收益波动区间。
• 终期红利:第3个保单周年起生效,退保、身故、满期、终止保单时一次性发放,作为额外增值彩蛋,持有时间越久红利基数越高。
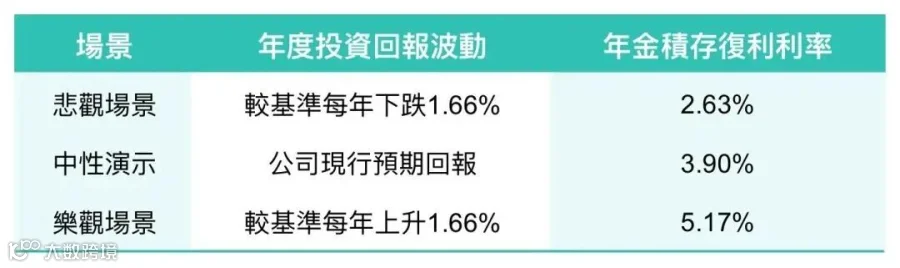
• 灵活生息机制:未提取的年金可留存保单生息,中性演示积存利率3.90%;悲观情景2.63%、乐观5.17%,复利滚存进一步放大资产规模。


(现时中性3.9%积存生息累计演示)
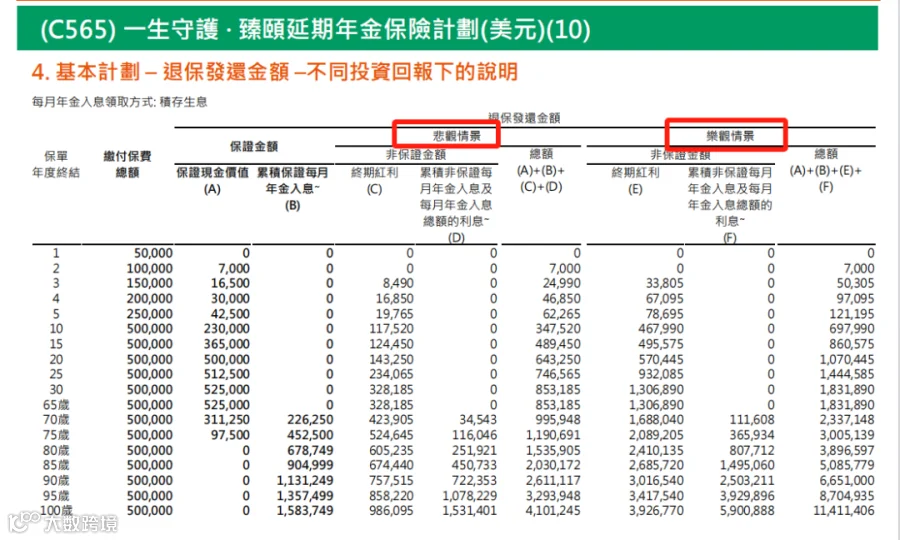
(悲观2.63%,乐观5.17%下积存生息累计演示)
保单提供现金即时提取与留存积生息两种领取方式,可随时切换,灵活匹配人生阶段现金流需求:
现金提取:每月落袋,覆盖日常开销
65岁后每月直接领取美元现金,用于养老医疗、环球旅行、生活开支,每年稳定到手一笔被动收入,不用动用本金,生活品质不受年龄限制。

积存生息:复利滚存,留给晚年大额备用金
发放的养老金如果暂时用不到,可以选择留在保单继续复利计息,越往后累积金额越高。后面如果需要用时,可以一次性或者部分领取所有积存年金、利息与终期红利,可作为高龄医疗储备、留给后代传承。
很多年金只侧重养老领取,忽略身后资产安排,这款计划提供多元化身故赔付方式,兼顾传承灵活性:
五种赔付形式任选:免费的家族信托化传承服务
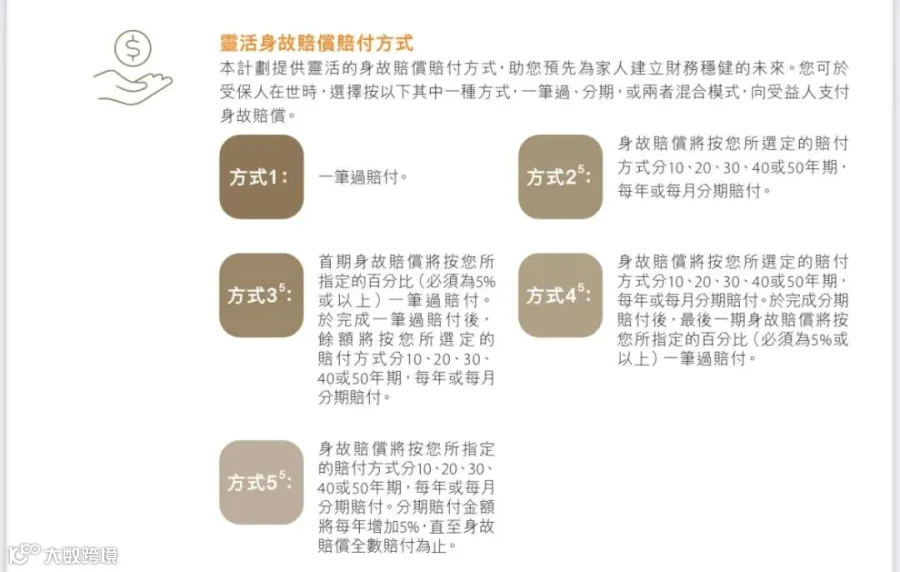
一次性全额赔付;
分10/20/30/40/50年分期;
先一次性赔付一部分,剩余部分再分期;
先分期赔付一部分,最后剩的尾款再在某个时间一次性赔付给受益人
每年递增5%分期赔付,可根据家庭子女年龄、传承需求自定义。
增设后备保单持有人
投保时可指定后备持有人,若保单持有人身故,对方可直接承接保单,继续持有领取年金,省去遗产公证繁琐流程,实现保单无缝传承。
身故赔付包含全部保单价值
赔付金额涵盖保证年金、累积红利、终期红利,全额给到受益人,养老花不完的资产完整留给家人。
30-45岁提前规划养老人群
距离退休20-30年,长期复利优势拉低投入压力,10年缴费完成积累,65岁稳定领钱,提前搭建第二养老金。
想要分散单一货币风险的家庭
配置美元底层资产,对冲汇率、国内利率下行风险,适配未来海外消费需求。
追求稳健、厌恶高波动投资者
区别股票、基金无保底风险,保证收益托底,分红提升长期回报,不用频繁操作,躺平式养老储蓄。
有资产传承需求的中产/高净值
兼具终身现金流与灵活身故赔付,兼顾自身养老与后代财富传递,简化跨境资产传承手续。
1. 分红、积存利率均为非保证,受全球投资市场、公司经营影响,悲观情景下收益会明显降低,演示数值仅作参考,非承诺收益。
2. 保单前期现金价值较低,若未缴完保费或短期内退保,会产生本金亏损,建议长期持有至领取期;
3. 美元保单存在汇率波动风险;
4. 缴费期内需足额缴纳保费,断缴会影响保单全部保障与收益。
声明:本内容仅限中国香港行销宣传和销售服务,不构成任何投资建议。本文资讯源于网络公开渠道,如有侵权请联系删除。