



在全球贸易博弈中,“原产地”的认定并非取决于货物从哪个港口发出,而是取决于货物在哪个坐标点发生了“质变”。
对于中国出海企业而言,如果只是将零件运往新加坡进行组装、贴标或重新包装,这在 2026 年的美国海关眼中属于典型的“微小加工(Minimal Operations)”。一旦被判定为规避关税,企业将面临补缴高额追溯性关税及被列入实体清单的巨大风险。
要拿稳新加坡原产地证明(CO),核心在于满足“实质性改变原则”。
一、 什么是“实质性改变”?
实质性改变是指:产品经过在新加坡的加工,与其原材料相比,在名称、特性或用途(Name, Character or Use)上发生了显著的变化,并产生了一个全新的商业实体。
在 2026 年新加坡关税局的实务操作中,主要通过以下三种路径来判定这种“改变”:
📊 判定路径对比表
| 判定标准 | 专业术语 | 核心逻辑 | 2026 适用行业 |
| 税号改变准则 | CTC | 进口原材料与出口成品的 HS 编码(前4或6位)不同。 | 电子产品、机械设备、家具。 |
| 价值含量准则 | VA / RVC | 在新加坡产生的本地增值(材料+人工+间接费)达到一定比例。 | 奢侈品、精密钟表、高端消费品。 |
| 特定加工程序 | SP | 即使税号没变,但经历了一系列复杂的物理或化学反应。 | 生物医药、化工、炼油。 |
二、 路径一:税号改变准则(CTC)——最直观的逻辑
这是最常用的判定方式。它要求非原产原材料在新加坡加工后,在《商品名称及编码协调制度》(HS Code)下产生“跳跃”。
税目改变(CTH):要求 HS 编码的前 4 位发生变化。
案例:从中国进口液晶面板(HS 8529)和外壳,在新加坡组装成显示器(HS 8528)。由于 8529 变为了 8528,满足 CTH。
税分目改变(CTSH):要求 HS 编码的前 6 位发生变化。要求更高,通常见于精密仪器行业。
三、 路径二:区域价值含量(RVC)——最硬核的财务证明
如果你无法实现税号跳跃,或者《自贸协定》规定必须满足价值比例,那么就需要通过财务数据证明新加坡的“贡献度”。
1. RVC 计算公式(扣减法):
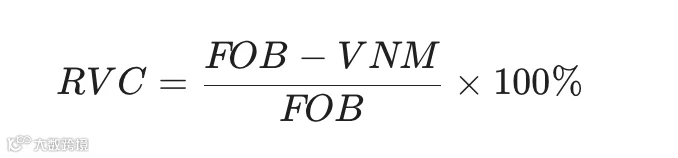
FOB:货物的离岸价格(通常为报关价)。
VNM:非原产材料价值(即中国或其他国家进口材料的总额)。
2. 2026 实操门槛:
在《新美自贸协定(USSFTA)》下,大部分产品的 RVC 要求通常在 35% - 45%之间。
特别注意:这里的 RVC 不仅仅是“利润”。它包含了在新加坡支付的员工公积金(CPF)、厂房租金、水电能耗、本地研发(R&D)投入。
四、 2026 避坑指南:哪些加工不被认定为“实质性改变”?
新加坡关税局(Singapore Customs)列出了一份“负面清单”,以下行为无论成本多高,都不能拿到 CO:
保质加工:为确保货物在运输或储存期间完好而进行的通风、干燥、降温、涂油。
拆解与组合:仅仅是将大包装拆成小包装,或者将散件装进袋子里。
简单贴标:在产品或其包装上粘贴商标、标签或其他识别标识。
简单稀释:用水或其他物质稀释产品,但未改变其基本性质。
简单组装:仅通过拧螺丝、焊接等不涉及复杂工艺的连接方式将零件组合。
五、 企业主的进阶策略:如何“创造”实质性改变?
针对 2026 年美国对华高科技产品的限制,我们建议企业采取**“软硬结合”**的策略:
1. 软件灌装与定制化(Software Customization)
对于电子产品,如果硬件在海外生产,但核心操作系统、AI 算法模型是在新加坡进行灌装、调试和本地化二次开发的,可以主张产品在新加坡获得了“商业用途”的质变。
2. 精密检测与校准(High-end Testing)
在新加坡建立洁净室或实验室,对产品进行复杂的精度校准和性能测试。这种“最后一道工序”往往被视为赋予产品核心价值的关键环节。
3. 本地化研发驱动
通过我们协助您设立的咨询或科技实体,聘用本地工程师参与产品设计变更。哪怕只是 10% 的结构优化,只要有研发记录和工时证明,就能极大增强原产地判定的说服力。
结语:合规即资产
“实质性改变原则”是新加坡原产地证明的灵魂。在 2026 年,任何试图通过虚假单据“洗产地”的行为,在日益透明的全球供应链监测下都无所遁形。
唯有真正将业务逻辑、产线布局与新加坡的财税红利相结合,才能在规避关税红线的同时,建立起一套经得起全球审计的跨国企业架构。
👉 我们会继续拆解新加坡法规、税制、常见优惠政策以及如何用优化跨境资金流。
【免责声明:文章基于公开信息整理,并由新加坡持牌基金公司与秘书公司提供专业支持,不构成任何金融建议。如需了解更多企业出海与家族落地新加坡的定制方案,欢迎联系咨询。】
👇 关注本号,获取更多新加坡企业出海与家族落地干货!
随手点👍,为FAN点个♡哦 