


Cylinco Group


上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
2025 年 8 月 25 日,港交所披露成都国星宇航科技股份有限公司(下称 “国星宇航”)主板上市申请,国泰君安国际担任独家保荐人。这家中国商业航天领域的 “AI 卫星先行者”,凭借全球首个 12 颗 AI 智算卫星星座的发射成果,以及洪泰基金、深创投等知名机构的股东背景,正试图在港股市场开启商业航天资本化的新征程。

一、行业标杆地位:从 “中国首颗 AI 卫星” 到 “全球首个智算星座”
国星宇航的核心竞争力,源于其在 AI 与商业航天交叉领域的先发优势,关键里程碑事件勾勒出清晰的技术进阶路径:
- 2018 年
:发射中国第一颗 AI 应用卫星,率先将人工智能技术引入太空场景,验证 AI 在卫星数据处理中的可行性; - 2024 年 2 月
:成功发射中国第一颗 AI 智算卫星,实现从 “AI 应用” 到 “AI 智算” 的跨越,卫星具备在轨实时处理数据的能力,无需依赖地面基站传输,大幅提升数据服务效率; - 2025 年 5 月 14 日
:完成全球首个由 12 颗 AI 智算卫星组成的星座发射,搭建起天地一体化 AI 基础设施雏形。据弗若斯特沙利文数据,这一星座使国星宇航成为 “管理卫星行业全价值链的中国民营商业航天公司” 中,按 2024 年收入计排名第二的企业,仅次于头部央企背景公司。
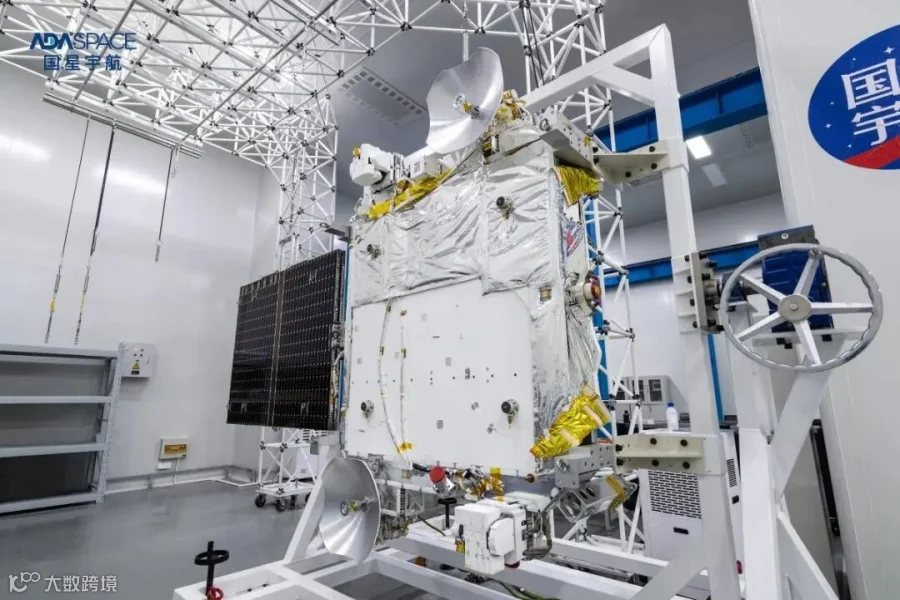
截至最后实际可行日期,国星宇航已自主开发 6 颗 AI 有效载荷、4 颗 AI 应用卫星、16 颗 AI 智算卫星,完成 14 次太空任务,其中 XSD-15 卫星更是全球首颗验证在轨运行 AI 大模型的卫星,技术实力获得行业权威认可。
二、业务模式:“卫星研制 + 星基解决方案” 双轮驱动
国星宇航采用 “全链条参与” 的业务模式,将卫星研发制造与下游解决方案深度绑定,形成差异化竞争壁垒:
1. 卫星及相关服务:弹性制造适配定制需求
不同于传统卫星企业 “研发与制造分离” 的模式,国星宇航采用 “研发 - 制造一体化” 模式,依托两大核心基地实现灵活交付:
- 成都 AIT 中心
(2021 年投用):负责卫星研制全流程,可支持 500 公斤以下多功能卫星的研发与生产; - 嘉兴卫星测试基地
(2024 年投用):配备真空试验、振动检测、剩磁检测等专业设备,为卫星提供全环境测试服务。
由于商业航天订单多为定制化需求,公司采用 “项目制弹性制造” 策略,不追求固定产能规模,而是根据客户需求(如卫星功能、轨道参数、数据服务要求)灵活调配资源,确保研发成果快速转化为定制化产品。
2. 星基解决方案:从 “卫星数据” 到 “行业应用” 的价值延伸
依托卫星获取的遥感数据,国星宇航通过 AI 技术深加工,为多行业提供场景化解决方案:
- 核心技术支撑
:自主研发 “灵境引擎”,可将 2D 卫星影像自动转换为 3D 模型,提升数据可视化与空间分析能力,为数字城市、城市治理等场景提供精准空间数据; - 主要应用领域
:包括空间智能与算力服务(为 AI 企业提供太空算力支持)、数字城市(城市规划、交通监测)、城市治理(环保监测、应急救灾)、文旅及游戏(虚拟场景搭建)等,形成 “卫星数据 - AI 处理 - 行业落地” 的完整价值链。
三、财务表现:收入三年增 213%,毛利率显著回升
2022-2024 年及 2025 年上半年,国星宇航的业绩呈现 “收入稳步增长、盈利结构优化” 的特点,反映出业务规模扩张与技术变现能力的提升:
- 收入端
:2022 年 1.77 亿元→2023 年 5.08 亿元→2024 年 5.54 亿元,三年复合增长率达 213%;2025 年上半年收入 2.41 亿元,同比 2024 年上半年的 1.46 亿元增长 65.1%,增速持续高于行业平均水平,主要得益于星基解决方案订单的快速增长; - 毛利与毛利率
:2022 年毛利 4500 万元(毛利率 25.4%)→2023 年 7110 万元(毛利率 14.0%,因卫星研制前期投入增加)→2024 年 2.10 亿元(毛利率 38.0%,规模效应与高毛利解决方案占比提升);2025 年上半年毛利 2430 万元,毛利率 10.1%,较 2024 年上半年的 9.5% 小幅改善,随着深圳中心批量化生产能力释放,毛利率有望进一步回升; - 亏损情况
:2022-2024 年净亏损分别为 9090 万元、1.39 亿元、1.77 亿元,主要因研发投入(AI 大模型、卫星星座技术)与产能建设(嘉兴基地、台州基地)持续加码;若剔除非现金股权激励及 IPO 开支,2024 年经调整净亏损降至 6900 万元,亏损收窄趋势显现,盈利拐点有望随业务规模扩大到来。

四、股东背景与产能扩张:机构站台 + 多地布局支撑长期增长
1. 明星机构股东加持,资本认可度高
国星宇航的股东名单中,不乏洪泰基金、深创投等国内顶尖投资机构,这些机构的入驻不仅提供了资本支持,更带来产业链资源协同:
-
深创投作为国内最早布局硬科技的 VC 机构,在半导体、航天航空领域资源深厚,可助力国星宇航对接下游制造企业客户; -
洪泰基金聚焦 “科技 + 消费”,能为星基解决方案在文旅、数字城市等领域的落地提供场景资源,加速商业化进程。
2. 产能布局提速:从 “定制化” 向 “批量化” 跨越
为应对商业航天市场增长需求,国星宇航正推进多地基地建设,构建 “研制 - 测试 - 量产” 全链条产能体系:
- 台州新测试基地
:预计 2026 年上半年投用,将补充嘉兴基地的测试能力,进一步提升卫星研制效率; - 深圳中心
:2024 年 1 月购入 3.08 万平方米地块(正处于设计阶段),待获批后将成为首个批量化制造基地,标志着公司从 “项目制定制” 向 “规模化生产” 转型,可大幅降低单位生产成本,满足未来星座扩容(计划逐步将 AI 智算卫星数量增至 50 颗)与商业化订单需求。

五、募资用途:聚焦产能与研发,夯实商业航天龙头地位
此次港股 IPO 募集资金,国星宇航已明确五大投向,均围绕 “强化核心能力 + 拓展业务边界” 展开:
- 建设深圳中心
:经审批后推进卫星批量化制造基地建设,解决当前定制化生产效率低、成本高的问题,支撑业务规模扩张; - 提升研发能力
:加大 AI 智算卫星技术(如在轨算力提升、星间通信)、星基解决方案(3D 建模、行业算法)的研发投入,巩固技术壁垒; - 战略投资与收购
:围绕商业航天产业链进行并购,补充卫星零部件制造、下游行业应用等环节能力,完善价值链; - 偿还银行借款
:优化财务结构,降低利息支出,改善盈利水平; - 补充营运资金
:支持日常研发、市场拓展与人员招聘,为业务增长提供流动性保障。
从中国首颗 AI 卫星到全球首个智算星座,国星宇航的港股上市之旅,不仅是一家企业的资本化进阶,更代表着商业航天这一 “高壁垒、长周期” 赛道的市场化探索。随着 AI 技术与太空经济的深度融合,以及多地产能布局的落地,这家成都起家的商业航天企业,有望在港股市场书写 “中国智造” 的新故事。
