Cylinco Group


上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com

继多家中企扎堆赴港、赴欧上市后,香港本土保险经纪企业也将目光投向美股市场。2025 年 9 月 3 日,总部位于香港的开普勒集团(Kepler Group Limited)正式向美国 SEC 递交招股书,拟以股票代码 “KPL” 登陆纳斯达克,计划募资 560 万 - 840 万美元。作为香港保险经纪行业二线梯队的头部玩家(2024 年按收入排名行业二线第 5),开普勒此次赴美上市,既是对自身业务的资本化试水,也为香港专业服务类企业跨境上市提供了新样本。本文将拆解开普勒的业务模式、财务表现、股权架构及上市后规划,看看这家香港保险经纪公司为何选择美股,又面临哪些挑战。
一、业务聚焦:深耕香港高端保险经纪,人寿险占比超 95%
开普勒的核心业务围绕 “保险经纪服务” 展开,定位清晰且聚焦 —— 作为客户与保险公司之间的 “桥梁”,为香港客户对接合规保险公司的产品,并提供定制化经纪服务,核心特点可概括为 “一主多元”:
1. 主力业务:高端人寿险经纪,绑定头部保险公司
人寿险是开普勒的 “压舱石” 业务,2024-2025 财年(截至 3 月 31 日)占总营收比例分别达 95.7%、95.0%,几乎贡献全部核心收入。其合作的保险公司均为香港市场头部玩家,包括 AXA 安盛、保诚香港、宏利等获《保险条例》授权的机构,客户以高净值人群为主,主打 “高端保障型” 人寿险产品(如终身寿险、大额重疾险)。
这类业务的盈利逻辑清晰:通过为客户匹配适配的保险方案,从保险公司收取佣金(按保费比例计提,通常为首年保费的 30%-50%,后续年度按续期保费的 5%-10% 计提)。2025 财年,开普勒来自人寿险经纪的佣金收入达 1.49 亿港元,占总营收的 94.7%,客户复购率(续期保费占比)约 65%,体现出业务的稳定性。
2. 多元补充:一般保险 + 增值服务,探索第二增长曲线
除人寿险外,开普勒还提供医疗、旅游、车险等 “一般保险” 经纪服务,2025 财年这类业务收入约 787 万港元,占比 5%;同时拓展了移民服务、保险管理软件升级与维护等增值业务,2025 财年贡献收入约 580 万港元,占比 3.7%。
不过从收入结构看,多元业务目前仍处于 “补充阶段”—— 一般保险受客户需求分散、佣金率低(通常为保费的 10%-20%)影响,规模难以快速扩大;增值服务则依赖现有客户转化,尚未形成独立的盈利板块。但开普勒在招股书中提到,未来计划将增值服务与保险经纪深度绑定(如为移民客户配套跨境保险方案),逐步提升其收入占比。
二、财务表现:营收稳步增长,净利润小幅下滑,成本管控成关键
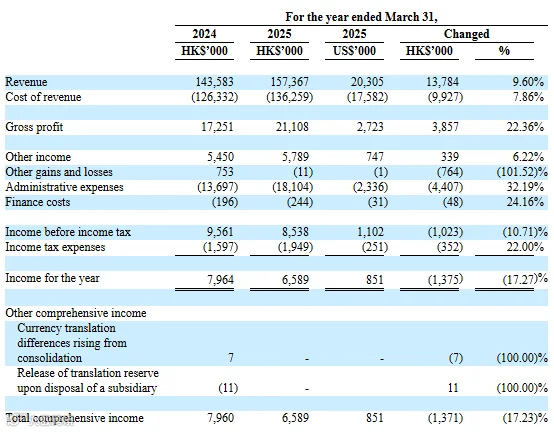
从近两个财年的财务数据来看,开普勒整体经营稳健,但也面临 “增收不增利” 的小挑战,核心财务指标呈现以下特点:
1. 营收稳步增长,增速符合行业水平
2024 财年至 2025 财年,开普勒营收从 1.44 亿港元增长至 1.57 亿港元(约合 2031 万美元),增幅 9.6%,略高于香港保险经纪行业整体 5%-8% 的增速。增长动力主要来自两方面:一是香港高净值人群对人寿险的需求持续释放(2024 年香港新增高净值人群数量同比增长 12%),带动新单保费增长;二是续期保费规模扩大,2025 财年续期佣金收入达 5200 万港元,同比增长 11%,成为营收增长的 “稳定器”。
2. 净利润小幅下滑,行政费用攀升是主因
与营收增长形成对比的是,净利润出现小幅下滑:2024 财年净利润 796 万港元,2025 财年降至 659 万港元(约合 85 万美元),降幅 17.27%。招股书显示,净利润下滑的核心原因是 “行政费用大幅增加”——2025 财年行政费用达 1.81 亿港元,同比增长 32.19%,主要用于两方面:一是扩大销售团队(新增 25 名保险经纪人,薪酬及佣金支出增加);二是投入保险管理系统研发(为后续东南亚扩张做技术准备),软件研发费用同比增长 45%。
值得注意的是,开普勒的毛利率表现亮眼:2025 财年毛利率达 13.4%,较 2024 财年的 12% 提升 1.4 个百分点,主要因规模效应下 “成本收入比” 优化(营收增长 9.6%,成本仅增长 7.86%)。这意味着其核心经纪业务的盈利能力在提升,若后续能控制行政费用增速,净利润有望回归增长。
三、股权架构:创始人绝对控股,股权集中度较高
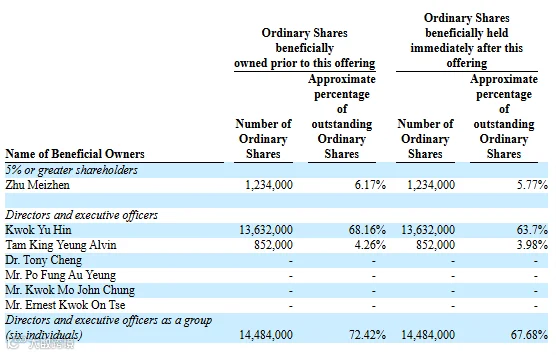
招股书披露的股权架构显示,开普勒股权高度集中,创始人团队持股比例超 70%,股权稳定性较强,但也存在 “股权分散度不足” 的潜在问题:
1. 创始人 Kwok Yu Hin 绝对控股,话语权稳固
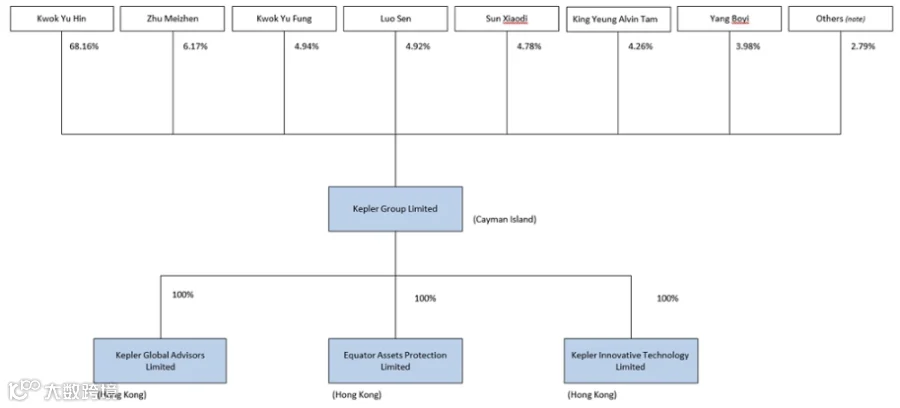
IPO 前,创始人 Kwok Yu Hin(郭宇轩)直接持有 1363.2 万股,占总股本的 68.16%,是公司绝对控股股东;其他核心股东包括 Chu Meizhen(朱美珍)持股 6.17%、Tam King Yeung Alvin(谭景洋)持股 4.26%,两人均为公司高管(分别担任运营总监、销售总监)。此外,6 名董事及高管合计持股 72.42%,股权集中在核心管理团队手中。
IPO 后,若按最高发行规模计算,Kwok Yu Hin 持股比例将降至 63.7%,仍保持绝对控股权;董事及高管团队合计持股降至 67.68%,股权结构未发生根本性变化,有利于公司战略执行的稳定性。
2. 股权架构简洁,无复杂嵌套
开普勒采用 “开曼公司 + 香港子公司” 的架构,未涉及 VIE 架构,股权结构相对简洁:开曼主体 Kepler Group Limited 直接 100% 控股三家香港子公司 —— 开普勒环球顾问(负责保险经纪核心业务)、赤道资产保障(负责一般保险业务)、开普勒创新科技(负责软件研发与增值服务)。这种架构既符合香港本地业务运营需求,也满足美股上市对股权清晰度的要求,减少了跨境监管沟通的复杂度。
四、上市规划:募资聚焦东南亚扩张,新加坡为首个落地点
开普勒此次赴美募资规模虽不大(560 万 - 840 万美元),但募资用途明确指向 “国际化扩张”,招股书中详细披露了未来 3-5 年的战略规划,核心是 “以香港为基地,向东南亚市场渗透”:
1. 首要目标:新加坡设分支,拿下当地经纪牌照
募资额的 60%(约 336 万 - 504 万美元)将用于新加坡市场拓展:计划 2026 年第一季度在新加坡设立分支机构,申请当地保险经纪牌照(需通过新加坡金融管理局 MAS 的审批);同时与现有合作保险公司(如 AXA、保诚)的新加坡分支签订经纪协议,并对接当地银行、财富管理机构,搭建客户获取渠道。
选择新加坡作为首站,开普勒有两重考量:一是新加坡与香港同为国际金融中心,保险监管体系相似,业务模式可快速复制;二是新加坡聚集了大量东南亚高净值人群(2024 年东南亚高净值人群中 30% 在新加坡),且对跨境保险需求旺盛,市场潜力较大。
2. 长期布局:逐步进入马来西亚、泰国等市场,探索 “保险 + 科技” 模式
在新加坡业务稳定后,开普勒计划 2027-2028 年逐步进入马来西亚、泰国、越南等东南亚国家,优先选择保险经纪市场开放度较高、华人比例较高的地区(如马来西亚吉隆坡、泰国曼谷)。同时,将剩余 40% 募资(约 224 万 - 336 万美元)用于 “保险 + 科技” 升级:优化现有保险管理系统,增加 “智能保单匹配”“跨境理赔协助” 等功能,提升东南亚客户的服务效率。
五、挑战与机遇:美股上市背后的得与失
对开普勒而言,选择美股上市是一把 “双刃剑”,既能获得国际化背书与扩张资金,也面临监管压力与市场竞争的挑战:
1. 机遇:对接国际资本,打开跨境扩张空间
美股市场对 “专业服务类企业” 的估值认可度较高(同类保险经纪公司平均市盈率约 15-20 倍,高于香港市场的 10-12 倍),若上市后估值合理,开普勒后续可通过增发、可转债等方式进一步募资,支撑东南亚扩张。同时,纳斯达克上市身份能提升其在东南亚市场的品牌认可度,有助于与当地机构建立合作信任。
2. 挑战:SEC 严监管 + 行业竞争,盈利压力待解
一方面,美国 SEC 对中概股(含香港企业)的财务披露、合规要求日趋严格,开普勒需按 SEC 要求定期提交 10-K、10-Q 等报表,且需接受 PCAOB 审计,合规成本将有所增加;另一方面,东南亚保险经纪市场已有不少玩家(如新加坡的 AIA 经纪、马来西亚的 Great Eastern 经纪),开普勒作为新进入者,需在佣金率、服务体验上形成差异化,否则难以抢占市场份额。
此外,“增收不增利” 的问题若不能改善,可能影响投资者信心。开普勒在招股书中提到,计划通过 “规模化降低单位成本”“提升高佣金率产品占比” 来改善盈利,但这需要时间验证。
结语:香港专业服务企业的 “美股试水” 样本
开普勒赴美股 IPO,不仅是一家企业的资本化选择,更代表了香港专业服务类企业(如保险经纪、财富管理、法律咨询)的新探索 —— 在香港本地市场竞争加剧的背景下,通过跨境上市对接国际资本,进而开拓海外市场,成为这类企业的新出路。
对投资者而言,开普勒的投资价值取决于两点:一是东南亚扩张能否如期落地,带来营收增量;二是成本管控能否见效,推动净利润回归增长。而对更多香港专业服务企业来说,开普勒的上市进程将成为重要参考 —— 美股市场是否适合自己?跨境扩张的节奏如何把握?这些问题的答案,或许将在未来 1-2 年逐步清晰。