Cylinco Group

上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
9 月伊始,科创板 “芯片龙头” 澜起科技传来赴港上市新动态 —— 据独家消息,公司将于 9 月 10 日正式启动香港上市NDR(非交易路演) ,预计交易规模约 10 亿美元,计划在 2025 年第四季度登陆港交所主板。作为全球内存互连芯片领域的 “隐形冠军”,澜起科技此次冲击 H 股,不仅是自身 “A 股 + H 股” 双资本平台的关键一步,更折射出 AI 与云计算浪潮下,硬核科技企业对接全球资本的新趋势。

一、核心上市信息落地:10 亿美元募资,三大国际投行护航
从目前披露的细节来看,澜起科技的香港上市进程已进入冲刺阶段,核心阵容与时间节点清晰明确:
- 路演与挂牌节奏
:9 月 10 日启动 NDR(面向机构投资者的非交易沟通),为后续定价与发行铺路,计划 Q4 完成港交所挂牌,整个流程紧凑且高效; - 募资规模与保荐团队
:预期交易规模约 10 亿美元,联席保荐人由中金公司、摩根士丹利、瑞银集团三大国际投行担任,高盛、中信里昂出任整体协调人,豪华中介阵容为其吸引全球资本提供支撑; - A 股市值背书
:截至 8 月 29 日收盘,澜起科技(688008.SH)A 股股价报 122.90 元 / 股,总市值达 1407.39 亿元,庞大的 A 股市值基础,为其 H 股定价提供了重要参考。
值得关注的是,澜起科技并非首次冲击港交所 —— 此前已正式向港交所主板递交上市申请,此次 NDR 启动,意味着其上市流程进入 “机构沟通关键期”,距离最终挂牌仅一步之遥。

二、硬实力支撑:全球内存互连芯片龙头,AI 时代技术卡位
澜起科技能以 10 亿美元规模冲刺港股,核心源于其在集成电路互连赛道的全球领先地位。作为一家无晶圆厂 IC 设计公司,其产品精准切入云计算与 AI 基础设施的 “互连瓶颈”,成为行业标准的制定者与核心供应商。
1. 市场份额 “断层领先”,技术定义行业标准
根据弗若斯特沙利文数据,2024 年澜起科技以36.8% 的收入占比,成为全球最大的内存互连芯片供应商,远超行业其他参与者。更关键的是,公司并非单纯的 “产能玩家”,而是技术标准的 “主导者”:
-
作为全球微电子行业标准化组织JEDEC的董事会成员,牵头制定了 DDR5 世代 RCD(寄存器时钟驱动器)、MDB(存储缓冲器)及 CKD(时钟驱动器)芯片的国际标准; -
首创 DDR4 世代 “1+9” 分布式缓冲内存子系统架构,是 DDR5 世代技术的核心先行者,其内存接口芯片已成为全球服务器厂商的 “标配”。
2. 产品覆盖 AI 核心场景,新业务成增长引擎
在 AI 与云计算需求爆发的背景下,澜起科技的产品矩阵正持续拓宽,从 “内存互连” 向 “高速互连” 延伸:
- 核心业务:内存接口芯片
:提供 DDR2 至 DDR5 全系列产品,其中 DDR5 内存接口芯片是 AI 服务器中 CPU 与 DRAM 模块的 “数据传输关键件”,能实现高速数据稳定传输,2025 年上半年因 AI 服务器需求旺盛,出货量显著增长; - 新增长极:高性能运力芯片
:2025 年推出的 PCIe Retimer(PCIe 重定时器)、MRCD/MDB(内存缓冲芯片)、CKD(时钟芯片)三款产品,上半年合计营收达 2.94 亿元,同比大幅增长,成为拉动业绩的重要力量; - 技术布局:CXL 互连领域
:作为全球首家推出 CXL MXC(内存扩展控制器)芯片的企业,澜起科技在 CXL 这一 “AI 时代关键互连协议” 领域已抢占先机,与 PCIe 产品共同覆盖高速互连场景。
三、财务数据亮眼:半年营收增 58%,连续九季度环比增长
硬核的技术实力最终转化为强劲的财务表现。澜起科技最新披露的 2025 年半年报与 Q2 数据,用 “高增长、高毛利” 印证了其业务韧性:
- 半年报核心指标
:2025 年上半年营收 26.33 亿元,同比增长 58.17%;归属于上市公司股东的净利润 11.59 亿元,同比激增 95.41%;扣非净利润 10.91 亿元,同比翻倍(+100.52%),增速远超行业平均水平; - Q2 创历史新高
:单季度营收 14.11 亿元(同比 + 52.12%、环比 + 15.47%),净利润 6.34 亿元(同比 + 71.40%、环比 + 20.64%),互连类芯片销售收入 13.21 亿元(同比 + 58.56%),多项指标刷新单季纪录; - 盈利能力持续提升
:随着高毛利的 DDR5 芯片与高性能运力芯片收入占比提升,公司上半年毛利率攀升至 60.44%,同比增加 2.66 个百分点,体现出 “技术溢价” 带来的盈利优势; - 增长持续性验证
:互连类芯片收入、净利润、扣非净利润已实现连续九个季度环比增长,证明其增长并非短期脉冲,而是 AI 行业需求驱动下的长期趋势。
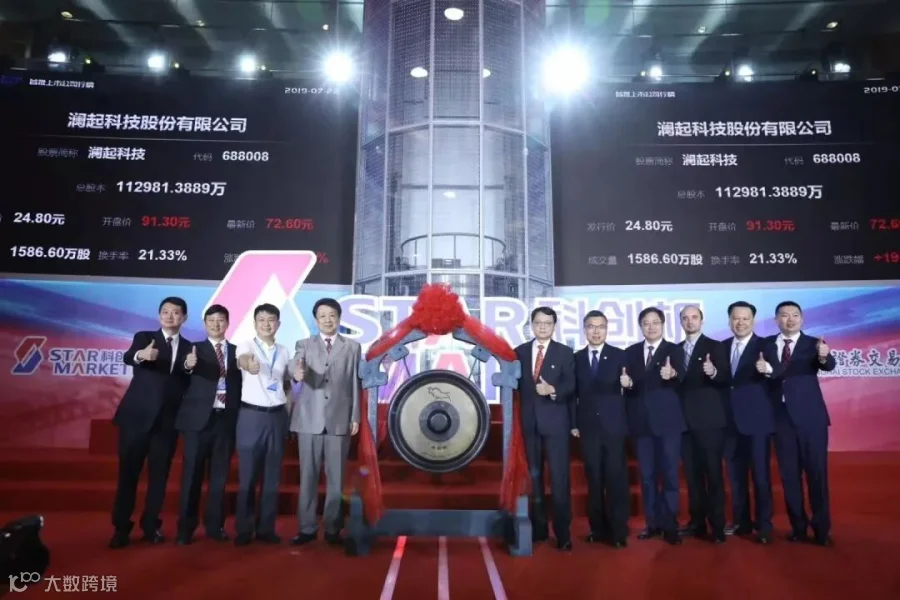
四、赴港上市的深层逻辑:募资加码研发,构建全球化资本平台
对于已在科创板站稳脚跟的澜起科技而言,赴港上市并非 “简单融资”,而是服务于长期战略的关键布局,其募资用途与全球化目标高度契合:
- 押注互连芯片前沿研发
:募资金额的核心部分将用于 “未来五年互连类芯片前沿技术研发”,重点突破 AI 基础设施所需的高速互连技术,巩固全球领先地位; - 强化商业化与战略投资
:一方面提升全球市场的商业化能力,拓展海外客户;另一方面通过战略投资或收购,整合产业链资源,加速技术与产品落地; - 搭建 A+H 双资本平台
:港股市场能对接全球机构投资者,尤其是关注科技赛道的国际资本,为公司后续全球化扩张(如海外分支机构布局、国际合作)提供资本支持,同时提升国际品牌影响力。
从行业视角看,澜起科技的选择也踩中了 “互连芯片赛道爆发” 的风口:据弗若斯特沙利文预测,2024-2030 年全球内存互连芯片市场规模将从 12 亿美元增至 50 亿美元(CAGR 27.4%),PCIe 及 CXL 互连芯片市场将从 23 亿美元增至 95 亿美元(CAGR 26.7%),两大赛道的高增长,为其上市后的长期价值提供了支撑。
五、结语:科技龙头赴港潮下,澜起科技的 “标杆意义”
澜起科技此次冲刺香港上市,既是自身发展到一定阶段的必然选择,也为科创板硬核科技企业提供了 “A 股 + H 股” 的参考样本 —— 通过双资本平台,既能依托 A 股对接国内产业资源与政策支持,又能借助港股链接全球资本,为技术研发与全球化布局注入双重动力。
接下来,市场将重点关注其 NDR 期间机构反馈、最终定价区间,以及 Q4 挂牌后的表现。对于投资者而言,澜起科技的投资价值不仅在于其当前的市场份额,更在于其在 AI 互连赛道的技术卡位与长期增长潜力。
后续我们将持续跟踪澜起科技香港上市的最新进展,解读更多科技企业境外上市案例。若你关注半导体赛道投资或企业资本化路径,欢迎关注我们,获取深度分析与独家资讯!