Cylinco Group

上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com

2025 年 8 月 26 日晚,中国证监会发布境外上市备案确认公告,禾赛科技(Hesai Group)与河北海伟电子新材料科技股份有限公司(下称 “海伟电子新材料”)双双完成赴港上市备案。其中,禾赛科技作为纳斯达克上市企业,此次备案标志着其冲刺 “美股 + 港股” 双重上市的关键一步;海伟电子新材料则同步推进境内未上市股份 “全流通”,为港股发行注入更多流动性。两家企业分属激光雷达与电子新材料赛道,此次备案落地,也折射出中国硬科技企业借助境外资本市场加速发展的新趋势。
一、禾赛科技:纳斯达克上市企业回港,激光雷达龙头盈利拐点显现
作为全球激光雷达领域的头部企业,禾赛科技此次赴港上市备案,是其继 2023 年登陆纳斯达克后的又一重要资本动作,核心信息与业务亮点如下:
1. 备案核心信息:拟发行超 5123 万股,12 个月内需完成上市
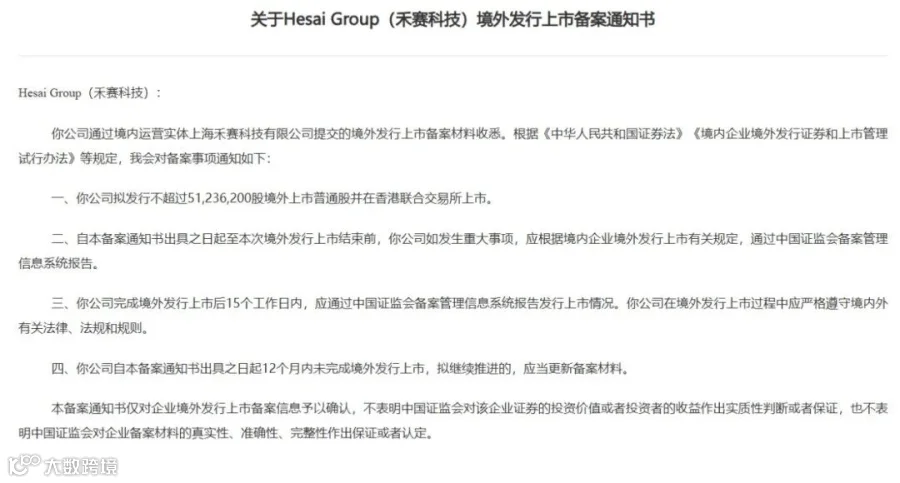
根据证监会备案通知书,禾赛科技通过境内运营实体上海禾赛科技有限公司提交材料,拟发行不超过51,236,200 股境外上市普通股(约 5123.62 万股),并在香港联合交易所主板挂牌。备案通知书明确要求,若 12 个月内未完成上市,需更新备案材料;上市后 15 个工作日内,需向证监会报告发行情况,确保境内外合规衔接。
值得注意的是,彭博社曾于 2025 年 5 月披露,禾赛科技已以 “保密形式” 向港交所递交上市申请,此次备案落地,意味着其港股发行流程进入实质性推进阶段。
2. 美股表现与业务根基:市值 35 亿美元,聚焦自动驾驶激光雷达
- 美股市值稳定增长
:禾赛科技于 2023 年 2 月 9 日在纳斯达克上市,发行价 19 美元 / 股,募资 1.9 亿美元;截至 2025 年 8 月 26 日收盘,其美股股价报 26.67 美元 / 股,总市值达35.33 亿美元,较上市初期市值显著提升,反映国际投资者对激光雷达赛道及公司竞争力的认可。 - 业务定位全球领先
:公司专注于为自动驾驶(L4/L2+)、机器人、工业应用提供高性能 3D 激光雷达解决方案,核心产品包括面向自动驾驶的长距激光雷达(如 AT128)、面向机器人的中短距激光雷达等,客户覆盖全球主流车企、自动驾驶科技公司及工业设备厂商,技术实力与市场份额稳居全球前列。
3. 财务亮点:2025 上半年实现盈利,营收保持高增长
从财务数据看,禾赛科技已度过早期研发投入期,2025 年上半年迎来盈利拐点:
- 营收端
:2024 年营收 20.77 亿元人民币,2025 年上半年营收 12.32 亿元,半年营收已超 2024 年全年的 59%,主要得益于自动驾驶商业化落地加速,车企激光雷达装机量提升; - 盈利端
:2024 年仍录得净亏损 1.02 亿元(主要因研发投入与全球化布局开支),但 2025 年上半年成功实现净利润2654 万元,首次在半年度维度实现盈利,标志着公司从 “技术投入” 向 “商业化变现” 的转型初见成效。
二、海伟电子新材料:电容薄膜专家重启港股,同步推进 “全流通”
与禾赛科技不同,海伟电子新材料是首次冲刺港股上市,且同步申请境内未上市股份 “全流通”,成为此次备案的一大特色。公司核心信息与业务背景如下:
1. 备案与 “全流通” 双推进:拟发行 4742 万股,2.9 亿股旧股可流通
根据证监会备案通知书,海伟电子新材料的备案包含两大核心内容:
- 港股发行
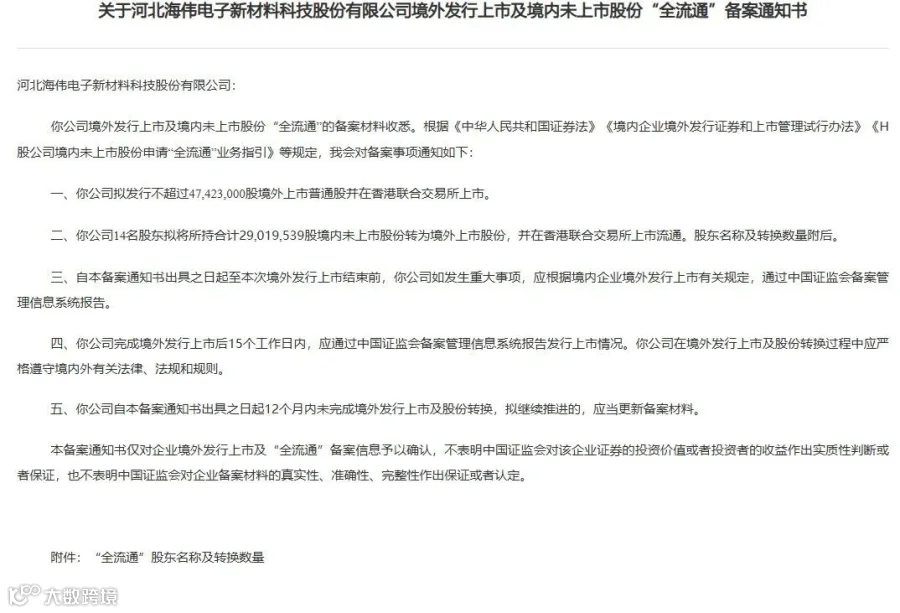
:拟发行不超过47,423,000 股境外上市普通股(约 4742.3 万股),登陆港交所主板; - 股份 “全流通”
:公司 14 名股东拟将所持合计29,019,539 股境内未上市股份(约 2901.95 万股)转为境外上市股份,在港股市场流通。这一安排将增加上市后流通股份数量,提升股票流动性,吸引更多机构投资者参与。
需要注意的是,海伟电子新材料曾于 2025 年 2 月 26 日向港交所递交招股书,但该招股书目前已失效,此次备案落地后,公司需重新提交更新后的招股书,推进港股发行。
2. 业务定位:深耕电容薄膜 19 年,国产替代核心企业
海伟电子新材料成立于 2006 年,是国内领先的电容器薄膜制造商,核心产品为用于薄膜电容器的电容器薄膜 —— 这类材料广泛应用于新能源汽车(车载电容)、消费电子(家电电容)、工业设备(高压电容)等领域,是电子产业链中的关键基础材料。
公司凭借 19 年的技术积累,在电容器薄膜的纯度、耐温性、绝缘性等核心指标上达到行业领先水平,可替代部分进口产品,在国产替代趋势下,业务增长具备较强韧性。
3. 财务表现:营收稳中有升,净利润保持千万级规模
2022-2024 年(含 2024 年前九月),公司财务数据呈现 “营收稳定、盈利扎实” 的特点:
- 营收
:2022 年 3.27 亿元、2023 年 3.30 亿元、2024 年前九月 2.82 亿元,三年营收规模基本持平,反映电子新材料赛道需求的稳定性; - 净利润
:2022 年 1.02 亿元、2023 年 0.70 亿元、2024 年前九月 0.57 亿元,尽管 2023 年净利润有所下滑(或因原材料价格波动),但仍保持千万级盈利,盈利质量优于行业多数中小企业。
三、备案意义与行业启示:硬科技企业加速对接境外资本
此次禾赛科技与海伟电子新材料完成赴港上市备案,不仅是两家企业的个体突破,更为中国硬科技企业境外上市提供了参考方向:
“美股 + 港股” 双重上市成趋势:禾赛科技作为已在美股上市的企业,此次回港一方面可借助港股市场对接更多内地及亚太地区投资者,拓宽股东基础;另一方面,港股对硬科技企业的估值逻辑与美股形成互补,有望进一步提升公司融资效率。未来,更多美股上市的中国硬科技企业或跟进 “回港” 步伐。
“全流通” 提升港股吸引力:海伟电子新材料同步推进境内未上市股份 “全流通”,是港股市场 “全流通” 政策的又一实践案例。这一安排可解决境外上市企业 “内资股无法流通” 的痛点,提升股票流动性,同时为早期股东提供退出渠道,吸引更多产业资本参与硬科技企业投资。
硬科技赛道获资本持续关注:两家企业分别来自激光雷达(自动驾驶核心部件)与电子新材料(基础工业材料),均属于国家重点支持的硬科技领域。此次备案落地,表明境外资本市场对中国硬科技企业的认可,也为更多处于研发投入期、但具备技术壁垒的企业提供了资本化路径。
四、后续展望:需关注上市节奏与行业需求
对于两家企业而言,备案落地只是港股发行的 “第一步”,后续需重点关注两大方向:
- 禾赛科技
:需加快港股招股书披露节奏,明确发行价区间与募资用途(预计将用于激光雷达技术研发、产能扩张及全球化市场推广),同时需向港股投资者传递盈利持续性逻辑,巩固市场信心; - 海伟电子新材料
:需重新递交更新后的招股书,补充 2024 年全年财务数据,并向投资者解释此前招股书失效的原因,同时推进 14 名股东的股份 “全流通” 手续,确保上市后股份流通顺畅。
从行业层面看,激光雷达赛道受益于自动驾驶商业化加速,电子新材料赛道受益于新能源汽车与消费电子需求复苏,两家企业的港股上市进程,或将成为各自赛道的 “风向标”,值得投资者与行业关注。