Cylinco Group


上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
2025 年以来,中企赴美上市备案进程持续推进。截至 9 月 2 日,备案新规实施至今已有 92 家企业完成备案(不含重复备案),48 家企业尚在备案中(不含秘交)。这份最新的备案 “成绩单”,不仅折射出中企赴美上市的整体节奏,更藏着行业趋势与备案实操的关键信号。本文将拆解核心数据,为计划赴美上市的企业与关注市场动态的投资者提供参考。
一、备案整体概况:92 家完成,48 家在途,2024 年成 “备案高峰年”
从备案时间分布与整体节奏来看,中企赴美上市备案呈现 “逐年递增、2024 年爆发” 的特征:
- 完成备案企业
:92 家企业中,2023 年完成 26 家,2024 年完成 55 家(占比近 60%),2025 年至今完成 11 家。2024 年成为备案高峰,侧面反映出企业对赴美上市节奏的把握更趋成熟,合规准备更充分;

- 备案中企业
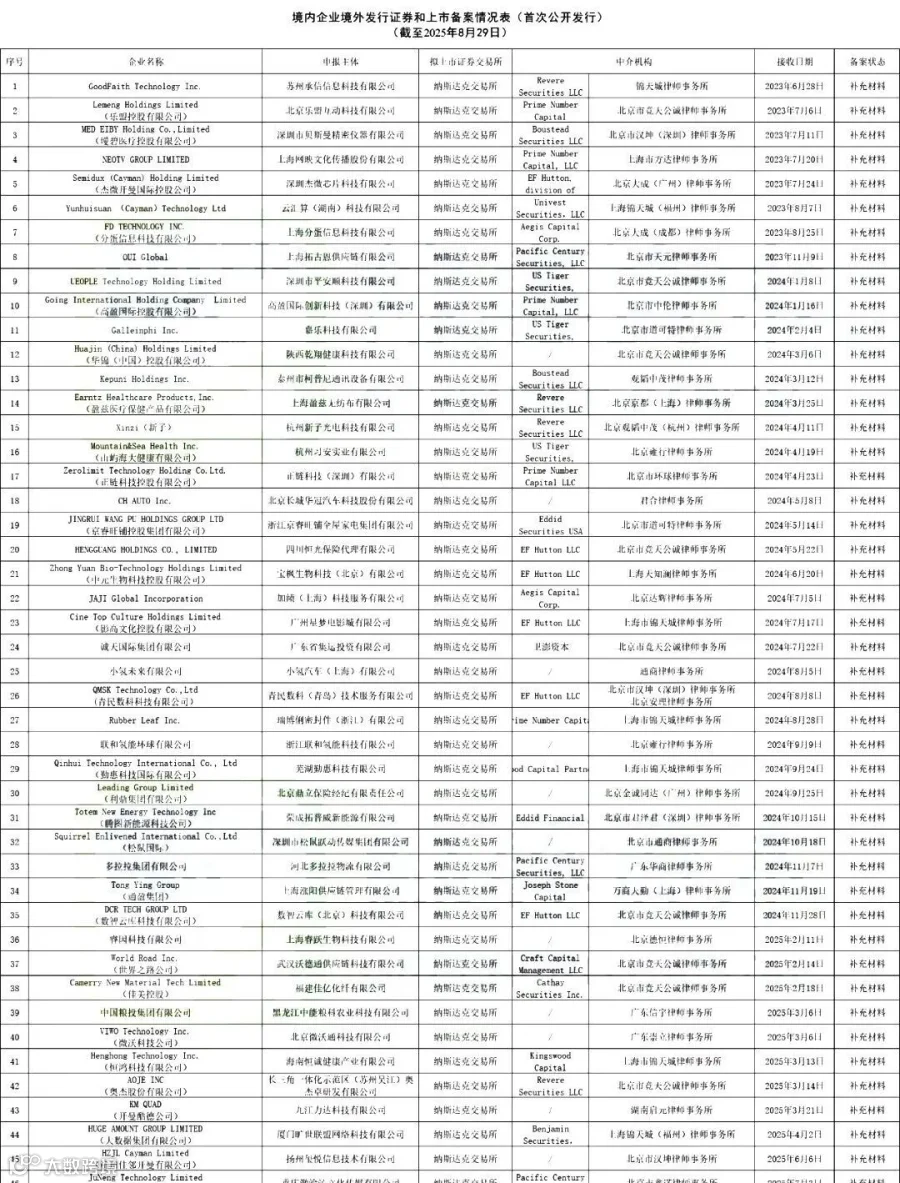
:48 家公开备案企业里,2023 年递交材料的有 8 家,2024 年 27 家,2025 年至今 13 家。其中,苏州承信信息科技有限公司是递交时间最早的企业(2023 年 6 月 28 日),目前仍在备案中,备案周期已超 1 年,提示企业需做好长期准备;
- 特殊案例
:92 家完成备案企业中,图达通控股有限公司较为特殊 ——2023 年 8 月完成赴美上市备案后,于 2024 年 12 月转向港股 De-SPAC,与香港 SPAC TechStar(07855)签订业务合并协议,今年 3 月曾递交赴港备案资料后又从名单中消失。这一案例也说明,企业可根据市场变化灵活调整上市目的地,备案并非 “一锤定音”。
二、完成备案企业深度解析:IPO 为主流,3 家企业备案耗时最短仅 1-3 个月
已完成备案的 91 家有效企业(剔除图达通),在上市方式、备案时长、行业分布等方面呈现鲜明特点,为后续企业提供重要参考:
1. 上市方式:IPO 占绝对主导,De-SPAC 成补充
从上市路径选择来看,企业更倾向于传统 IPO,稳定性与认可度更高:
- IPO
:89% 的企业选择 IPO 方式,共 81 家,成为绝对主流。传统 IPO 虽流程相对较长,但能通过投行背书提升市场认可度,尤其适合有清晰业务模式与成长故事的企业; - De-SPAC
:9.9% 的企业(9 家)选择 De-SPAC 方式,这类企业多为急需融资、对上市时间敏感的初创企业或特殊行业(如新能源、生物科技),借助 SPAC “快速上市” 的优势缩短进程; - 买壳
:仅 1 家企业选择买壳上市,占比 1.1%,买壳模式因合规风险较高、后续整合难度大,逐渐被企业谨慎对待。
2. 备案时长:差异显著,最快 38 天完成,最慢超 1 年
公开备案企业的平均备案时长为 176 天(约 6 个月),但不同企业间差异极大,反映出备案材料质量与企业合规基础的重要性:
- “快速通关” 案例
:阿诺医药集团有限公司(ANL)、上海新骏羊绒服饰有限公司(MJID)、铭腾国际股份有限公司(MTEN)用时最短,分别仅 38 天、56 天、73 天。这 3 家企业的共性的是:合规基础扎实,财务数据清晰,中介团队(券商、律师)经验丰富,能一次性提交高质量备案材料; - “长期拉锯” 案例
:微牛公司(BULLZ)、昊鑫控股有限公司(HXHX)、环球时尚娱乐集团有限公司(中喜文化,INHI)备案耗时最长,分别达 380 天、372 天、371 天。这类企业多因股权架构复杂、历史合规问题需补充说明,或涉及数据出境、外资准入等敏感领域,需多次与监管沟通补充材料。
3. 行业与上市状态:科技、医疗、消费成主力,超 80% 已上市
从完成备案企业的行业分布与上市进度来看,“科技 + 医疗 + 消费” 是核心赛道,且多数企业已成功登陆美股:
- 行业特征
:92 家企业涵盖人工智能(如文远知行、小马智行)、医疗健康(如阿诺医药、百德医疗)、消费零售(如上海新骏羊绒、日日煮控股)、新能源(如雷神能源、斯凯蒙太阳能)等领域。其中,科技与医疗健康企业占比超 40%,符合美股市场对高成长、高创新赛道的偏好; - 上市状态
:超 80% 的完成备案企业已成功上市,如极氪智能科技、震坤行集团、霸王茶姬(茶姬控股有限公司)等。已上市企业的经验表明,完成备案后,企业需快速推进招股书递交、路演等环节,把握市场窗口期。
三、备案中企业动态:48 家均拟登陆纳斯达克,“补充材料” 成常态
目前尚在备案中的 48 家企业,均选择纳斯达克交易所作为拟上市地,且 “补充材料” 是多数企业的当前状态,透露出备案审查的核心关注点:
- 拟上市地集中
:所有 48 家备案中企业均计划登陆纳斯达克,一方面因纳斯达克对科技、成长型企业包容性更强,另一方面也与中企对美股市场的认知与资源对接更集中有关; - 备案状态
:从表格数据来看,绝大多数备案中企业的状态为 “补充材料”,涉及的中介机构包括 Revere Securities LLC、EF Hutton LLC 等美股常见投行,以及竞天公诚、锦天城、汉坤等国内头部律所。“补充材料” 主要集中在股权架构合规性、业务资质、数据安全、财务细节等方面,提示后续企业备案需提前梳理这些领域的潜在问题; - 企业案例
:以苏州承信信息科技有限公司为例,作为 2023 年 6 月最早递交材料的企业,其备案周期较长,可能因业务涉及互联网信息服务,需补充说明数据收集使用合规性、外资准入等问题;而 2025 年递交材料的企业(如重庆灏渝沁文化传媒有限公司),目前也进入 “补充材料” 阶段,说明监管审查标准持续严格,企业需重视前期合规整改。
四、关键启示:备案实操 3 大建议,从数据中看趋势
从这份备案全景图中,计划赴美上市的企业可提炼出 3 条核心启示,优化备案策略:
- 合规先行,提前梳理敏感问题
:备案耗时差异的核心在于合规基础,企业需提前 1-2 年梳理股权架构(如境外持股的外汇登记)、数据安全(如用户信息出境)、业务资质(如增值电信业务许可)等问题,避免因历史瑕疵导致备案延期; - 选对中介,重视团队经验
:阿诺医药、新骏羊绒等 “快速通关” 企业,均选择了有丰富美股 IPO 经验的中介团队。企业在选择投行与律所时,需优先考察其过往备案案例、与监管沟通的效率,而非单纯追求成本优势; - 灵活调整上市路径
:图达通从赴美备案转向港股 De-SPAC 的案例,说明企业可根据市场环境与自身需求调整上市目的地。若备案进程超预期延长,或美股市场波动较大,可考虑 “美股 + 港股” 双路径准备,分散风险。
结语:备案是起点,合规与节奏把控是关键
截至 2025 年 9 月的这份备案数据,既展现了中企赴美上市的韧性,也提示企业需理性看待备案进程 ——92 家完成备案企业的背后,是合规准备与中介协作的双重支撑;48 家在途企业的状态,也反映出备案审查的严谨性。
对计划赴美上市的企业而言,备案不是 “终点”,而是对接国际资本市场的 “起点”。后续需持续关注监管政策变化,做好财务透明化与信息披露,才能在美股市场实现长期稳定发展。我们将持续跟踪赴美上市备案动态,为企业提供最新政策解读与实操指南,欢迎关注!