


Cylinco Group

上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
2025 年 9 月,港股市场迎来新能源赛道重量级玩家 —— 广东金晟新能源股份有限公司(下称 “金晟新能”)正式向港交所主板递交上市申请,由中金公司、招银国际担任联席保荐人。作为全球最大的第三方锂电池回收及再生利用企业,金晟新能背后集结了复星国际、达晨创投、陕汽等知名股东,其冲刺港股的动作,不仅是自身资本化的关键一步,更折射出全球锂电回收赛道的爆发潜力。本文将从行业地位、技术实力、财务表现、募资规划四大维度,拆解这家锂电回收龙头的上市逻辑与未来前景。

一、行业地位:全球第二大锂电回收企业,第三方赛道绝对龙头
根据弗若斯特沙利文报告,金晟新能在锂电回收领域的市场地位有两大核心标签,奠定其行业竞争力:
- 全球第二大,第三方第一
以 2024 年再生利用销售收入计,金晟新能是全球第二大锂电回收及再生利用企业;若聚焦 “第三方” 领域(即不依附于电池或车企自有回收体系),则稳居全球第一,避开了与宁德时代、比亚迪等车企自建回收平台的直接竞争,在独立回收赛道形成垄断性优势; - 产能与处理能力全球领先
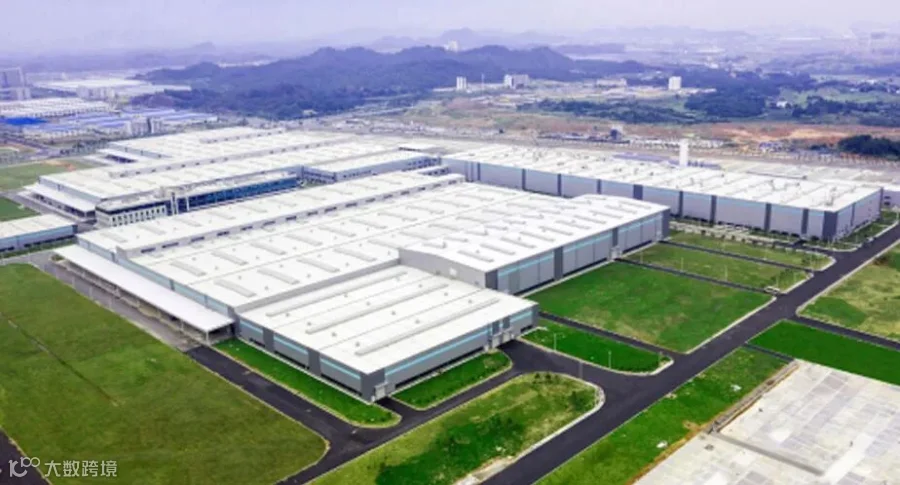
2024 年,公司退役锂电池再生利用能力、再生产品产能均位居世界第二,已在广东肇庆、江西宜春及赣州布局三大生产基地,为即将到来的 “锂电池退役潮” 储备充足产能 —— 据行业预测,2025 年中国退役锂电池量将突破 100 万吨,2030 年超 500 万吨,金晟新能的产能布局已提前卡位。
从业务覆盖来看,金晟新能实现 “全电池体系 + 全应用场景” 覆盖:
- 电池类型
涵盖三元锂电池、磷酸铁锂电池两大主流体系,适配当前新能源汽车、储能系统的主流电池技术路线; - 核心产品
再生产品以碳酸锂、硫酸镍、硫酸钴为主,2025 年上半年这两类产品收入占比超 79%,下游直接对接宁德时代、LG 新能源等电池巨头,以及储能企业、消费电子厂商,形成 “回收 - 再生 - 再应用” 的产业闭环。
二、技术实力:国家级研发项目主导者,研发投入持续加码
作为锂电回收领域的 “技术派”,金晟新能的技术壁垒体现在资质认证、研发投入、行业标准制定三大方面:
- 顶级资质背书
公司是国家级高新技术企业、国家级专精特新 “小巨人” 企业,这两项资质是对其技术创新性与行业稀缺性的权威认可,尤其在锂电回收这类技术密集型赛道,资质优势可转化为市场竞争壁垒; - 国家级研发项目主导
2024 年 12 月,金晟新能被指定主导国家重点研发计划项目 ——“新能源汽车电池机器人化拆解关键技术与应用示范”,该项目聚焦下一代电池拆解技术突破,直接体现公司在行业技术研发中的领军地位,技术成果落地后将进一步提升拆解效率、降低成本; - 研发投入与团队配置
截至 2025 年 6 月 30 日,公司拥有 139 名研发人员,核心成员多具备化学、提炼工程等相关领域学士及以上学历与丰富经验;2022-2024 年研发开支分别为 9800 万元、1.00 亿元、7710 万元,占收入比例稳定在 3.4%-3.6%,2025 年上半年研发投入增至 5240 万元,占比提升至 5.6%,研发力度持续加大。
三、财务表现:收入稳中有降,短期亏损不改长期赛道价值
招股书披露的财务数据显示,金晟新能当前处于 “收入调整期 + 短期亏损” 阶段,但需结合行业周期客观看待:
- 收入端
2022-2024 年营收分别为 29.05 亿元、28.92 亿元、21.57 亿元,2025 年上半年为 9.37 亿元。2024 年营收下滑主要受锂电原材料价格波动影响(如碳酸锂价格 2024 年同比下跌超 40%),导致再生产品售价承压,属于行业共性问题; - 利润端
:2022 年实现净利润 1.51 亿元,2023-2024 年分别亏损 4.71 亿元、3.44 亿元,2025 年上半年亏损 1.44 亿元。亏损主要原因包括:①原材料价格波动导致毛利率收窄;②赣州新生产基地建设投入加大,固定资产折旧增加;③研发投入持续加码。但从趋势看,2024 年亏损幅度较 2023 年收窄 27%,2025 年上半年亏损较 2024 年同期(3.55 亿元)收窄 59%,逐步迈向盈利修复。
值得注意的是,金晟新能的财务表现需结合行业前景判断 —— 弗若斯特沙利文预测,2024-2031 年全球锂电回收处理规模将从 2.2 百万吨增至 20.6 百万吨,复合年增长率高达 48.1%,赛道高增长属性明确。随着锂电池退役潮来临、原材料价格企稳,公司营收与利润有望同步修复。
四、股东背景与募资规划:明星资本加持,募资聚焦产能与研发
1. 股东阵容:产业资本 + PE 巨头,背书行业价值
金晟新能的股东名单集结了复星国际(产业资本代表)、达晨创投(知名 PE)、陕汽(汽车产业方)等重量级玩家,不仅为公司提供资金支持,更能带来产业链资源协同:
2. 募资用途:精准卡位未来增长关键点
本次港股 IPO 募资将重点投向四大方向,均紧密围绕公司长期战略:
- 赣州基地建设
投入资金用于赣州生产基地建设,重点处理退役磷酸铁锂电池 —— 当前磷酸铁锂电池已成为新能源汽车主流技术路线,未来退役量占比将超 60%,该基地投产后可进一步提升公司磷酸铁锂再生能力; - 拓展上游原材料
加码上游退役电池回收网络建设,通过与车企、电池厂签订长期回收协议,锁定原材料供应,降低对外部采购的依赖; - 加强研发与人才
进一步投入研发,重点突破高纯度再生技术、智能化拆解设备,同时吸引高端技术人才,巩固技术壁垒; - 补充营运资金
用于日常经营,优化现金流,为应对行业周期波动提供资金缓冲。
五、行业前景与风险提示:48% 增速赛道下的机遇与挑战
1. 核心机遇
- 政策驱动
全球 “双碳” 目标下,锂电回收作为 “新能源产业链最后一环”,受到中国《“十四五” 循环经济发展规划》、欧盟《新电池法规》等政策支持,强制回收比例逐步提高; - 资源短缺倒逼
中国锂、镍、钴等核心矿产资源对外依存度超 70%,锂电回收可缓解资源短缺,再生碳酸锂成本较原矿提炼低 30%-50%,经济价值显著; - 退役潮来临
2025 年起中国新能源汽车首批动力电池将大规模退役,预计 2030 年退役量超 500 万吨,为锂电回收企业提供充足原材料。
2. 潜在风险
- 原材料价格波动
再生产品价格与锂、镍等大宗商品价格强相关,价格剧烈波动可能影响营收与利润; - 行业竞争加剧
宁德时代、比亚迪等电池巨头加速布局自有回收体系,第三方回收企业面临竞争压力; - 技术迭代风险
若电池技术路线发生重大变革(如固态电池大规模应用),可能影响现有回收技术的适用性。
结语:锂电回收龙头的港股征程,赛道价值大于短期波动
金晟新能冲击港股 IPO,不仅是自身资本化的重要一步,更代表了锂电回收这一 “千亿赛道” 的资本化开端。尽管公司当前面临短期亏损,但全球最大第三方回收企业的行业地位、国家级技术实力、48% 增速的赛道前景,以及明星股东的加持,均为其长期价值奠定基础。
对投资者而言,需跳出短期财务数据,聚焦其在锂电回收产业链中的稀缺性 —— 随着锂电池退役潮来临,具备技术壁垒与产能优势的金晟新能,有望在行业爆发期中占据先机。后续市场将重点关注其赣州基地建设进度、上游回收资源拓展情况,以及盈利修复节奏。
我们将持续跟踪金晟新能上市进展及锂电回收行业动态,为您带来最新解读。若您关注新能源赛道投资或产业趋势,欢迎关注获取深度分析!
