


Cylinco Group

上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
继开普勒等香港企业赴美股 IPO 后,2025 年 9 月 8 日,又有两家总部位于香港的中企向美国 SEC 递交招股书,均计划以纳斯达克为上市目的地。其中,Barentsz 以 “战略与管理咨询” 为核心业务,EvoNexus 聚焦 “社交娱乐类移动应用开发”,两家企业虽赛道不同,但均展现出 “小而美” 的业务特点 —— 营收规模适中、盈利模式清晰,为中企赴美上市提供了差异化样本。本文将拆解两家企业的业务逻辑、财务表现、股权架构及上市规划,解析香港中小中企赴美上市的新趋势。
一、Barentsz(BRKK):咨询赛道 “黑马”,从亏损到年赚百万美元
作为一家成立仅 2 年多的咨询公司,Barentsz 此次递表纳斯达克,最引人关注的是其 “快速扭亏为盈” 的财务表现,以及聚焦 “战略 + 技术” 的双业务模式。
1. 业务定位:聚焦企业战略与技术咨询,香港为核心市场
Barentsz 的业务分为两大板块,均围绕企业客户的 “经营痛点” 展开:
- 战略与执行咨询
:为中小企业提供战略规划、业务流程优化、市场拓展方案等服务,例如帮香港本地贸易企业设计 “跨境供应链整合方案”,协助科技初创公司制定 “融资前的业务梳理计划”; - 管理与技术咨询
:涵盖企业数字化转型(如 ERP 系统搭建)、ESG 合规辅导(帮客户制定碳减排目标与披露方案),2024 年新增的 ESG 咨询业务已贡献 15% 的营收。
目前,其客户全部来自香港,以中小微企业为主(员工规模 50 人以下的客户占比超 70%),合作模式以 “项目制” 为主,单个项目收费区间在 5 万 - 20 万美元,服务周期 2-6 个月,客户复购率约 40%(主要为年度续约的技术咨询服务)。
2. 财务表现:营收激增 60 倍,净利润实现从负到正的突破

从财务数据看,Barentsz 呈现 “高速增长 + 快速盈利” 的特点:
- 营收端
:2024 财年(截至 4 月 30 日)营收仅 2.4 万美元(刚启动业务),2025 财年飙升至 147 万美元,同比增长 60 倍,增长动力主要来自 “ESG 咨询需求爆发”(香港 2024 年强制要求中小企披露 ESG 信息,催生大量合规咨询需求)及 “老客户转介绍”(战略咨询客户后续追加技术咨询服务); - 利润端
:2024 财年净亏损 8.7 万美元(主要为前期团队搭建成本),2025 财年实现净利润 104 万美元,净利率高达 70.7%,远超行业平均 20%-30% 的水平,核心原因是 “轻资产模式”—— 无需重投入办公场地或设备,成本以人员薪酬为主(2025 财年薪酬支出占总成本的 65%),规模效应下利润率快速提升。
不过需注意,其营收基数仍较小,且客户集中在香港单一市场,若后续无法拓展外部市场,增长可持续性存疑。
3. 股权架构:创始人 100% 控股,架构简洁无复杂嵌套
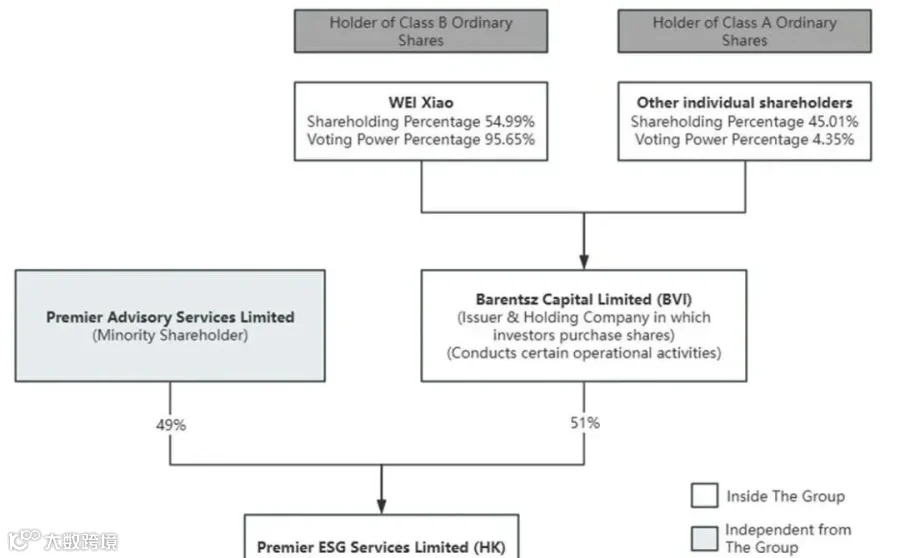
Barentsz 的股权结构极为集中且清晰:
- IPO 前
:创始人 WEI Xiao(魏晓)通过持有 100% 的 Class B 普通股,间接控制公司 100% 股权,且拥有 95.65% 的投票权(Class B 股每股对应 10 票投票权,Class A 股每股对应 1 票),是绝对控股股东; - 公司架构
:采用 “BVI 公司 + 香港子公司” 的两层架构 —— 开曼主体 Barentsz Capital Limited(BVI)控股两家香港子公司:Barentsz HK(负责核心咨询业务)、Premier ESG Services Limited(专注 ESG 咨询),无 VIE 架构,股权透明度高,符合美股上市对 “股权清晰” 的要求。

此次 IPO 暂未披露发行量与发行价,推测募资用途将聚焦 “市场拓展”(如进入新加坡咨询市场)与 “团队扩张”(新增 ESG 咨询与跨境业务顾问)。
二、EvoNexus(EVON):移动应用开发商,社交娱乐赛道的 “小而美” 玩家
与 Barentsz 不同,EvoNexus 深耕移动应用开发,以 “跨语言社交娱乐” 为切入点,此次 IPO 计划募资 800 万美元,用于产品迭代与用户增长,其业务与财务表现呈现出 “稳健增长 + 盈利修复” 的特点。
1. 业务模式:聚焦跨语言社交娱乐 APP,靠广告与增值服务变现
EvoNexus 的核心产品是一系列社交娱乐类移动应用,主打 “跨语言沟通” 功能,目标用户为全球范围内有跨文化社交需求的群体(如留学生、跨境工作者),具体业务包括:
- 核心 APP 矩阵
:涵盖 “多语言社交平台”(支持 15 种语言实时翻译聊天)、“跨境兴趣社群”(如海外华人美食社群、多国文化交流群)、“轻量级娱乐工具”(如多语言表情包制作、跨文化节日互动插件),截至 2025 年 2 月,累计下载量超 500 万次,月活跃用户(MAU)约 80 万; - 变现方式
:以 “广告收入为主,增值服务为辅”—— 广告收入来自 APP 内的原生广告(如跨境电商平台推广、语言学习机构投放),占比 75%;增值服务包括 “会员去广告”“高级翻译功能”“社群专属权益”,占比 25%,2025 财年单用户平均收入(ARPU)约 14.5 美元。
目前,其用户主要分布在东南亚(占比 45%)、北美(占比 30%)、欧洲(占比 15%),香港本地用户仅占 10%,是典型的 “立足香港、服务全球” 的移动应用企业。
2. 财务表现:营收稳步增长,净利润扭亏为盈
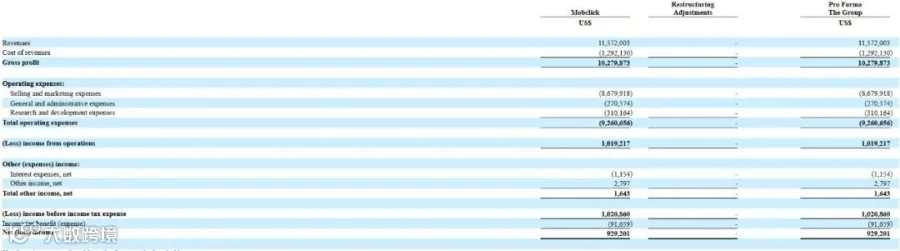
2024-2025 财年(截至 2 月 28 日),EvoNexus 的财务数据展现出稳健修复态势:
- 营收
:从 1101 万美元增长至 1157 万美元,增幅 5.1%,增长主要来自 “广告单价提升”(因用户精准度提高,广告主投放意愿增强)与 “会员数量增长”(增值服务用户同比增加 20%); - 净利润
:从 2024 财年的 - 59 万美元(因研发投入增加),修复至 2025 财年的 93 万美元,净利率 8%,盈利改善的核心是 “成本管控见效”—— 研发费用从 380 万美元降至 310 万美元(优化产品开发流程),营销费用增速从 25% 放缓至 12%(转向精准投放,减少无效获客)。
值得注意的是,其营收增长虽平稳,但用户增长仍有潜力 ——MAU 从 2024 年的 65 万增至 2025 年的 80 万,若后续能通过募资加大营销投入,用户规模与营收有望进一步提升。
3. 股权架构:创始人控股 + 多机构参股,股权分散度优于 Barentsz

EvoNexus 的股权结构相对多元,既有创始人控股,也引入了多家机构投资者:
- IPO 前
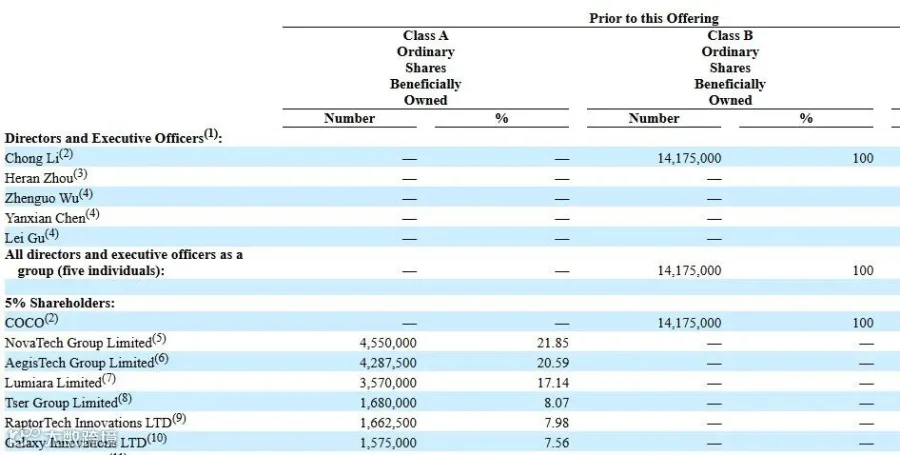
:创始人 Chong Li(李重)通过持有 100% 的 Class B 普通股,拥有公司 100% 的投票权(同股不同权设计),但直接持股比例通过多层架构间接稀释 ——Coconut Bay Holdings LTD 持股 93.16%,其下嵌套 NovaTech、AegisTech 等多家机构股东(持股比例在 1.4%-21.85% 之间),实际创始人通过控制顶层公司实现对企业的掌控; - 公司架构
:采用 “开曼 + BVI + 香港” 三层架构 —— 开曼主体 EvoNexus Group LTD 控股 BVI 公司 NebulaOrbit LTD,再由后者 100% 控股香港子公司摩点(香港)有限公司(负责 APP 开发与运营),架构符合移动应用企业 “全球运营 + 本地化服务” 的需求,且便于后续海外子公司拓展。
此次 IPO 计划以每股 4 美元发行 200 万股,募资 800 万美元,招股书披露用途将分为三部分:40% 用于 APP 功能迭代(如新增 AI 翻译、虚拟社交场景),30% 用于用户增长(在东南亚、北美投放本地化广告),30% 补充流动资金。
三、两家企业折射的中企赴美 IPO 新趋势
Barentsz 与 EvoNexus 虽赛道不同,但均为香港中小中企,其赴美上市选择折射出当前市场的三大新趋势:
1. 赛道多元化:从传统行业转向 “专业服务 + 数字经济”
以往赴美股 IPO 的中企多集中在新能源、制造、互联网等领域,而此次两家企业分别来自 “咨询服务” 与 “移动应用开发”,体现出赛道的进一步细分与多元化。这类 “小而美” 的专业服务、数字经济企业,往往具备 “轻资产、高毛利、盈利模式清晰” 的特点,更易获得美股市场对 “细分赛道龙头” 的估值认可。
2. 上市策略务实:募资规模适中,聚焦 “小步快跑”
两家企业的募资规模均不算高(Barentsz 未披露但推测千万美元级,EvoNexus 800 万美元),且募资用途聚焦 “核心业务扩张”(如 Barentsz 拓展新加坡市场、EvoNexus 迭代产品),而非 “大规模资本运作”。这种 “小体量募资 + 聚焦主业” 的策略,既降低了上市难度(无需满足大额募资对应的业绩预期),也更贴合中小企 “稳步发展” 的需求。
3. 架构简化:偏好 “无 VIE 架构”,降低监管沟通成本
无论是 Barentsz 的 “BVI + 香港” 架构,还是 EvoNexus 的 “开曼 + BVI + 香港” 架构,均未采用复杂的 VIE 架构,股权透明度高。这一选择既符合美股监管对 “股权清晰” 的要求,也规避了 VIE 架构可能面临的跨境监管风险(如数据安全、控制权争议),尤其适合业务不涉及敏感领域的中小企。
四、挑战与机遇:中小中企赴美上市的 “得与失”
对 Barentsz、EvoNexus 这类中小中企而言,赴美上市是一把 “双刃剑”:
1. 机遇:获得国际化背书,打开增长空间
美股市场对 “细分赛道创新企业” 的包容度较高(如 EvoNexus 所在的移动应用赛道,美股同类企业平均市盈率约 18-22 倍,高于港股的 12-15 倍),若上市后估值合理,后续可通过增发、可转债等方式进一步募资。同时,纳斯达克上市身份能提升企业在海外市场的品牌认可度,例如 Barentsz 可借助上市背书开拓东南亚咨询业务,EvoNexus 便于与海外广告平台、应用商店建立合作。
2. 挑战:监管合规压力与市场竞争并存
一方面,美国 SEC 对中企的财务披露、合规要求日趋严格(如定期提交 10-K/10-Q 报表、接受 PCAOB 审计),两家企业均需投入额外成本搭建合规团队;另一方面,细分赛道竞争激烈 ——Barentsz 需面对四大会计师事务所旗下咨询业务的挤压,EvoNexus 则需应对 TikTok、Meta 等巨头在社交娱乐领域的竞争,若无法形成差异化优势,后续增长可能受限。
结语:中小中企的 “美股突围” 之路
Barentsz 与 EvoNexus 的递表,为更多香港及内地中小中企赴美上市提供了参考:无需追求 “大规模、全赛道”,聚焦细分领域、打造清晰的盈利模式、简化股权架构,同样能在美股市场找到立足之地。
对投资者而言,这类 “小而美” 的企业虽规模不大,但胜在业务聚焦、盈利稳健,若能在细分赛道持续构建壁垒(如 Barentsz 的 ESG 咨询优势、EvoNexus 的跨语言技术),长期或具备较好的成长潜力。而对企业自身,赴美上市只是起点,如何借助资本力量实现 “从区域玩家到全球参与者” 的突破,才是更关键的命题。
