Cylinco Group

2025年10月22日,上海化学品分销企业网塑科技(Texxon Holding Limited)正式登陆美国纳斯达克交易所(股票代码“NPT”),合计募集资金950万美元,成为近期中国化学品供应链领域赴美上市的典型案例。本文从上市核心数据、公司基本面、股权结构等维度,拆解其海外上市关键信息,为企业金融领域从业者提供参考。
一、上市核心数据:募资规模与首日交易表现如何?
1. 发行募资核心参数
网塑科技此次IPO采用“固定发行价+无超额配售”模式,具体参数如下:
-
发行股数:190万股普通股 -
发行定价:每股5美元 -
募集总额:950万美元(未披露资金用途,结合业务属性推测或用于供应链升级、库存扩充及区域市场拓展) -
上市主体:Texxon Holding Limited(开曼注册,间接控股内地子公司)
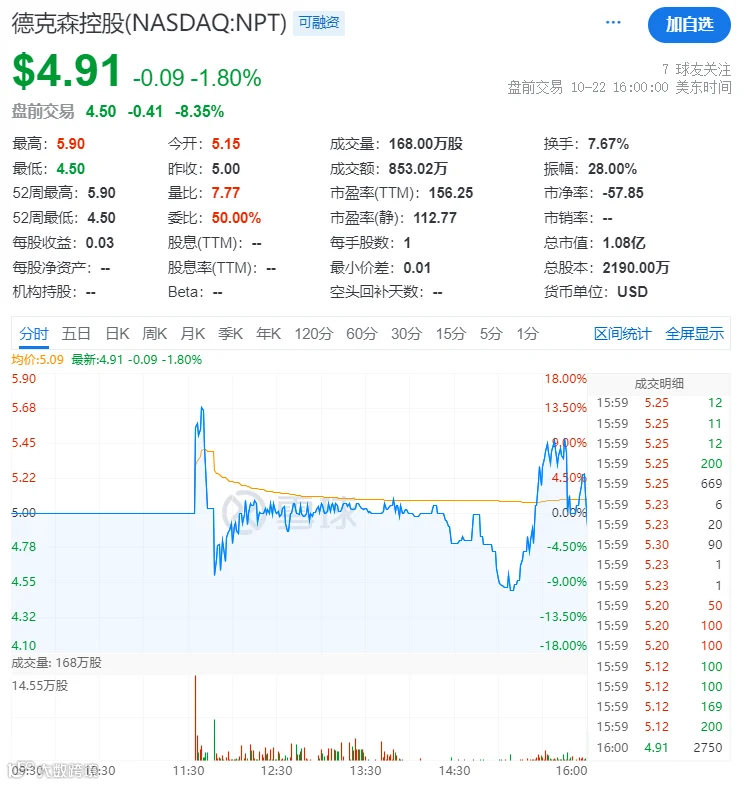
2. 首日交易动态(数据截至2025年10月22日美东时间收盘)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3. 上市后核心估值指标
首日收盘后总市值达1.08亿美元,总股本2200万股,关键估值指标反映市场对其成长性的高预期,但合理性存疑:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
二、公司基本面:业务范围与发展历程是怎样的?
1. 核心业务模式(一站式供应链服务)
网塑科技定位“中国塑料和化工行业供应链服务商”,通过全流程服务简化上下游对接,具体涵盖:
-
产品端:提供超3000种塑料和化工产品的SKU(库存保有单位,用于区分不同产品的唯一标识); -
匹配端:基于1964家供应商与2823名客户的资源池,提供产品搜索、智能推荐服务; -
流程端:覆盖订单管理、在线支付、物流配送全环节,降低客户采购周期; -
增值端:针对制造业客户需求,提供供应链优化方案(如库存预警、批量采购议价)。
2. 发展历程(按时间线梳理)
-
2011年9月:成立浙江网塑科技股份有限公司,为业务起点; -
2018年10月:成立网塑(宁波)供应链管理有限公司,拓展华东区域; -
2020年:先后设立青岛中光亿云(6月)、安徽中科网塑(12月),布局华北、华中; -
2022年1月:成立开曼主体Texxon Holding Limited及香港子公司,启动上市筹备; -
2022年4-8月:在河南设立4家子公司(如网塑科技河南有限公司),强化中原布局; -
2023年11月:成立北京永塑科技有限公司,切入华北核心市场; -
2025年10月:在纳斯达克上市,完成“内地业务+海外上市”架构落地。
3. 组织架构(核心控股关系)
-
顶层:Texxon Holding Limited(开曼,100%控股香港子公司); -
中层:Texxon Hong Kong Limited(香港,控股内地核心子公司); -
底层:覆盖浙江、河南、北京等7省/市的10余家子公司,其中河南网塑科技等为业务核心载体。

三、股权结构:IPO前后主要股东持股有何变化?
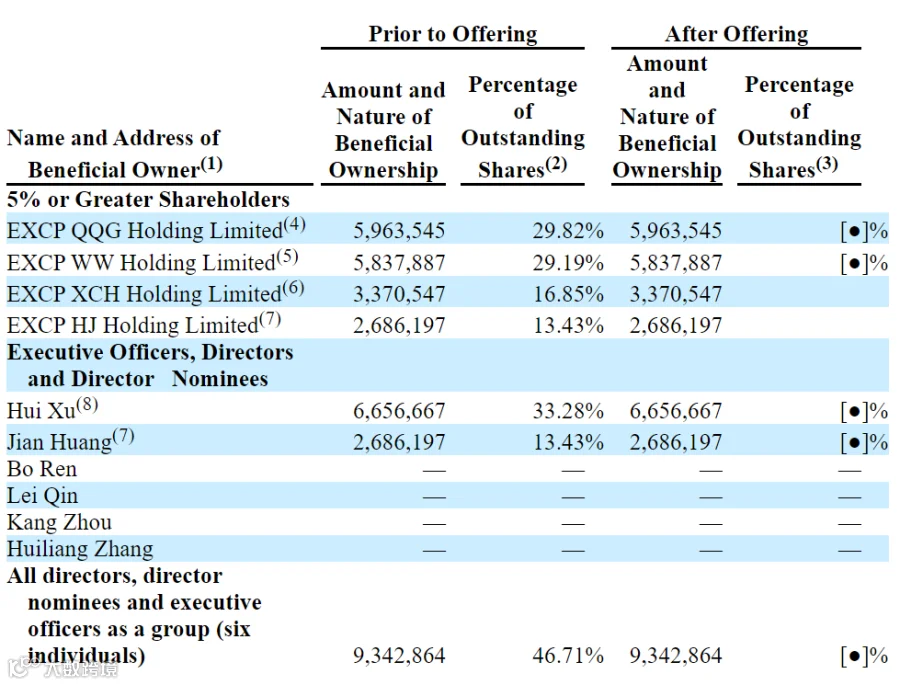
网塑科技IPO前股权高度集中,IPO后因总股本增加(从2010万股增至2200万股),股东持股比例略有稀释,但控制权未变:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:IPO前邱谦刚(29.82%)、王玮(29.19%)等股东通过机构持股平台(如EXCP QQG)间接持股,股权穿透后实际控制人未发生变化。
四、财务表现:近半年营收与利润趋势如何?
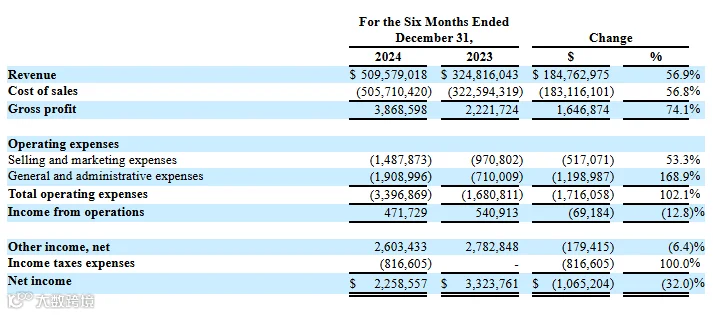
2024年上半年(截至12月31日),网塑科技营收实现大幅增长,但净利润同比下滑,核心矛盾为“高营收、低毛利+费用激增”:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
五、上市支持:中介团队由哪些机构组成?
网塑科技IPO中介团队覆盖“承销-审计-法律”全环节,均为跨境资本市场专业机构:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、核心结论与风险提示
1. 核心结论
-
网塑科技此次上市是中国中小化工供应链企业“出海融资”的重要尝试,为同类企业提供了“内地业务+开曼上市”的架构参考; -
2024年上半年营收增长56.9%反映业务扩张能力,但0.76%的低毛利率与32%的净利润下滑,暴露盈利稳定性问题。
2. 风险提示
⚠ 需警惕高估值与盈利承压的双重风险——TTM市盈率156.97倍显著高于行业平均,且净利润下滑叠加费用激增,可能引发后续股价波动。
3. 优化建议
✅ 建议从两方面改善盈利:一是通过精细化管理压缩一般及行政费用(2024年上半年增168.9%),二是扩大高毛利产品SKU占比,提升整体毛利率水平。
如需进一步咨询,可联系:
-
电话:131-6631-5134(微信同号) -
网址:www.cylinco.com -
邮箱:eric.kwok@cylinco.com