


Cylinco Group


引言:
纳斯达克近期发布三项核心新规,提高了中国企业尤其是中小企业的直接上市门槛。其中,对按净利润标准上市的公司,最低公众持股市值要求大幅提高至1500万美元。
针对主要在中国运营的公司,正在审议的规则拟设定最低2500万美元的募资规模门槛,并禁止其在纳斯达克资本市场直接上市。
与此同时,美国的OTC市场凭借其多层次、低门槛的特性,为许多企业提供了一个“先挂牌、后升级”的务实选择。
一、门槛抬高:纳斯达克新规的三重收紧
纳斯达克正系统性重塑其上市规则,新规的核心意图是从“规则合规”转向“风险实质判断”,以提升整体市场质量与抗风险能力。
第一重:赋予交易所自由裁量权。新规允许纳斯达克即使在公司符合所有书面上市标准的情况下,仍可基于 “证券可能易受市场操纵” 的风险评估拒绝其申请。该评估涵盖跨境监管、顾问团队、流动性结构和公司治理四个维度,对企业治理透明度和主动合规沟通提出了前所未有的高要求。
第二重:大幅提高硬性财务门槛。自2026年1月17日起,按净利润标准在纳斯达克资本市场上市的最低公众持股市值,从500万美元大幅提升至1500万美元;纳斯达克全球市场的同一标准也从800万美元调升至1500万美元。
第三重:对中国公司提出特殊要求。根据美国证券交易委员会(SEC)审议中的提案,主要在中国(含港澳)运营的公司,最低募资额须达到2500万美元,且被禁止在纳斯达克资本市场直接上市。触发此规则的认定标准极为宽松,满足业务、管理、账簿、资产、子公司、客户供应商或募集资金使用地等七条标准中的任意一条即可。
二、阶梯跳板:OTC市场的四层通路与核心优势
当直接登陆纳斯达克的道路变窄、变陡时,
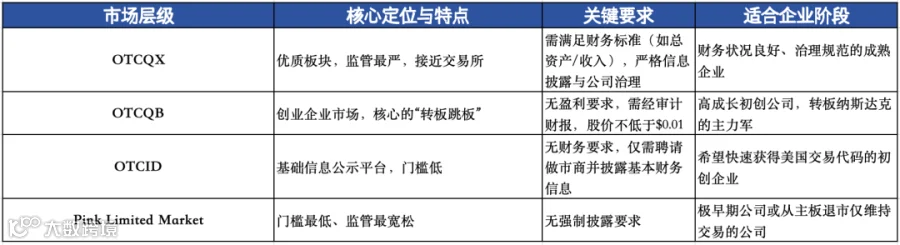
美国多层次、低门槛的场外交易市场成为了一个极具价值的战略跳板。它并非一个单一市场,而是为不同发展阶段企业量身定制的阶梯式生态系统。
OTC市场主要分为四个层级,其结构如下表所示:
选择OTC市场,尤其是作为“转板预备校”的OTCQB层级,能为企业带来多重战略优势:
优势一:快速衔接资本,打破财务束缚。OTC市场没有硬性的盈利要求,为研发投入大、短期未盈利的科技型企业打开了资本之门。其挂牌流程仅需3-6个月,成本远低于耗时12-24个月的传统纳斯达克IPO,让企业能更快获得资金支持。
优势二:股权结构灵活,守护控制权。企业无需为满足上市规则而过度稀释股权,创始人团队可保持较高的控制权比例,专注于长期战略,避免因股权分散导致的决策效率问题。
优势三:阶梯成长,顺畅转板。在OTCQB层级,企业被强制要求披露经审计财报,这倒逼其建立规范的治理体系,为转板夯实基础。历史数据证明此路可行:2024年全年有24家企业从OTC成功转板至纳斯达克或纽交所。
优势四:启动融资,提升全球能见度。通过发行ADR等方式,企业能以较低合规成本接触美国投资者,提升国际知名度,为早期投资者提供部分退出渠道,构建“融资-发展-再融资”的良性循环。
三、通关指南:三步实现从OTC到纳斯达克的跨越
从OTC市场转板至纳斯达克并非自动过程,而是一个需要精心规划并主动达标的系统工程。其核心前提是必须完全满足纳斯达克任一的上市标准。
转板过程通常可分解为三个阶段:
第一阶段:内部准备与合规升级(约6-12个月)
企业需在OTCQB等市场稳定交易,同时对照纳斯达克标准补齐短板。重点工作包括:引入审计师完成符合SEC标准的审计;优化股权结构以达到最低股东数和公众持股量要求;完善公司治理架构;并可能进行一轮私募融资以满足市值或资产要求。
第二阶段:正式申请与监管审核(约3-6个月)
企业向纳斯达克提交正式上市申请,并同步向SEC递交注册声明。此阶段需与纳斯达克上市审核团队及SEC保持密切沟通,回应问询。同时,需完成中国证监会的境外上市备案程序。
第三阶段:转板上市与后续维护
申请获批后,企业确定转板日,股票代码从OTC市场移至纳斯达克,并开始正式交易。转板后,需持续满足纳斯达克更严格的持续上市标准。
整个过程中,最大的挑战之一在于应对中美双重监管。企业需要确保其VIE结构(如适用)的合规性,并满足美国《外国公司问责法》关于审计底稿检查的要求。
四、战略抉择:中企赴美上市的双轨制评估与务实建议
面对新的监管环境,计划赴美上市的中国企业应采取更加务实和灵活的双轨制评估策略。
对于条件成熟的大型企业,若直接冲击纳斯达克,必须高度重视新规中的“自由裁量权”。建议审慎选择声誉卓著的中介机构,主动优化股权流动性结构,并提前与监管机构进行合规沟通,以化解潜在风险。
对于多数中小企业,应将OTC转板路径纳入严肃的备选方案。需仔细比较直接IPO与OTC转板在时间、成本、确定性上的差异。若选择转板,应优先在OTCQB挂牌,将其作为 “合规练兵场” ,系统性完善自身,再择机申请转板。
无论选择哪条路径,企业都应重新评估自身规模。距离新规要求有差距,可考虑通过合并重组扩大体量。同时,应将香港、新加坡等其他国际金融中心作为上市地的综合对比选项。此外,务必密切关注SEC对针对中国公司特殊规则的审批动态,该规则尚未最终定案,其最终条款可能影响决策。
对于中国企业而言,纳斯达克新规既是挑战,也是倒逼其加速治理透明化与国际化合规建设的契机。无论是直通主板还是阶梯转板,最终胜出的都将是那些基本面扎实、治理规范、真正具备国际竞争力的企业。
