


Cylinco Group


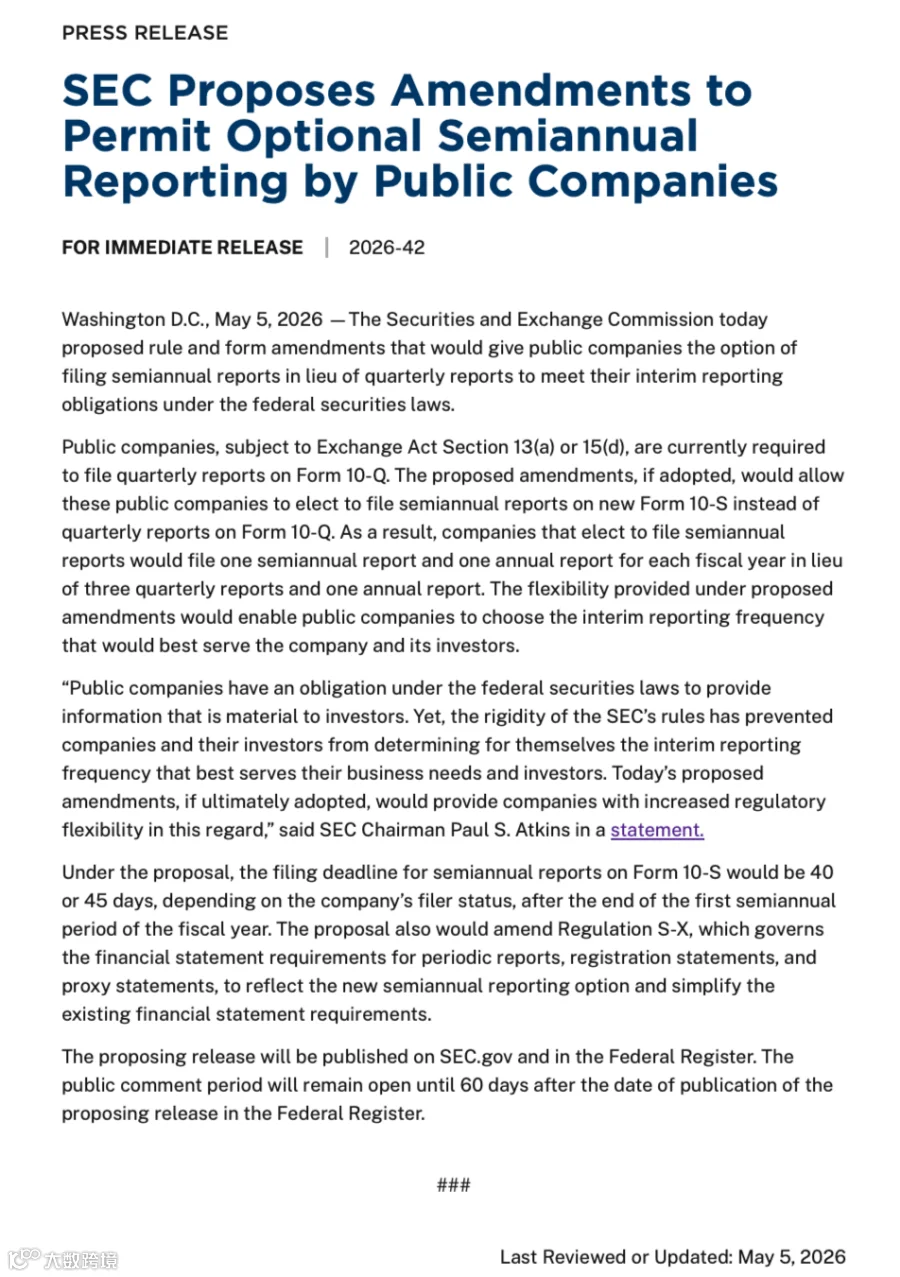
根据现行规定,依据《1934年证券交易法》第13(a)或15(d)条注册的公众公司,必须按季度提交10-Q表格(季度报告)。而本次SEC提出的新规拟允许这些公司选择使用新设的10-S表格提交半年报,以替代原有的10-Q季报。
具体而言,选择该方案的公司,每个财年只需提交:1份半年报(10-S表) + 1份年报(10-K表),而非此前的3份季报 + 1份年报。这意味着,相关公司的中期报告频率将从每季度一次降为每半年一次。
一、新规核心细节一览
根据提案内容:
申报时限:半年报(10-S表)须在财年上半年结束后的40天或45天内提交,具体取决于公司的申报人类别(如大型加速申报人、加速申报人或非加速申报人等)。
财务报表规则同步修订:SEC还将相应修订S-X条例(规范定期报告、注册声明及委托书中的财务报表要求),以适配新的半年报选项,并简化现有的财务信息披露要求。
完全自愿,非强制:企业可自行评估后决定是否转为半年报,也可以继续按季度报送。
二、市场预期与潜在影响
对企业:减轻报告负担,降低合规成本
目前,美国上市公司每个季度需完成财务结算、内控审查、外部审计配合及10-Q表格的编制与披露,时间紧、成本高。尤其对于中小型公司而言,季报压力尤为突出。半年报选项将有效释放企业财务与法务团队的压力,使其能将更多资源投入长期经营。
对投资者:信息频率下降,或需调整决策习惯
对于依赖季度数据进行交易判断的短期投资者而言,报告频率降低可能意味着信息“空白期”拉长。不过,支持者认为,真正重要的重大事项仍可通过8-K表(当期重大事件报告)及时披露,半年报并不会削弱对重大信息的实时通报义务。
监管趋势:从“一刀切”走向“分层灵活”
近年来,SEC不断探索更具弹性的信息披露框架,例如放宽小型公司的内部控制审计要求、调整加速申报人门槛等。本次半年报提案也是这一趋势的延续——在保障市场透明度的前提下,赋予企业自主选择报告节奏的权利。
三、提案目前状态
该提案的征求意见稿将在SEC官网及《联邦公报》上正式发布。自《联邦公报》公布之日起,公众将有60天的时间提交评论意见。SEC将在审阅各方反馈后决定是否最终通过及何时生效。
