在近两年的咨询案例中,我们发现了一个非常明显的变化。以前,客户最关心的是:“哪套房子能够办理土耳其身份?”而现在,越来越多企业家、高净值家庭开始问:“同样都是拿一本土耳其护照,为什么越来越多人开始选择银行存款,而不是房产?”原因其实只有四个字:确定性更高。
为了让读者更客观地评估两种路径的差异,我们从身份、收益、退出机制以及未来三年的宏观宏观环境四个维度,展开深度对比与剖析。
01 第一,身份确定性(法律效力完全等同)
根据土耳其现行投资入籍政策(Citizenship by Investment),无论投资者选择买房、银行存款还是符合规定的投资基金,只要满足官方规定的投资金额及持有期限要求,最终获得的都是具备同等法律效力的土耳其国籍。

结论十分直接:既然在身份法律效力和权益上没有任何区别,那么投资者真正需要比较和权衡的,核心就在于资金效率与风险管控。
02 第二,收益确定性(确定现金流 vs 复合未知变量)
过去几年,很多投资者购买海外房产,期待依靠房价上涨获得收益。但对于跨境投资来说,真正决定最终收益的,从来不是房价本身,而是一个复合公式:
|
实际跨境收益 = 房产增值幅度 + 租金净收益 − 汇率变动损耗 − 维护管理与税费成本 |
相比之下,银行存款的收益来源更加直接且透明。根据土耳其近年来持续实施的紧缩货币政策,目前部分商业银行的大额里拉定期存款利率仍维持在约 30% 左右(具体以银行实时挂牌利率为准)。对于资产配置而言,确定的现金流,往往比未知的房价上涨更有价值。
03 第三,退出确定性(流动性打通与风险隔离)
这一点,也是很多投资者最容易忽略的核心问题。根据土耳其投资入籍政策,房地产与银行存款均需持有至少三年。但三年期满后,两种资产的退出逻辑与变现路径却完全不同:

对于更加重视资金流动性的企业家和高净值客户而言,退出机制是否明确,其本身就是一种极其关键的风险管理手段。
04 第四,未来三年的宏观环境,更有利于存款策略
很多投资者担心:里拉未来还会不会继续贬值?答案是:大概率会。
但对于跨境投资者而言,关键不是“会不会贬值”,而是贬值的速度与利率补贴之间的差额(Carry Trade 逻辑)。
根据国际货币基金组织(IMF)2026年《第四条磋商报告》(Article IV Consultation Report),随着土耳其央行持续推进去通胀政策(Disinflation Program),未来几年通胀将逐步下降,货币政策仍将保持相对偏紧。这意味着,未来更大的概率呈现:“高利率 + 缓慢温和贬值” 的格局。
景程国际结合 IMF 及国际金融机构预测分析: 未来三年美元兑土耳其里拉(USD/TRY)更可能呈现有序调整。如果同期银行存款利率维持在 30% 左右,高利率有望在很大程度上对冲汇率贬值影响,形成正向净收益。 |
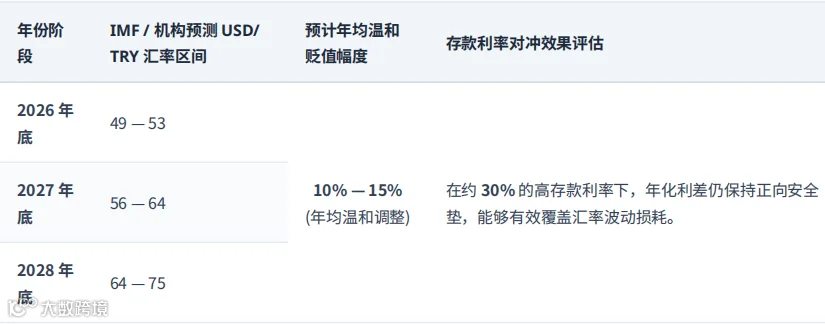
数据来源:国际货币基金组织(IMF)2026 Article IV Report
这也是为什么,近两年越来越多国际专业投资者开始重新关注银行存款和基金投资,而不仅仅局限于传统房地产。
景程国际观点 (SOAR International View) 我们并不是认为房地产没有价值。对于长期持有海外资产、未来计划自住或长期出租的客户来说,房地产依然是全球资产配置的重要组成部分。 但如果您的核心目标是:获得土耳其身份,同时兼顾资金安全、确定的现金流和高度的资产流动性。 那么站在未来三年的宏观环境来看,银行存款与基金投资更符合“身份 + 资产配置”的双重目标。 因为真正优秀的全球身份规划,不只是获得一本护照,更重要的是:让资金在获得身份的同时,依然保持创造价值与随时撤退的能力。 —— 身份规划不是终点,资产配置才是真 |