


Cylinco Group

一、规则核心:两项关键豁免
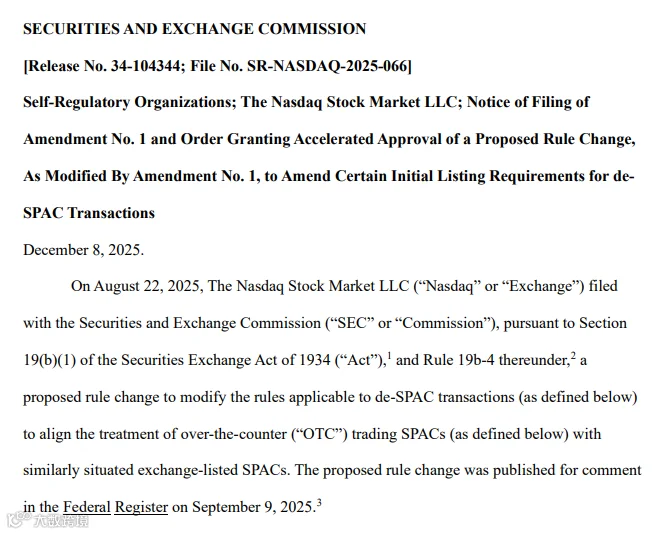
新规主要针对那些曾经在纳斯达克等主板上市,后转入OTC(场外交易市场)、并已完成借壳上市(de-SPAC)的SPAC公司。它们在申请转回纳斯达克主板时,将获得两项以往没有的上市规则豁免:
豁免反向并购规则
此类交易不再被自动归类为“反向并购”,从而规避了由此带来的更严格监管审查与披露要求。豁免日均交易量要求
转板时无需满足“申请前30个交易日内,日均交易量不低于2000股”的硬性门槛。
二、新规的适用范围
新规的适用对象明确,符合以下条件的SPAC可从中受益:
目前或曾经在美国国家证券交易所(如纳斯达克、纽交所)上市;
在转板过程中,需向公众股东提供赎回股份或认购新股份的机会。
三、为何修订?追求更公平的竞争环境
纳斯达克此次修订,旨在缩小不同路径上市的SPAC之间的制度差异。对于那些退至OTC、完成并购后再寻求回归主板的公司,新规力图创造更公平的竞争环境——使其与一直维持在交易所上市的SPAC处于相对接近的起跑线。
换句话说,纳斯达克希望将这类经过OTC阶段、完成de-SPAC的企业,在回归时视同更接近传统的IPO过程,而非以往可能面临的“二次上市”或“反向并购”式的严苛审核。
四、影响
这项调整预计将:
为符合条件的SPAC提供一条更清晰、成本更低的回归主板的路径;
进一步激活SPAC作为上市替代渠道的灵活性;
吸引更多曾在主板上市、后转入OTC的发行人考虑重返公开交易所。
