
大数跨境

关于美国SEC提议修订《证券交易法》第15c2-11条规则解读(2026年3月)

关于美国SEC提议修订《证券交易法》第15c2-11条规则解读(2026年3月) 先客集团
2026-03-18
0
点击上方蓝字   关注

Cylinco Group

上市、融资、招商等合作请将商业计划书
发送至邮箱:eric.kwok@cylinco.com
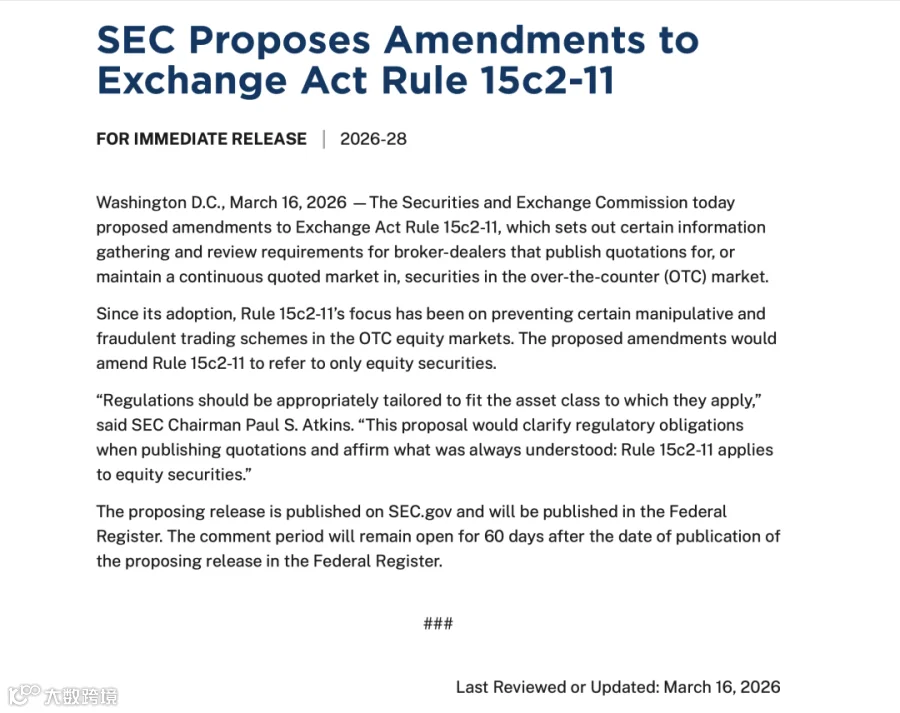
美国证券交易委员会(SEC)于3月16日发布了一项针对《交易法》第15c2-11条(Rule 15c2-11)的修正提案。该提案旨在澄清和限制规则的适用范围,将其限定为《交易法》定义的“股权证券”(Equity Security),从而明确排除固定收益证券、加密资产等非股权类资产。

一、规则背景与修订动因

    Rule 15c2-11自1970年代实施以来,一直是场外交易(OTC)市场监管的核心工具。其要求经纪交易商在发布或维持任何证券的报价前,必须收集并审查发行人当前、公开的核心信息,以防止欺诈性和操纵性交易行为。长期以来,该规则适用于广义的“证券”,涵盖股票、债券、票据等多种金融工具。

    随着金融创新和数字资产的发展,规则的模糊适用性引发争议。SEC主席Paul S. Atkins在公告中表示:“法规应当根据其所适用的资产类别进行适当调整。此次修订将澄清在发布报价时的监管义务,并确认一项长期以来的理解:Rule 15c2-11仅适用于股权证券。”

    二、修订要点

      根据提案文件,主要修订内容如下:

      1. 适用范围限缩
        修订后的规则将“证券”定义明确为《交易法》第3(a)(11)条及相应规则所指的“股权证券”。这意味着非股权类产品,包括公司债、市政债、可转换债务工具,以及大部分加密资产,将不再受Rule 15c2-11的报价审查要求约束。

      2. 核心合规义务维持
        对于股权证券的OTC报价行为,规则原有的信息收集与审查要求保持不变。经纪交易商仍须获取并审核发行人当前、公开的核心信息的收集与审查,确保报价基础的可靠性与时效性,以防止虚假或误导性信息进入市场。

      3. 监管聚焦报价行为
        修订进一步明确监管对象为“发布或维持报价”的中介行为,即仅针对股权证券的OTC报价行为,而非所有交易活动,为市场参与者提供了清晰的合规边界。

      4. 意见征询
        修订案公布后,有60天的公众意见征询期。

      三、市场影响与解读

        此次修订被视为SEC对资产分类监管思路的调整。通过将规则适用对象限定为股权证券,SEC旨在避免将针对传统股票市场的监管要求不适当地延伸至其他资产类别,尤其是近年来快速增长的加密资产。

        对于加密资产行业,该提案意味着在OTC市场发布相关报价将不再自动触发Rule 15c2-11下的信息审查义务。然而,这并不代表SEC放弃对加密资产的监管权,而是倾向于通过其他现有或未来制定的规则进行针对性规范。

        同时,固定收益证券被明确排除后,债券等产品的OTC报价行为将不再适用该规则,但相关市场活动仍可能受其他证券法条款约束。

        重要声明:以上信息来源于SEC官方公告及公开信息整理,不构成任何法律或投资建议。本文版权归Cylinco Group(先客集团)所有,未经授权不得擅自转载、篡改,非商业合理引用需注明来源。

        【声明】内容源于网络
        0
        0
        先客集团
        1234
        内容 221
        粉丝 0
        先客集团 1234
        总阅读36
        粉丝0
        内容221