Cylinco Group


一、修订背景:流动性短板倒逼规则重构
作为美国主要的小盘股交易场所,NYSE American长期面临上市企业公众流通市值偏低、交易活跃度不足等问题。部分企业虽名义上满足上市条件,但可自由流通股份占比极低,导致市场价格发现功能受限,亦增加股价操纵与异常波动的风险。
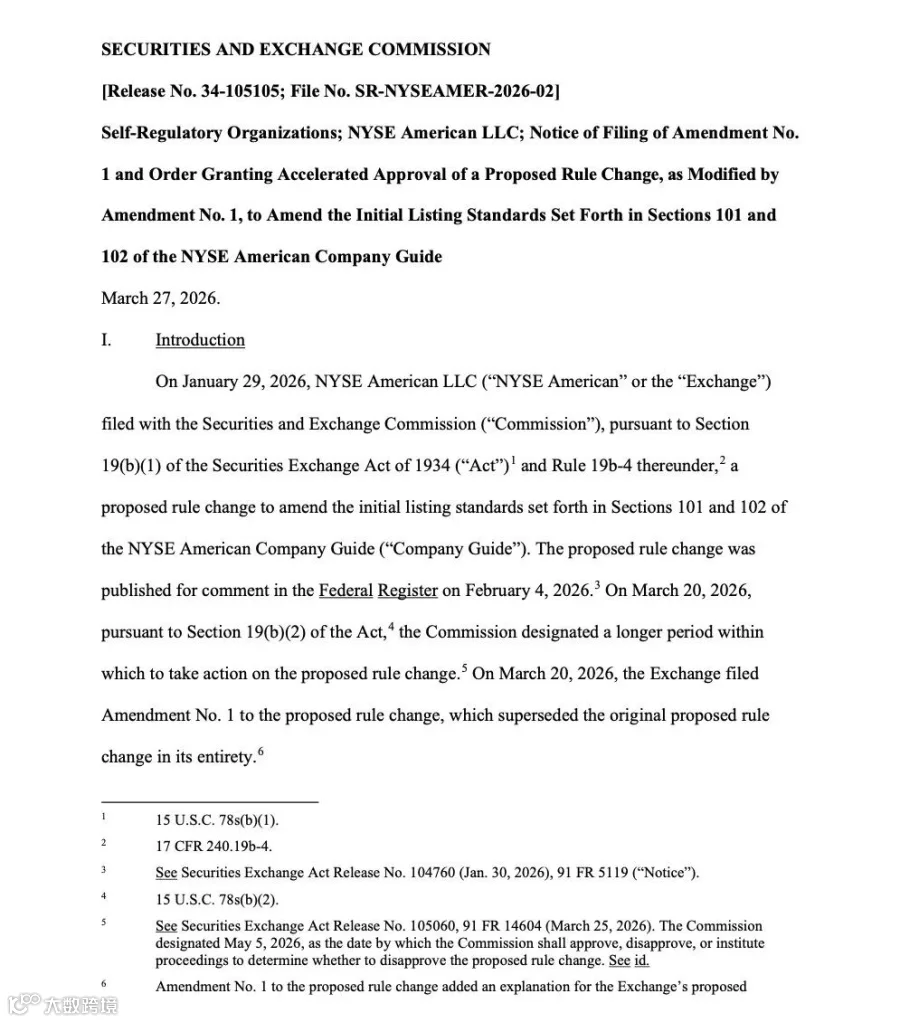
本次修订由SEC加速核准,核心目标在于通过提升上市门槛、重新界定流通股份、强化持续上市要求,从制度层面提升上市企业质量,增强市场流动性基础,构建“上市—存续—退市”全链条监管闭环。
二、核心修订内容:五大维度重塑上市与退市标准
(一)重新界定“公开流通股份”
新规对“公开流通股份”作出严格定义:
明确将私募配售、股权激励计划、锁定期股份、S条例发行股份及Rule 144项下受限证券统一归类为“限制性证券”;
计算公众流通市值时,须剔除高管、董事及持股10%以上控股股东持有的股份;
仅非限制性公开流通股份可计入上市市值核算。
(二)显著提升上市硬性门槛
公众流通市值:标准1项下,公众流通市值要求由300万美元提升至1500万美元,增幅达五倍。
IPO发行方式:企业首次公开发行(IPO)须仅通过本次新发股份满足1500万美元市值门槛,禁止使用存量股份拼凑达标,防范老股解禁后引发的流动性冲击与股价波动。
首发股价:统一要求首发股价不低于4美元。
转板要求:转板上市企业须连续90个交易日同时满足各项财务与流通性标准。
股东权益:最低股东权益要求由现行标准提升至500万美元。
(三)同步收紧退市规则
为强化持续上市监管,新规增设以下退市触发条件:
非受限公众流通股数量低于20万股;
股东总人数少于300人;
公众流通市值连续90个交易日低于100万美元。
上述指标与上市标准形成闭环,确保企业在上市后仍需持续满足最低流动性与股东基础要求。
二、制度影响与市场趋势
本次规则修订反映美国监管机构在中小市值板块的监管导向正在发生系统性转变:
市场分层进一步明确:NYSE American通过提高门槛,在上市标准上向主板市场靠拢,强化其作为规范化、高流动性交易场所的定位;
上市门槛从“形式合规”转向“实质可交易”:对流通股份的重新定义及对IPO新发股份的强制要求,体现了监管对“可交易流动性”的重视;
退市机制更加刚性:流动性指标纳入持续上市监管,将加速低质量、低活跃度企业的出清,优化市场结构。
对于拟赴美上市的中小企业而言,新规意味着更高的上市准备要求。企业需在IPO阶段即构建更为扎实的公众持股结构、满足更高的流通市值标准,并在上市后保持持续合规能力。资本运作的规范性、股东结构的稳定性、市场交易的活跃度,将成为决定企业能否登陆并持续留在NYSE American的关键变量。